среда, 18 ноября 2026 г.

Нынешние «инвестиции» в ИИ превращаются в пузырь

https://ruh666.livejournal.com/1834701.html

Нет сомнений, что в настоящее время мы живем во времена масштабных технологических потрясений и прогресса. Что касается долгосрочных перспектив, я занимаю промежуточную позицию — я не убежден, что ИИ убьет нас всех, и не убежден, что ИИ положит начало какой-то новой утопии пост-дефицита.

В краткосрочной перспективе я более уверен: мы находимся в большом пузыре искусственного интеллекта.

В последние несколько лет в этой отрасли наблюдается огромный бум. Вопрос в том, будет ли этот бум устойчивым или сменится спадом.

Искусственный бум в сфере искусственного интеллекта

Рассмотрим недавний заголовок: 10 ноября Wall Street Journal сообщила, что «OpenAI продолжает нести значительные убытки, в то время как выручка выросла до 10 миллиардов долларов». Несмотря на некоторый рост выручки «со второго по третий квартал… скорректированные операционные убытки компании немного увеличились с 10,1 миллиарда долларов до 10,9 миллиарда долларов». В статье сравниваются финансовые позиции OpenAI и Anthropic. Anthropic показывает лучшие результаты, чем OpenAI, но только за счет меньших убытков.

Эти две компании являются конкурентами на более крупном рынке, что требует принятия сложных решений, таких как снижение цен и крупные инвестиции для предоставления большего количества и более качественных продуктов. Как сообщает Wall Street Journal, OpenAI недавно снизила цены на свои новейшие модели, и хотя количество платящих пользователей увеличилось, число неплатящих пользователей превышает их более чем в 10 раз. Похоже, что масштабные инвестиции с трудом находят достаточное количество платящих клиентов, чтобы оправдать себя.

Компании конкурируют за платящих пользователей и за финансирование. Из-за недавней неуверенности инвесторов OpenAI в последней попытке привлечения средств «привлекла менее половины от первоначальной целевой суммы в 30 миллиардов долларов». По тем же причинам Anthropic снизила целевую оценку предстоящего IPO с 2 триллионов долларов до 1,33 триллиона долларов.

Конкуренция распространяется и на факторы производства. Google, Microsoft, OpenAI, Anthropic, xAI, Meta, Amazon и Apple ведут ожесточенную борьбу за землю, рабочую силу и капитальные товары. В последней категории лидируют графические процессоры и чипы, производимые Nvidia, AMD и TSMC. Конечно, все это оборудование нужно обеспечивать электропитанием, охлаждением и размещать под крышей (те самые спорные центры обработки данных, которые все хотят, возможно, косвенно, но никто не хочет видеть у себя «на заднем дворе»).

Несмотря на то, что оборудование изготовлено из металлов, кремния и пластика, срок его службы ограничен. 6 ноября Bloomberg и Reuters сообщили, что «Microsoft сворачивает соглашение об аренде вычислительных мощностей для ИИ у Oracle в рамках более масштабной переоценки многомиллиардных партнерских программ в сфере облачных вычислений». Почему? «Арендованные вычислительные мощности со временем стали менее ценными, поскольку перестали отвечать меняющимся потребностям Microsoft... в оборудовании Oracle использовались чипы Nvidia старого поколения». Конкуренция требует новых услуг, а это, в свою очередь, требует нового оборудования.

Возвращаясь к вопросам финансирования, агентство Reuters также сообщило 9 ноября, что «Банки и инвесторы начинают опасаться долговых обязательств в сфере ИИ, напуганные распродажей на рынке», — заголовок такого рода становится все более частым. Банки и инвесторы купили у крупных технологических компаний столько долговых обязательств, сколько смогли выдержать, но прогнозируется, что объем выпуска долговых обязательств крупными технологическими компаниями «достигнет 420 миллиардов долларов в 2027 году, что более чем на 60% превышает прогнозируемые 250 миллиардов долларов на 2026 финансовый год».

В итоге мы видим ожесточенную конкуренцию за покупателей, факторы производства и финансирование. Покупатели и так испытывают серьезные трудности — потребители и предприятия пережили длительный период инфляции цен. Производители оборудования не успевают выпускать новые модели. Инвесторы уже вложили сотни миллиардов долларов, в то время как крупные компании, занимающиеся искусственным интеллектом, запрашивают еще сотни миллиардов. Все сталкиваются с реальными ограничениями ресурсов.

Основная проблема заключается в том, что текущая прибыль компаний, предоставляющих ресурсы, зависит от инвестиционных решений компаний, продающих продукты искусственного интеллекта конечным пользователям, и эти компании несут огромные убытки. TSMC получает прибыль, когда Nvidia и AMD покупают их чипы. Nvidia и AMD получают прибыль, когда такие крупные поставщики, как Google и Microsoft, покупают их оборудование. Крупные поставщики и центры обработки данных получают прибыль, когда компании, занимающиеся искусственным интеллектом, такие как OpenAI и Anthropic, арендуют их вычислительные мощности и хранилища. Успех всей этой структуры зависит от спроса со стороны конечных пользователей. Пока это не доказано, и кажется маловероятным, что это оправдает триллионы долларов инвестиций.

ИИ и Aвстрийская теория делового цикла...Читать далее...

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

Прогноз компании Interparfums, вероятно, разочарует (анализ волн Эллиотта)

https://ruh666.livejournal.com/1834322.html

Компания Interparfums со штаб-квартирой в Нью-Йорке занимается лицензированием и продажей ароматов для люксовых брендов более чем в 120 странах. В США компания сотрудничает с такими брендами, как Abercrombie & Fitch, Ferragamo, GUESS, Oscar de la Renta, Puma и Roberto Cavalli, а среди известных брендов, распространяемых её европейским подразделением, можно отметить Coach, Jimmy Choo, Karl Lagerfeld, Kate Spade, Lacoste и Moncler, и многими другими.

Компания Interparfums прибыльна, не требует больших капиталовложений и имеет положительный чистый денежный поток. Акции выросли на 60% на бирже NASDAQ в этом году, пытаясь компенсировать падение на 8,7% и 35,5% в 2024 и 2025 годах соответственно. Однако потенциальным инвесторам следует учитывать две проблемы. Во-первых, рост выручки в этом году практически остановился. Компания прогнозирует продажи в размере 1,49 млрд долларов в 2026 году, что в точности соответствует показателю прошлого года. Почему же тогда акции торгуются почти по 28-кратному показателю прибыли, что больше подходит для быстрорастущего стартапа?

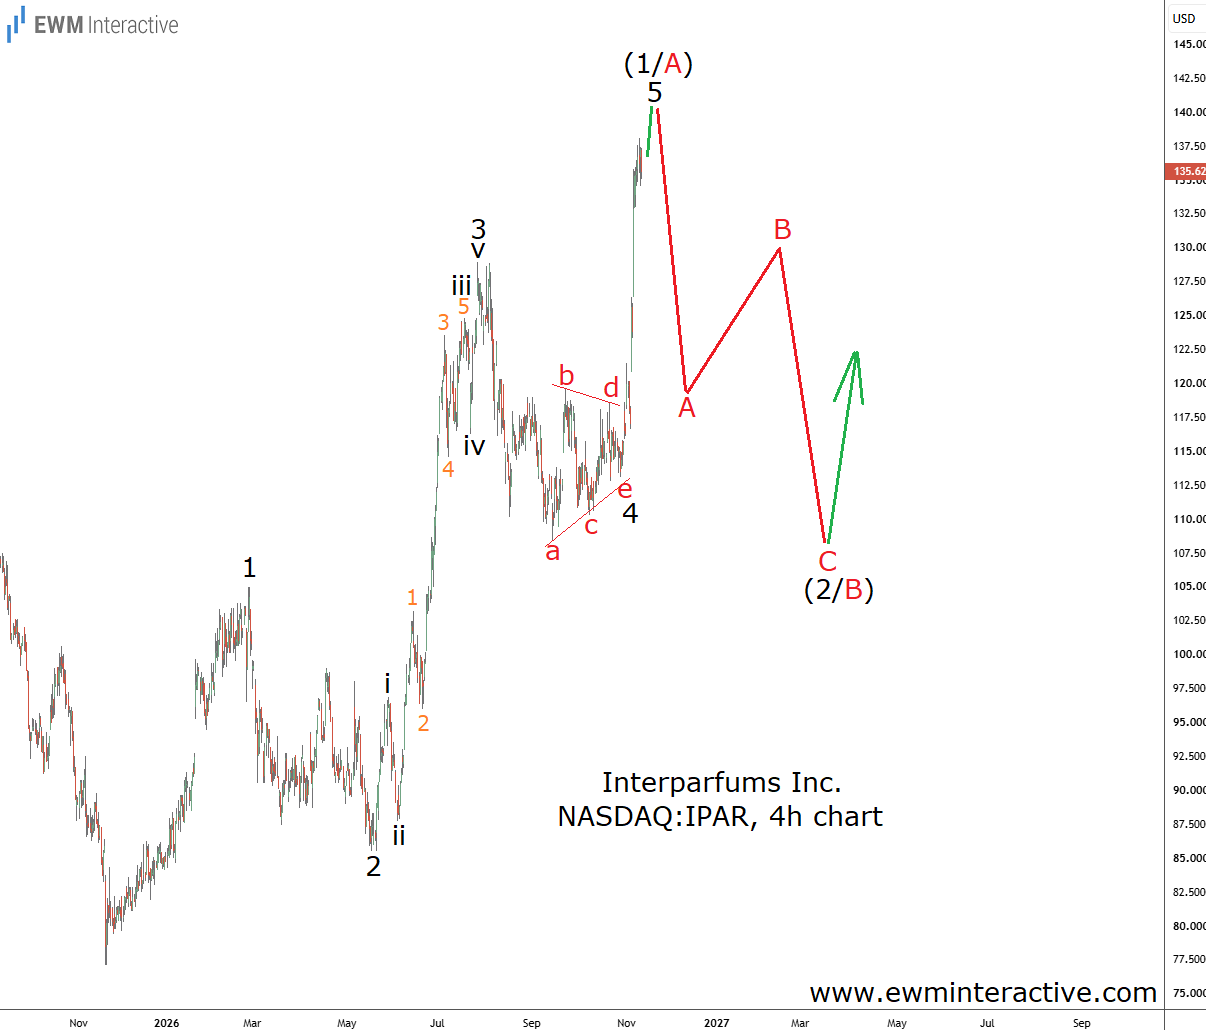
Вторая проблема связана с анализом волновой теории Эллиотта и классической моделью, которую мы обнаружили на 4-часовом графике Interparfums, представленном ниже.

Это показывает, что рост с чуть более 77 долларов до более чем 138 долларов за акцию принял форму пятиволнового импульса . Мы обозначили паттерн 1-2-3-4-5, где в третьей волне видны две более низкие степени тренда, а четвертая волна, похоже, представляет собой треугольник , обозначенный abcde. Согласно теории, за каждым импульсом следует трехволновая коррекция , которая обычно полностью стирает пятую волну. Учитывая высокую оценку Interparfums, мы считаем, что коррекция в любом случае неизбежна.

Однако для разворотов рынка часто необходим катализатор – нечто, что напомнит рынку о его задаче – правильной оценке активов. Это подводит нас к прогнозу компании на 2027 год, который должен быть опубликован 18 ноября. Аналитики, отслеживающие компанию, ожидают выручку в размере 1,6 млрд долларов в следующем году, что подразумевает рост на 6,7%. Однако это может оказаться слишком сложной задачей, учитывая нулевой рост в 2026 году. Не говоря уже о том, что даже такой умеренный рост вряд ли оправдает коэффициент P/E, равный 28.

Поэтому вместо того, чтобы экстраполировать недавнее прошлое на будущее, мы считаем, что рынок, скорее всего, продемонстрирует свое разочарование в Interparfums в ближайшие месяцы, возможно, уже на следующей неделе. Если этот подсчет верен, то зона поддержки около 105 долларов за акцию выглядит естественной медвежьей целью в волне (2/B), прежде чем быки смогут вернуться (3/C).

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

вторник, 17 ноября 2026 г.

Нефтяной мираж: почему мировой рынок впервые с начала войны в Иране ушел в профицит, но заправкам от этого не легче

https://ruh666.livejournal.com/1834046.html

... от этого не легче

Свежий ежемесячный отчет Международного энергетического агентства (МЭА), опубликованный в минувшую пятницу, подарил мировым биржам долгожданную новость: глобальный нефтяной рынок впервые с момента начала войны в Иране вышел из жесткого дефицита и перешел в фазу профицита предложения. На первый взгляд — идеальный сценарий разрядки: танкеры снова идут из Персидского залива, добыча растет, а прогнозы на 2027 год выглядят почти оптимистично.

Однако если заглянуть глубже сухих сводок МЭА, картина оказывается куда более тревожной и противоречивой. За красивой вывеской «ребалансировки» скрывается глубокий структурный перекос: сырой нефти в океане становится больше, но наземные хранилища опустошены до десятилетних минимумов, а мировой рынок дизельного топлива стоит на пороге острого дефицита. Разбираемся, что на самом деле происходит с глобальной энергетикой и почему радоваться победе над кризисом преждевременно.


Возвращение баррелей: цифры большого отскока


Согласно данным МЭА, в октябре мировое предложение нефти выросло на 2,3 миллиона баррелей в сутки, достигнув отметки 105,4 млн б/с. Это продолжение сентябрьского рывка, когда рынок получил дополнительные 3 млн б/с. Впервые с начала боевых действий в Иране объем предложения превысил глобальный спрос.

Аналитики агентства прогнозируют, что четвертый квартал 2026 года закрепит этот профицит, а в 2027 году нас ждет еще более масштабное расширение предложения:

• По итогам всего 2026 года мировая добыча просядет на 4,8 млн б/с, но в 2027-м отскочит сразу на 6,6 млн б/с, достигнув в среднем 108,1 млн б/с.

• Мировой спрос в текущем году, напротив, сократится на 2,7 млн б/с (до 102,3 млн б/с), и лишь в следующем году начнет восстанавливаться темпами около 2 млн б/с. При этом падение спроса в четвертом квартале замедлится до 2,7 млн б/с против обвальных 4,4 млн б/с во втором и третьем кварталах.

Главным драйвером этого разворота стал быстрый перезапуск экспорта сырой нефти из стран Персидского залива. Страны ОПЕК+ в октябре нарастили совокупную добычу с 35,71 млн до 37,72 млн б/с. Основной вклад внесли Саудовская Аравия, Ирак и Кувейт. Россия также увеличила производство, хотя все еще отстает от своего целевого показателя на 1,22 млн б/с. Ожидаемо снизилась только добыча самого Ирана.


Статистическая ловушка: нефть на воде против пустых резервуаров


Здесь начинается самое интересное для любого, кто привык читать биржевую аналитику между строк. В октябре наблюдаемые мировые запасы нефти выросли на 52 миллиона баррелей (или на 1,7 млн б/с) — первый месячный прирост с июня. Но где физически находятся эти баррели?

Отчет МЭА прямо указывает: объем «нефти на воде» — то есть сырья, находящегося в танкерах в пути — подскочил сразу на 86 миллионов баррелей, достигнув максимума с января. Экспорт из Залива резко ускорился, и караваны судов потянулись к потребителям.

А вот на суше ситуация остается критической. Наземные коммерческие запасы продолжают таять и находятся на самом низком уровне как минимум с 2016 года. В странах ОЭСР общие запасы за октябрь упали еще на 47 миллионов баррелей, из которых 41 миллион пришелся на промышленные резервы. Если сложить потери с начала войны в Иране, то мир проел колоссальные 462 миллиона баррелей запасов.

Иными словами, текущий профицит — это пока лишь «бумажный» и логистический эффект. Сырье вышло из портов, но еще не дошло до нефтеперерабатывающих заводов и не восполнило опустошенные за время кризиса стратегические и коммерческие резервуары.


Дизельный тупик: почему сырье есть, а топлива не хватает


Главная уязвимость мировой экономики сегодня кроется не в сырой нефти, а в продуктах ее переработки. МЭА открыто предупреждает: рынки готового топлива остаются под жесточайшим давлением, и прежде всего это касается дизеля — кровеносной системы мировой логистики, промышленности и сельского хозяйства.

Причин у этого кризиса сразу несколько:

1. Ближневосточный провал переработки. Экспорт нефтепродуктов и сжиженного нефтяного газа из стран Персидского залива восстановился лишь наполовину от довоенного уровня. Танкеры везут сырую нефть, но разрушенная или остановленная перерабатывающая инфраструктура региона не выдает готовое топливо.

2. Российский фактор. Агентство отдельно подчеркивает, что продолжающиеся удары по российской энергетической инфраструктуре заметно сократили экспорт дизельного топлива из России, что наложилось на ближневосточные потери и создало эффект идеального шторма.

3. Высокие цены давят на спрос. Дорогое топливо само по себе тормозит потребление, создавая замкнутый круг: спрос падает не потому, что экономике не нужна энергия, а потому, что цены стали заградительными.

НПЗ Атлантического бассейна — в первую очередь в США — сейчас работают на пределе мощностей, снимая сливки с рекордной маржи переработки. В Азии ситуацию должны немного сгладить рост доступности сырья и новые китайские квоты на экспорт топлива, но в моменте дыру в балансе закрыть нечем.


Стратегические резервы идут в топку


Насколько серьезно западные столицы оценивают угрозу топливного голода, лучше всего показывают действия самих стран-участниц МЭА. Несмотря на бодрые заголовки о профиците нефти, 32 страны агентства не сворачивают, а, напротив, ускоряют распечатывание своих неприкосновенных запасов.

По итогам экстренной встречи 15 октября члены МЭА договорились в максимально сжатые сроки выбросить на рынок оставшиеся 100 миллионов баррелей из ранее согласованных пакетов интервенций. К середине октября мир уже сжег около 330 миллионов баррелей из стратегических резервов, причем более 40% этого объема обеспечили Соединенные Штаты. Более того, особое внимание сейчас уделяется именно готовому продукту: агентство ускоряет выпуск около 20 миллионов баррелей дизельного топлива и призывает все страны, обладающие свободными мощностями, немедленно нарастить его выпуск.


Что в итоге?


Текущий отчет МЭА — классический пример того, как макроэкономическая статистика может создавать иллюзию безопасности. Формально нефтяной рынок действительно перешагнул психологически важный рубеж: добыча стран Залива быстро восстанавливается, а глобальный баланс предложения и спроса вышел в плюс.

Но для реального сектора экономики война в Иране и удары по энергетической инфраструктуре Евразии не прошли бесследно. Рынок потерял почти полмиллиарда баррелей запасов, а разрыв между доступностью сырой нефти и дефицитом дизеля становится главным риском предстоящей зимы. Пока стратегические резервы Запада продолжают таять, а НПЗ работают на износ, говорить о возвращении к прежней энергетической стабильности не приходится — мир лишь сменил острый дефицит сырья на затяжной кризис нефтепереработки.

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
Кванты уходят в акции: надувается пузырь гораздо большего масштаба

https://ruh666.livejournal.com/1833809.html

После финансового краха 2008 года федеральное правительство усилило свою регулирующую роль, а затем обратилось к инфляции, чтобы покрыть убытки. В результате впереди нас ждут еще более масштабные кризисы.

Как описывалось в статье «Взлет квантов» (The Rise of the Quants), ипотечный крах субстандартного кредитования стал продуктом национализированного, полностью федерализованного ипотечного рынка, действовавшего по политическим мандатам. При мягкой политике Федеральной резервной системы (ФРС) система удвоила объем ипотечных кредитов на стагнирующем рынке жилья, что привело к удвоению цен на недвижимость. Дешевое внутреннее фондирование — и особенно потоки японского керри-трейда (carry-trade) — привлекли на рынок квантов (количественных аналитиков и алгоритмические фонды). Игнорируя беспрецедентную ценовую инфляцию, они делали ставки с высоким кредитным плечом на субстандартные ценные бумаги, используя одну и ту же модель, построенную на одном и том же допущении: цены на жилье никогда не падают. Закупки со стороны ипотечных агентств с господдержкой (GSE) продолжали раздувать пузырь до тех пор, пока иностранные инвесторы — Япония и Китай — наконец не усомнились в этом безумии. Как только керри-трейд закончился, сворачивание позиций должно было продолжаться до полного сдутия пузыря, что с политической точки зрения снова сделало бы покупку жилья «доступной».

Когда ипотечные агентства понесли кредитные убытки в размере 50 процентов и более от оценочной стоимости и перешли под внешнее управление государства, банки столкнулись с аналогичной участью. По счастливому стечению обстоятельств новым председателем ФРС стал Бен Бернанке, который в бытность профессором разработал концепцию японского керри-трейда, а будучи членом Совета управляющих ФРС, поощрял кредитные практики, раздувавшие пузырь. «Пруденциальное регулирование» позволяло банкам, застрахованным на федеральном уровне, финансировать 95–98 процентов этих ценных бумаг, имея всего 1,6 процента собственного капитала, а остальное покрывалось за счет застрахованных государством депозитов.

Политики ответили созданием «механизмов ликвидности» Казначейства на 20 триллионов долларов, в то время как Бернанке взял инвестиционные банки под защитное крыло ФРС и ввел «временное» количественное смягчение (QE) для раздувания стоимости ипотечных бумаг, а также политику нулевых процентных ставок (ZIRP) для раздувания цен на активы в целом. Эти интервенции были беспрецедентными по масштабу, но следовали историческому шаблону: попытке обеспечить «мягкую посадку» через непрозрачное спасение за счет государства (bailout). Как только эти постоянные и «временные» меры были внедрены, вся финансовая и политическая система оказалась на игле.

Обвинив во всем Уолл-стрит, политики «замели следы и удвоили ставки». Они усилили централизованный пруденциальный надзор: ввели современные режимы регулирования, расширили надзорные органы и создали новый Совет по надзору за финансовой стабильностью (FSOC), который по иронии судьбы возглавило Казначейство. Эти меры не устранили системный риск — они институционализировали моральный риск (moral hazard) во всей политической системе. Федеральное правительство попало в зависимость от монетизации триллионных дефицитов. Власти штатов и местные органы власти — теперь фактически ставшие фискальными агентами — без каких-либо ограничений наращивали штат сотрудников и расходы.

Это породило моральный риск, который привел к «Краху государственных пенсионных фондов». Когда инвестиции в акции и фонды прямых инвестиций (private equity) не смогли замаскировать дефицит финансирования в 6 триллионов долларов, фонды обратились к спекуляциям квантов, чтобы покрыть разницу. Кванты сделали свое предложение. Даже со своей структурой вознаграждения «2 и 20» — 2 процента годовой комиссии за управление и 20 процентов от прибыли без возврата средств в случае убытков — они пообещали доходность, достаточную для покрытия десятилетий недофинансирования. Если бы попечительские советы пенсионных фондов провели проверку, они бы узнали, что за весь цикл, завершившийся крахом 2008 года, ипотечные кванты (используя 10 процентов денег государственных пенсионных фондов) забрали себе 97 процентов всей прибыли. Но поскольку терять им было нечего, кроме денег налогоплательщиков, советы пенсионных фондов приняли это предложение и перевели примерно треть своих портфелей в эту откровенную авантюру.
Пузырь на рынке акций после 2008 года — прямой потомок ипотечного пузыря. Те же политические стимулы — теперь исходящие от государственных пенсионных фондов — создали неэластичный спрос на активы. Те же квантовые платформы построили модели, исходя из предположения, что волатильность останется подавленной. То же кредитное плечо усилило подверженность той же базовой динамике: инфляции активов, вызванной искусственно заниженными ставками.

Комплексы хедж-фондов и квантов повторили механику пузыря начала 2000-х, но в гораздо большем масштабе, опираясь на два двигателя с кредитным плечом.

• Во-первых, стратегии длинных/коротких позиций по акциям (long/short equity) с использованием плеча. Приток средств государственных пенсий позволил управляющим сформировать огромные длинные портфели (long books) с плечом, финансируемые за счет дешевого РЕПО и японского керри-трейда. Длинные позиции навсегда выводили акции из свободного обращения на рынке, а короткие позиции (шорты) не компенсировали это изъятие. С притоком сотен миллиардов в длинные корзины — и почти триллиона в мультистратегические комплексы — предложение акций механически сокращалось. Концентрация в акциях технологических гигантов (mega-cap) усиливала этот эффект через мультипликатор свободного обращения в индексах (index-float multiplier), где каждый доллар длинной позиции создавал примерно пять долларов повышательного давления на веса в индексе. Это была не рыночная оценка, а искусственно созданный дефицит.
• Во-вторых, стратегии подавления волатильности. Эти платформы делали ставки с кредитным плечом на то, что волатильность не вырастет. Сама ставка подавляла волатильность, снижая расчетный риск (VaR) и расширяя допустимое кредитное плечо. По мере падения волатильности управляющие занимали все больше средств для поддержания доходности, создавая самоусиливающуюся петлю: подавленная волатильность → более низкий VaR → большее кредитное плечо → дальнейшее подавление волатильности. Прибыльность полностью зависела от того, останется ли волатильность низкой.

Оба двигателя схлопываются одинаково. Когда волатильность растет по любой внешней причине — ставки, геополитика, шоки ликвидности — показатель VaR подскакивает, лимиты кредитного плеча нарушаются, и одновременно приходят маржин-коллы. Портфели long/short приходится немедленно распродавать, сбрасывая позиции на неэластичный рынок, где слишком мало естественных покупателей. Стратегии подавления волатильности рушатся мгновенно: более высокая волатильность вынуждает к немедленному сокращению плеча (делевериджу), что еще больше повышает волатильность и запускает новую волну ликвидаций. Незначительные шоки превращаются в разрушительные спирали.

Мультистратегические платформы зеркально повторяют своих ипотечных предшественников: валовое кредитное плечо в 400–500 процентов, финансирование через сделки РЕПО овернайт, переполненные факторные портфели и программная распродажа активов по алгоритмам VaR. Когда волатильность растет, вся конструкция разворачивается вспять в один момент.

Федеральная резервная система с самого начала знала о пузыре — и о своей собственной роли в его создании. Пока ставки оставались около нуля, кредитное плечо было дешевым, волатильность — подавленной, а цены на активы могли оставаться завышенными. Но, как заметил экономист Герб Стайн более полувека назад: «Если что-то не может продолжаться вечно, оно остановится»...Читать далее...

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

Десять дней на чистосердечное: Скотт Бессент поставил совет директоров Nvidia на счетчик

https://ruh666.livejournal.com/1833711.html

Друзья, запасайтесь попкорном, потому что в Кремниевой долине разыгрывается драма почище шекспировских страстей, только вместо кинжалов и ядов в ход пошли секретные меморандумы Госдепа, сингапурские фирмы-прокладки и ультиматумы американского Минфина.

Еще вчера основатель Nvidia Дженсен Хуанг казался неприкасаемым божеством искусственного интеллекта. Его знаменитая черная кожаная куртка была символом технологического превосходства США, а капитализация компании росла быстрее, чем госдолг перед выборами. Но в один прекрасный ноябрьский четверг сказка закончилась: Хуанг спешно покинул пост гендиректора и вышел из совета директоров.

И если кто-то на Уолл-стрит наивно полагал, что на этом ритуальном жертвоприношении история закроется, то министр финансов США Скотт Бессент в воскресном эфире Fox News доходчиво объяснил: банкет только начинается.

Десять дней на раздумья и поиск «варяга»


Риторика главы американского Минфина больше напоминала допрос с пристрастием, чем стандартный комментарий чиновника о делах частного бизнеса. Бессент прямо заявил, что Nvidia нужна «драматическая встряска» на самом верху, а нового руководителя совет директоров обязан искать строго за пределами компании. Никаких преемников из числа верных оруженосцев Хуанга — только внешний кандидат, не замазанный в местной корпоративной культуре.

Самое пикантное в выступлении Бессента — это жесткий таймер. Министр дал совету директоров Nvidia и привлеченным внешним юристам ровно 10 дней, чтобы положить на стол ответы на неудобные вопросы.

Вашингтон не интересуют личные слабости ушедшего гендиректора. Бессента интересует системный вопрос: была ли в Nvidia сознательная «культура несоблюдения правил»? Проще говоря, не закрывало ли руководство глаза на серые схемы ради того, чтобы «накачать» выручку и порадовать акционеров красивыми отчетами?

«Эти подставные компании были очевидны. Против них уже велись расследования. Использовала ли их Nvidia как обходной путь для продажи чипов китайцам?» — риторически вопрошает глава Минфина. Когда главный казначей Америки задает такие вопросы в прямом эфире, акции компании закономерно летят вниз (за неделю минус 12,7%), а у юристов корпорации резко портится сон.


Сингапурский след и роковая однофамилица


Откуда вообще взялся этот идеальный шторм? Вся конструкция рухнула после расследования The New York Times и секретной записки, курируемой госсекретарем Марко Рубио. Выяснилось, что в центре скандала стоит некая Элис Хуанг — бывший топ-менеджер сингапурской фирмы Megaspeed International. По данным американских спецслужб, ее завербовала китайская разведка для сбора данных о самом Дженсене и новейших ИИ-чипах Nvidia.

Но шпионаж — это лишь половина беды. По словам конгрессмена-республиканца Джона Муленаара, возглавляющего спецкомитет Палаты представителей по Китаю, эта самая Элис умудрилась выстроить структуру, через которую прошло высокотехнологичных чипов на 12 миллиардов долларов. Сейчас следователи с большим интересом выясняют, какая доля этого железа благополучно уехала в Поднебесную в обход всех американских санкций.

Дженсену Хуангу теперь придется объясняться не перед восторженными айтишниками на презентациях, а на закрытых слушаниях сразу перед тремя комитетами Конгресса — по иностранным делам, по разведке и по Китаю. Конгрессмены настроены по-боевому: связи главы стратегической корпорации с гражданкой КНР они уже окрестили «безответственностью и прямой угрозой национальной безопасности».


Битва бульдогов под вашингтонским ковром


Как это всегда бывает в большой политике, громкий провал немедленно породил игру в «переведи стрелку». Пока Минфин громит Nvidia, ведущий телеканала Ларри Кадлоу задал Бессенту логичный вопрос: а почему, собственно, та самая сингапурская Megaspeed вообще не попала в черный список Министерства торговли США, раз она была такой «очевидной» прокладкой?

Ответ Бессента достоин занесения в учебники аппаратной борьбы. Он изящно кивнул в сторону министра торговли Говарда Лютника: мол, Минфин и другие ведомства давно требовали внести контору в санкционный список, «но ручка для подписи была у Минторга». Классика жанра: в Вашингтоне у победы всегда сто отцов, а у просра.. простите, упущенного китайского шпиона — конкретный сосед по кабинету министров.

Тем временем на Капитолийском холме уже закипела законодательная мысль. Конгрессмен Муленаар требует срочно вписать новые жесткие законы об экспортном контроле в оборонный бюджет (NDAA). Но тут Бессент внезапно включил режим здравого смысла и заявил, что новые законы не нужны — старых вполне хватает, просто их надо нормально исполнять. Видимо, в Минфине понимают, что если Конгресс начнет чинить экспортный контроль своими руками, индустрия полупроводников встанет окончательно.


Уолл-стрит против Вашингтона: кто кого?


Пока чиновники делят ответственность, крупные инвесторы Nvidia пытаются спасти свои миллиарды и здравый смысл. Пока букмекеры ставят на главу Arm Рене Хааса как на главного претендента на трон, тяжеловесы вроде Брэда Герстнера (Altimeter Capital) и Гэвина Бейкера (Atreides Management) написали совету директоров открытое письмо.

Суть послания проста: не порите горячку. Инвесторы требуют «медленного и взвешенного» поиска преемника и — внимание! — просят оставить дверь открытой для потенциального возвращения Дженсена Хуанга.

И вот тут мы наблюдаем главный конфликт современной Америки. С одной стороны — крупный капитал, для которого Хуанг остается гением, построившим империю, и которому глубоко плевать, через какой Сингапур уходили чипы, лишь бы маржа росла. С другой стороны — вашингтонская машина национальной безопасности, для которой геополитика и сдерживание Китая давно важнее капитализации любой, даже самой великой корпорации.

Во вторник временному гендиректору Колетт Кресс предстоит отчитываться за третий квартал перед нервными акционерами. А через десять дней истечет ультиматум Скотта Бессента. И что-то подсказывает, что в этом раунде кожаная куртка бессильна против папки с грифом «Совершенно секретно».

А вы как думаете, друзья: пожертвует ли совет директоров Nvidia своим отцом-основателем окончательно ради мира с Вашингтоном, или у Уолл-стрит хватит лоббистского веса отбить Хуанга? Делитесь прогнозами в комментариях!

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
понедельник, 16 ноября 2026 г.

Горящий Ормуз и дипломатия трех авианосцев: почему Трамп тянет с ударом по Ирану на фоне минной войны в заливе

https://ruh666.livejournal.com/1833387.html

Ситуация в Персидском заливе стремительно приближается к точке кипения, где любая искра способна обрушить мировую энергетическую логистику. Понедельник, 16 ноября, начался с тревожных сводок из Ормузского пролива: сразу несколько коммерческих танкеров охвачены огнем, судоходство в узком бутылочном горлышке мировой торговли фактически парализовано, а у берегов Аравийского моря сосредоточилась беспрецедентная американская военно-морская группировка.

Однако за внешним грохотом взрывов и воинственной риторикой сторон скрывается сложная геополитическая партия, в которой Белый дом вынужден балансировать между демонстрацией абсолютной военной мощи и страхом собственных региональных союзников перед большой войной.

Минный капкан в главной нефтяной артерии мира


Утренние сообщения иранских военно-морских сил и Корпуса стражей исламской революции (КСИР) звучат как сводки с полноценного театра боевых действий. По официальной версии Тегерана, сразу три нефтяных танкера подорвались на морских минах в районе Ормузского пролива, после чего на судах вспыхнули сильные пожары, а одно из них полностью потеряло ход.

Примечательна риторика иранской стороны. ВМС Ирана фактически переложили ответственность на самих судовладельцев, заявив, что танкеры якобы отключили системы отслеживания (AIS) и без разрешения вошли в «запретные и небезопасные морские зоны». Параллельно британское Управление морских торговых операций (UKMTO) зафиксировало попадание «неизвестного снаряда» в машинное отделение еще одного судна, выходившего из пролива.

Фактически Тегеран перешел к стратегии «ползучей блокады» и асимметричного удушения судоходства. Иранским силам даже не нужно официально перекрывать пролив — достаточно превратить его в минное поле с непредсказуемыми правилами игры, где страховка судов становится неподъемной, а каждый рейс превращается в русскую рулетку.


Три авианосца на пороге и неожиданные тормоза Трампа


На фоне пылающих танкеров Вашингтон стянул в регион колоссальный военный кулак. С официальным прибытием в зону ответственности Центрального командования США (CENTCOM) авианосца USS Theodore Roosevelt (CVN-71), в Аравийском море сосредоточилась сразу три американские авианосные ударные группы (включая USS George Washington). В классической военной доктрине США концентрация трех авианосцев в одной точке означает готовность к проведению масштабной воздушной и морской кампании.

Однако здесь возникает главный парадокс текущего кризиса. Несмотря на беспрецедентную концентрацию сил и откровенно провокационные действия Ирана, президент Дональд Трамп посылает четкие сигналы о намерении воздержаться от возобновления массированных бомбардировок Исламской Республики — при условии, что Тегеран и йеменские хуситы не пойдут на новые прямые провокации против американцев.

Почему Трамп, имея под рукой колоссальную огневую мощь, нажимает на тормоз? Ответ кроется в позиции арабских монархий Персидского залива.


Заложники географии: почему союзники США просят не стрелять


Вашингтонские союзники в регионе прекрасно понимают простую истину: в случае полномасштабного американского удара по Ирану основной удар ответного возмездия примут на себя не континентальные Штаты, а их нефтяные терминалы, опреснительные заводы и города.

Сам Трамп в недавнем интервью Стивену Эй Смиту предельно откровенно описал эту дилемму: «Я мог бы покончить с этим немедленно, но по просьбе стран, которые я стремлюсь защитить, мы идем немного более длинным, чуть более цивилизованным путем».

В Тегеране эту уязвимость арабских соседей США прекрасно видят и активно ею пользуются. В минувшие выходные КСИР продемонстрировал, что способен бить через залив, атаковав беспилотниками Бахрейн, где базируется Пятый флот ВМС США. Шесть дронов были нацелены на американские радиолокационные системы ПВО на вертолетной базе Эр-Рифа. И хотя МИД Бахрейна отчитался об успешном отражении атаки и возложил на Тегеран всю ответственность за эскалацию, сам факт того, что иранские БПЛА долетают до ключевых военных объектов в заливе, действует на местные элиты отрезвляюще.


География угроз: от Бахрейна до европейских баз


Иранское руководство сознательно повышает ставки, демонстрируя готовность к горизонтальной эскалации конфликта. Секретарь Высшего совета национальной безопасности Ирана Мохсен Резаи выступил с прямым предупреждением в адрес Запада: если американская авиация использует базы на территории Европы для нанесения ударов по Ирану, Тегеран оставляет за собой право нанести удары по военным объектам США в европейских странах.

Эта риторика — часть продуманной стратегии сдерживания. Иран пытается донести до Вашингтона и его союзников, что локальной «хирургической операции» не получится: любой крупный удар неминуемо втянет в воронку конфликта и энергетическую инфраструктуру Персидского залива, и европейский театр, и мировую экономику в целом.


Что дальше?


Текущая конфигурация в Персидском заливе представляет собой крайне неустойчивое равновесие. С одной стороны, США создали у берегов Ирана группировку, способную за считанные дни уничтожить военную и промышленную инфраструктуру страны. С другой — политическая цена применения этой силы для Белого дома и его арабских партнеров оказывается слишком высокой, особенно на фоне риска перекрытия Ормузского пролива и скачка нефтяных котировок.

Тегеран же ведет игру на грани фола: подрывы танкеров и атаки дронов дозируются ровно настолько, чтобы держать регион в парализующем напряжении и диктовать свои условия, но не переходить ту красную черту, после которой у Трампа просто не останется иного выбора, кроме как отдать приказ на открытие огня трем авианосным группам. В таких условиях любая случайная ошибка капитана танкера или оператора ПВО может запустить сценарий, остановить который дипломатия уже не сможет.

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

Миф об «американских рабочих местах»

https://ruh666.livejournal.com/1833035.html

Вслушиваясь в выступления некоторых из самых влиятельных представителей американского правого крыла, я постоянно слышу о необходимости «вернуть» рабочие места в Америку. Понятие «американские рабочие места» — будь то возвращение производственных рабочих мест, ранее отнесенных за границу, или максимизация занятости для местных жителей и минимизация для иностранцев — противоречит меритократическому капитализму свободного рынка и самой американской жизни.

Существуют две различные интерпретации понятия «американские рабочие места»: одна касается того, где находятся рабочие места, а другая — кто их занимает. В рамках такой «окна Овертона» антикапиталистические фанатики осуждают свободную торговлю и иммиграцию как вредные для здоровья американской экономики и общества.

Популисты с обеих сторон политического спектра удобно скрывают тот факт, что «священный» акт возвращения рабочих мест на родину в конечном итоге не является хорошей политикой. Экономика с упором на собственное производство наносит ущерб внутреннему потребителю в виде более высоких цен из-за более высоких производственных издержек, отпугивает таланты со всего мира, поскольку — в такой экономике — «американские рабочие места» должны в первую очередь достаться американцам, и увековечивает беспринципную экономическую и политическую культуру, где этническая принадлежность и происхождение, а не навыки и заслуги, определяют, кто будет принят на работу.

Во-первых, идея о том, что определенные жители имеют право на определенные рабочие места просто потому, что они родились в юрисдикции, где другие не родились, по своей сути не соответствует принципам меритократии и противоречит американским ценностям. Соединенные Штаты были построены на идее упорного труда и меритократии; в стране, где национальная идентичность, гражданство или этническая принадлежность не рассматривались как критерии успеха в жизни, а как преданность делу и добрые дела.

Когда правительственный орган или политическая философия утверждают, что для того, чтобы нанимать иностранцев, необходимо обеспечить максимальную занятость местных жителей, меритократия подвергается нападкам в самой своей основе. В меритократическом обществе решения о найме принимают частные предприятия, а не правительство. При принятии решения о найме учитываются навыки, способности, стоимость рабочей силы и так далее, а не маргинальные политические прихоти бюрократов.

Таким образом, концепция американских рабочих мест для американцев по своей сути не является меритократической и создает класс привилегированных работников, снижая конкуренцию. Правые справедливо выступают против DEI (разнообразие, равенство и инклюзивность) как немеритократического механизма, который отнимает возможности у наиболее достойных и отдает их горстке расовых и этнических меньшинств, одновременно поддерживая политику занятости, подобную DEI, для граждан. Рабочие места, зарезервированные только для определенной категории людей, являются немеритократическими.

Это первое противоречие в концепции «американских рабочих мест»: трудоустройство рассматривается как право, основанное на гражданстве, а не на заслугах.

Во-вторых, возврат рабочих мест в страну — это нежизнеспособная и в корне ошибочная экономическая политика. Свободная торговля снизила цены, повысила доступность товаров и укрепила покупательную способность рядовых американцев, чьи телефоны и автомобили производятся в странах с гораздо более низкими производственными затратами, что делает все эти товары более доступными для потребителей и семей.

Если бы многие из этих загрязняющих окружающую среду и требующих больших физических усилий рабочих мест в обрабатывающей промышленности когда-либо вернулись в Америку — при условии наличия достаточной рабочей силы, готовой и способной занять эти места, — цены на всё резко бы выросли. Такие последствия уже ощутимы для потребителей из-за инфляции, вызванной безрассудными тарифами и торговыми войнами, или из-за того, что некоторые компании предпочитают переносить свои операции в США, чтобы избежать тарифов.

Излишне говорить, что существует 7 миллионов вакансий, которые нынешний персонал не желает заполнять, и компаниям приходится нанимать иностранных работников для заполнения этих вакансий, что сводит на нет цель протекционистской экономической политики.

Оказывается, создание или возвращение «американских рабочих мест» в качестве отдельной политической цели, игнорируя способность рынка распределять капитал так, как он считает нужным, является политической ошибкой. Наиболее развитые страны нашего мира сегодня, включая Соединенные Штаты и страны Западной Европы, преуспевают в области искусственного интеллекта, финансов, технологий и услуг.

Производство, добыча угля и другие виды тяжелого труда все чаще рассматриваются как секторы, доминирующие в экономиках стран второго и третьего мира, чья рабочая сила недостаточно квалифицирована или подготовлена ​​для работы с высокотехнологичными технологиями, искусственным интеллектом и финансовыми услугами. Концепция «американских рабочих мест» изменит экономическую структуру Соединенных Штатов, превратив их в экономику развивающейся страны.

Это второе противоречие: возвращение производственных рабочих мест на территорию США не обязательно повышает покупательную способность американских потребителей и не гарантирует, что эти рабочие места будут заняты гражданами США...Читать далее...

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал