среда, 4 сентября 2019 г.

Дефляция и отрицательные процентные ставки (часть 2) (перевод с deflation com)

https://ruh666.livejournal.com/508608.html
Новое исследование показывает, что отрицательные ставки фактически сокращают банковское кредитование.

Недавно мы сосредоточились на долговом-дефляционном влиянии отрицательных процентных ставок. Теперь мы выделяем новое исследование, проведенное в Университете Бата, Англия, в котором говорится, что отрицательные процентные ставки, вместо того, чтобы стимулировать банковское кредитование, фактически снижают его.

Исследователи газеты использовали набор данных, включающий 7 359 банков из 33 стран-членов ОЭСР за 2012-16 гг., И обнаружили, что банковская маржа и прибыль упали в тех странах, которые проводят политику отрицательных процентных ставок по сравнению со странами, которые не приняли политику. В частности, было установлено, что рост кредита был подорван из-за сжатия банковской маржи, вызванного отрицательными процентными ставками.

Один из авторов, д-р Ru Xie, цитируется на scienceblog.com и заявляет: «Это хороший пример непредвиденных последствий. Наше исследование показывает, что отрицательная политика в отношении процентных ставок имеет негативные последствия, особенно в условиях, когда банки уже борются за рентабельность при медленном восстановлении экономики, исторически высоким уровнем просроченных кредитов и фазе сокращения заемных средств после банковского кризиса".

Далее он говорит: «Если банковская маржа сжимается из-за низкой долгосрочной доходности и если рост кредитования ограничен, то прибыль банка будет соответственно уменьшаться. Снижение прибыли может подорвать собственные средства банковска и ограничить рост кредита, тем самым подавляя любое положительное влияние на внутренний спрос денежно-кредитной политики отрицательных процентных ставок».

Недавно глава финансового надзора в Дании предупредил, что отрицательные процентные ставки подталкивают европейский банковский сектор к переломному моменту, когда банки должны либо радикально изменить свою бизнес-модель, либо согласиться с тем, что им придется сокращаться. Все больше и больше доказательств того, что отрицательные процентные ставки являются дефляционными.

В течение многих лет наш волновой анализ европейского банковского сектора по Эллиотту наводит на мысль, что нисходящий тренд, начавшийся в 2007 году, еще не закончился. В этом смысле можно было бы прогнозировать тот факт, что жернова отрицательных процентных ставок помешают бизнес-моделям банков. Наш график показывает, что нисходящий тренд еще далек от завершения и, фактически, может вступить в самую драматичную волну спада. Дойдёт ли тогда, что отрицательные процентные ставки являются дефляционными?
перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Российские ОФЗ на исторических максимумах

https://ruh666.livejournal.com/508413.html
Сегодня индекс государственных облигаций (RGBI) закрылся на уровне 145.27 (максимум дня). Исторический максимум был достигнут 23 марта прошлого года на уровне 145.31.

Напомню, что в тот день доллар торговался около 57 рублей, правда нефть brent стоила дороже - около 70 долларов за баррель.

вторник, 3 сентября 2019 г.

Установка волн Эллиотта в GBPAUD поддерживает медведей

https://ruh666.livejournal.com/508126.html
Между 30 июля и 26 августа GBPAUD удалось восстановить с 1.7561 до 1.8337. Несмотря на перспективы Brexit без сделки, австралийский доллар был слабее своего британского конкурента почти месяц. Тем не менее, GBPAUD упал примерно на 400 пунктов с 26 августа. Трейдеры, вероятно, задаются вопросом, является ли это возможностью покупки или началом более широкой распродажи. Нам тоже интересно, так что давайте рассмотрим ситуацию через призму принципа волн Эллиотта.

4-часовой график GBPAUD показывает не только восстановление от 1.7561, но также и предыдущее снижение от 1.8884. Как видно, это пятиволновая импульсная модель, обозначенная 1-2-3-4-5. Пять подволн волны 3 также могут быть распознаны. Согласно волновой теории Эллиотта, трехволновая коррекция следует за каждым импульсом. Это означает, что восстановление к 1.8337 к концу августа вряд ли станет началом нового восходящего тренда. Вместо этого, это, скорее всего, простая коррекция, зигзаг A-B-C, в рамках большего нисходящего тренда от 1.8884. Обратите внимание на то, как уровень Фибоначчи 61,8% обескуражил быков в волне C. Это еще один признак того, что весь 5-3 волновой цикл завершен. Если этот подсчет верен, мы можем ожидать возобновления тренда в направлении импульсивной последовательности. Цели ниже 1.7560 имеют смысл для продолжения снижения GBPAUD.

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Волатильность фунта превысила валюты развивающихся рынков

https://ruh666.livejournal.com/507714.html
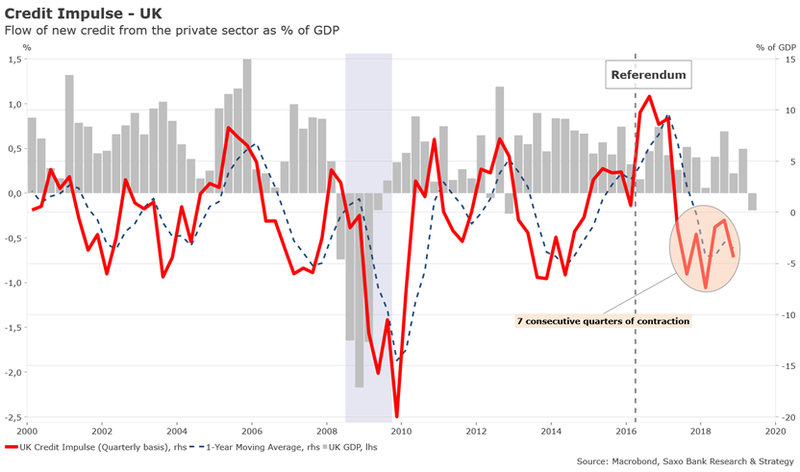
В экономике Великобритании семь кварталов сокращалось кредитование. Кредитный импульс опережает экономику на девять-двенадцать месяцев.

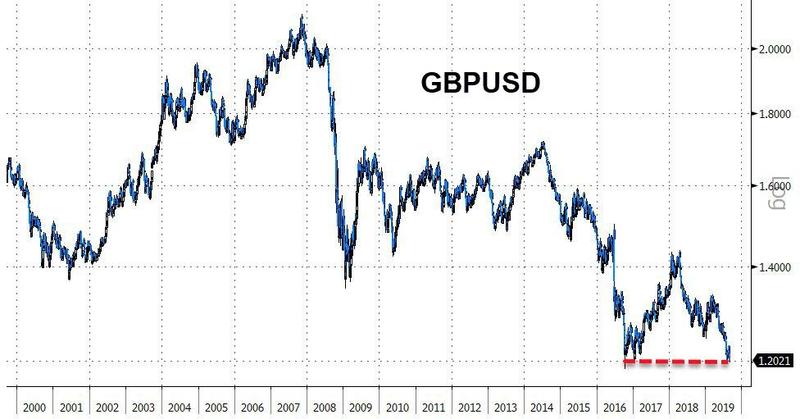
Британский фунт продолжает падать
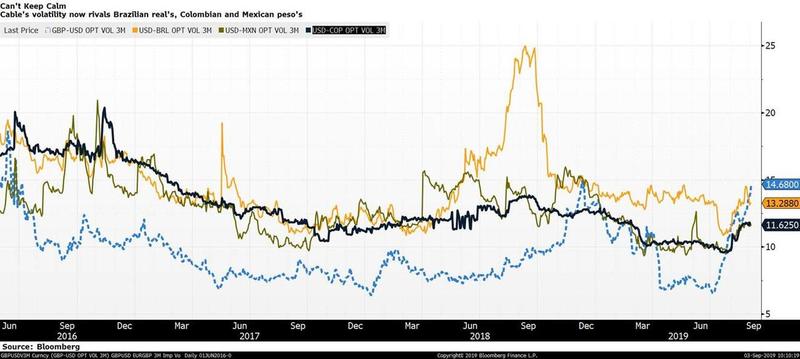
А его волатильность стала выше, чем у бразильского реала, мексиканского и колумбийского песо

понедельник, 2 сентября 2019 г.

Золото обновило исторические максимумы против многих основных мировых валют

https://ruh666.livejournal.com/507568.html
Хотя золоту ещё далеко до исторического максимума против доллара, оно обновило его против японской йены, евро, британского фунта, канадского и австралийского доллара

воскресенье, 1 сентября 2019 г.

Дефляция и отрицательные процентные ставки (перевод с deflation com)

https://ruh666.livejournal.com/507328.html
Поскольку Германия выпускает 30-летние облигации с отрицательной доходностью, уровень процентных ставок ниже нуля становится нормой. Добро пожаловать в еще не провозглашенную эру дефляции.

Главной новостью прошедшей недели стал немецкий 30-летний аукцион Bund с исторической доходностью минус 0,11%. Инвесторы, однако, были готовы купить менее половины из двух миллиардов евро облигаций в продаже. Тем не менее, тот факт, что суверенное правительство смогло выпустить 30-летний долг с отрицательной доходностью, хвалили многие, в том числе президент США Трамп. Президент писал: «Таким образом, Германия платит ноль процентов и фактически платит за кредиты, в то время как США за гораздо более сильный и важный кредит, платят проценты ...»

Этот комментарий чрезвычайно интересен, если принять во внимание недавнюю статью доктора Торстена Поллайта (здесь), в которой он критикует политику Европейского центрального банка в отношении отрицательных процентных ставок. Хотя он указывает, что новая теория отрицательной естественной процентной ставки неверна, он говорит:

«... это очень привлекательно для государства и тех групп, которые тесно связаны с ним, потому что, если центральный банк толкает процентные ставки на отрицательную территорию, залезание в долг становится прибыльным бизнесом, и финансово больные государства и банки могут уменьшить свое долговое бремя за счет кредиторов ".

Бинго. Что может быть лучше, чтобы избавиться от вашей огромной задолженности - заставить других людей расплатиться с ней. Проблема в том, что это лишает частный сектор возможности экономического роста.

Аргумент доктора Поллайта заключается в том, что центральные банки манипулируют процентными ставками по всей кривой доходности. Хотя мы не согласны с этим, вместо этого, принимая во внимание, что доходность облигаций определяется стадным поведением, влияние отрицательных процентных ставок по всей кривой доходности одинаково. Статья поднимает интересный вопрос о нормировании кредита. Если правительства и корпорации могут занимать деньги по отрицательным ставкам, то, несомненно, все будут пытаться занимать деньги, создавая огромное количество кредитов. Д-р Поллайт говорит, что ЕЦБ придется распределять кредиты и решать, кому брать кредиты. Какие правительства, корпорации или банки получат кредит? Каковы критерии для принятия решения? Оруэлловское видение нарисовано там, где «денежно-кредитная политика нулевых и отрицательных процентных ставок - если она последовательно продумана - ведет к упадку свободного общества (того, что от него осталось), каким мы его знаем в западном мире. " Пьянящие вещи.

В статье предполагается, что отрицательные процентные ставки создают огромный спекулятивный пузырь, который в конечном итоге разразится разрушительной дефляцией долга. Это возможно, но данные из Японии указывают на обратное, где ставки были нулевыми или отрицательными в течение десятилетий, и при этом ни один пузырь не проявился. Возможно, более уместной является идея Ларри Саммерса о денежно-кредитной политике «черной дыры», в которой, когда ставки снижаются до нуля или становятся отрицательными, энергия, необходимая для поддержания экономики частного сектора, не может выйти.

Одно можно сказать наверняка. Огромное количество долгов в мире не может быть поддержано и будет в будущем спущено. Будет ли этот процесс насильственным, экзистенциальным моментом или медленным дефляционным процессом, продолжающимся десятилетия, еще неизвестно.

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Экономический дайджест 01.09.2019

https://ruh666.livejournal.com/506939.html
Пара доллар/рубль на прошедшей неделе выросла и закрылась на уровне 66.79. Среднесрочно пара, скорее всего, закончила волну С волны 2 конечного диагонального треугольника с 86, которая является плоской (разметка здесь), и уже находится в волне 3. Варианты долгосрочных разметок здесь. Чистая длинная спекулятивная позиция во фьючерсе на рубль выросла на 100, с 27 100 до 27 200.  Индекс РТС вырос и закрылся на уровне 1293.32 (долгосрочная разметка здесь, среднесрочная - здесь). Индекс российских государственных облигаций (RGBI-tr) установил новый исторический максимум (536.44) и закрылся на уровне 536.42.
Мировые рынки...Читать далее...