Показаны сообщения с ярлыком развивающиеся рынки. Показать все сообщения

пятница, 19 июня 2026 г.

Энергетический обрыв, шок в цепочке поставок: токсичный коктейль, стоящий за настойчивым стремлением к заключению сделки с Ираном

https://ruh666.livejournal.com/1750823.html

Временное мирное соглашение между США и Ираном подписано, и начинается нормализация отношений в Ормузском проливе. Танкерное движение по этому важнейшему водному пути постепенно возобновляется, хотя полное возвращение к довоенным или близким к довоенным потокам энергоносителей может занять несколько месяцев.


Энергетический обрыв, шок в цепочке поставок: токсичный коктейль, стоящий за настойчивым стремлением к заключению сделки с Ираном
Однако за стремлением как можно быстрее завершить сделку по меморандуму о взаимопонимании скрывались две неприятные реалии.

Во-первых, президент Трамп недавно встречался с руководителями нефтегазовых компаний, которые, вероятно, проинформировали администрацию о том, что конфликт и закрытие морского узла в Ормузском проливе ведут к энергетическому кризису, который должен наступить к середине лета.

В среду на саммите G7 во Франции Трамп признал неприятную правду о том, что нефтяные резервы, используемые для компенсации потерь добычи энергоресурсов в Мексиканском заливе, истощаются с пугающей скоростью.

«Наши резервы закончились бы примерно через четыре недели», — заявил Трамп журналистам.

Последние данные Министерства энергетики показали, что запасы в Кушинге, штат Оклахома, снижались восьмую неделю подряд, доведя их до уровня чуть более 20 миллионов баррелей. Это самый низкий уровень запасов на этом хранилище с октября 2014 года, и он фактически означает «дно резервуара», то есть точку, при которой хранилище не может функционировать в полную силу...Читать далее...


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь


Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

среда, 18 августа 2021 г.

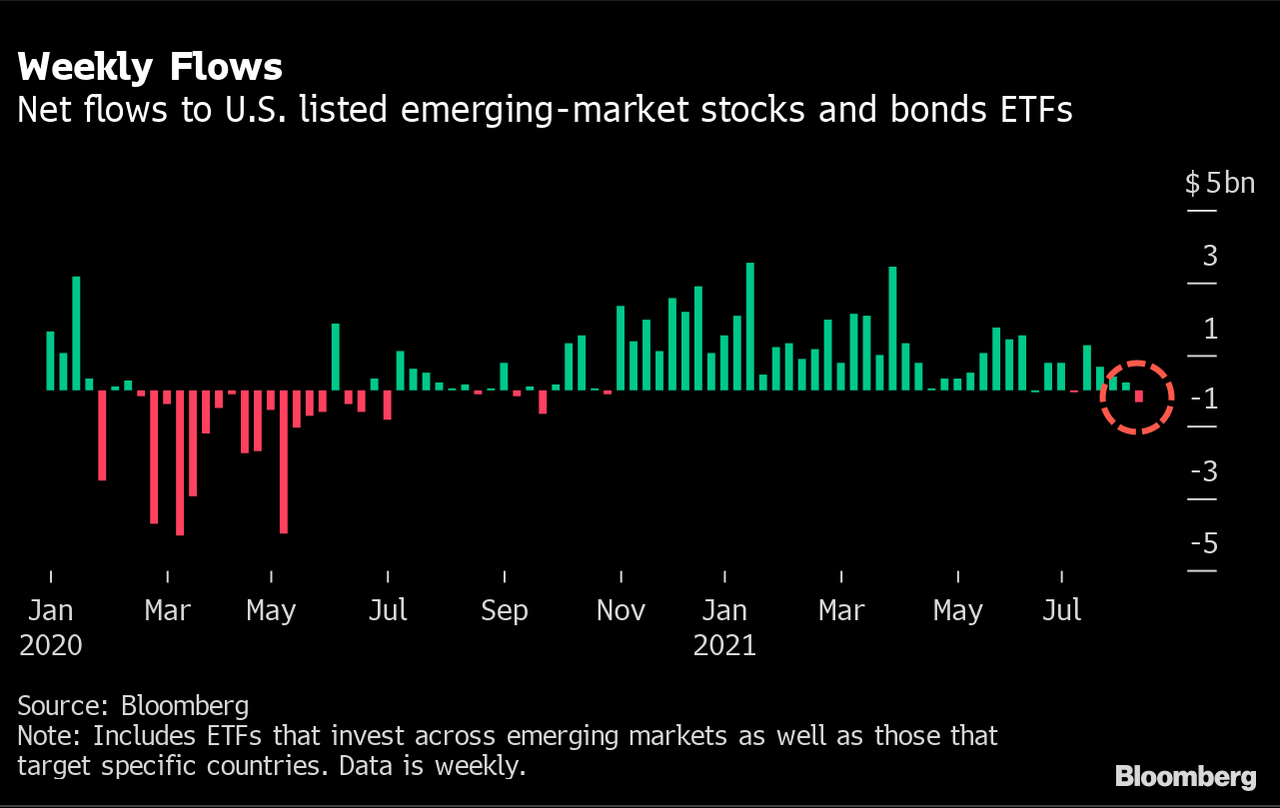
Отток из ETF развивающихся рынков достиг 11-месячного максимума из-за проблем в Бразилии

https://ruh666.livejournal.com/842102.html
«Я думаю, что ротация с развивающихся рынков на западные может продолжиться в ближайшем будущем», - сказал недавно Дэвид Чао, стратег по глобальным рынкам Invesco. Принимая во внимание ротацию Чао с развивающихся рынков на DM, данные Bloomberg показывают, что на прошлой неделе из биржевых фондов развивающихся рынков было выведено больше всего денег за 11 месяцев благодаря растущим политическим и экономическим рискам Бразилии. Рост политической напряженности в крупнейшей экономике Латинской Америки вынудил менеджеров по управлению капиталом вывести 158,2 миллиона долларов из бразильских фондовых биржевых фондов на неделе, закончившейся 13 августа. В результате биржевые фонды развивающихся стран, зарегистрированные в США, испытали самый большой еженедельный отток с сентября прошлого года.

Данные Bloomberg также показали, что изъятия средств из фондов, инвестирующих в акции и облигации развивающихся стран, на прошлой неделе составили около 345,4 миллиона долларов по сравнению с приростом в 189,7 миллиона долларов на предыдущей неделе. iShares MSCI Brazil, или EWZ, может испытать отток средств третий месяц после того, как на прошлой неделе инвесторы вывели 131,8 миллиона долларов. Акции ETF упали в коррекцию с момента пика в конце июня, упав на 13% до 36,49 доллара в понедельник, достигнув уровней, невиданных с мая.
Помимо политической бури, инвесторов также беспокоит повышение процентной ставки на центральным банком страны в следующем месяце на целый процентный пункт, которое может нанести ущерб настроениям на местных рынках. Некоторые инвесторы, такие как Карлос Ботельо, главный инвестиционный директор Limiar Capital Management в Арлингтоне, штат Вирджиния, говорят, что повышение ставок ведет к ротации фиксированных доходов. Он сказал, что инвесторы готовятся к "сокращению рисков перед началом сокращения QE ФРС". Между тем, потоковый трейдер Goldman Sachs Скотт Рубнер опубликовал свой последний отчет Tactical Flow of Funds, в котором говорится, что с начала года в мировые акции поступило более 605 миллиардов долларов.
... и 852 млрд долларов за последнюю 41 неделю с момента разработки вакцин.
Между тем, EM ETF EEM расходится с остальным миром.
Может ли отток капитала из развивающихся стран быть первым предупреждающим знаком о том, что глобальное ралли акций начинает терять силу?

перевод отсюда

5 уроков как предвидеть тенденции и развороты в криптовалюте, акциях, валютах, золоте, нефти

Руководство по выживанию для инвестора в золото: 5 принципов, которые помогут вам опережать повороты цен

Апрельский Elliott Wave Theorist Боба Пректера (3 рынка - акции, товары и процентные ставки) (бесплатно по промо-коду RUH666)

Видеоурок от Джеффри Кеннеди: «Как найти идеальный момент для входа»

Наш редактор Crypto Pro Service показывает, что волны Эллиотта предсказывают для Dogecoin после его роста на 9250% с начала года.

Три видео о товарных рынках (хлопок, соя, нефть) - бесплатный доступ на elliottwave com

Руководство по крипто-трейдингу: 5 простых стратегий, чтобы не упустить новую возможность

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»

вторник, 1 июня 2021 г.

Развивающиеся рынки: долг более чем удвоился за последнее десятилетие (перевод с deflation com)

https://ruh666.livejournal.com/808012.html

В статье CNBC от 24 мая обсуждается стремительный рост долга на развивающихся рынках и упоминается страна с наиболее «повышенным долговым бременем»:

Рост уровня долга может привести к тому, что развивающиеся рынки еще больше отстанут от развитых рынков в плане восстановления экономики после пандемии Covid-19, сказал экономист [24 мая]. «Из-за пандемии долги выросли по всех типов ... большое увеличение, конечно, произошло за счет государственного долга - и неудивительно из-за такой необходимости предоставить фискальные стимулы, в то же время налоговые поступления сильно снизились по всему миру», - сказал Стив Кокрейн, главный экономист Moody's Analytics по Азиатско-Тихоокеанскому региону, в интервью телеканалу CNBC «Squawk Box Asia». «Реальное влияние, однако, я думаю, это своего рода увеличивающийся разрыв между развитыми экономиками и развивающимися рынками. Долговая нагрузка выросла больше всего на развивающихся рынках, и у них могут возникнуть наибольшие трудности с точки зрения обслуживания этого долга в будущем», - добавил он.

Общий мировой долг в государственном, корпоративном, домашнем и финансовом секторах вырос на рекордные 24 триллиона долларов в 2020 году, как показал анализ Moody's Analytics. В результате увеличения мировой долг достиг нового максимума в 366% от валового внутреннего продукта, говорится в отчете консалтинговой компании. Согласно отчету, общий долг на развивающихся рынках более чем удвоился за последнее десятилетие и теперь составляет треть непогашенного долга во всем мире. Развивающиеся рынки, включая Турцию, Вьетнам и Бразилию, были выделены в отчете Moody's Analytics как имеющие повышенное долговое бремя в более чем одном секторе.

Многие страны с развитой экономикой также испытывают трудности с долгами. В ноябре 2020 года в отчете Elliott Wave International Global Market Perspective был представлен анализ с этим графиком и комментариями:
Смогут ли страны обслуживать свой долг или нет, будет определяющим экономическим вопросом предстоящего десятилетия. И в условиях повсеместной дефляции почти каждой развитой и развивающейся стране на планете придется ответить на этот вопрос. На данный момент настроение остается позитивным, поэтому мир по-прежнему наводнен долговыми расписками, а правительства по-прежнему имеют возможность добавлять новые. По данным МВФ, до конца года коэффициенты государственного долга вырастут на 20% от ВВП. Во всем мире отношение совокупного долга к ВВП в странах с развитой экономикой превысило уровни, которые в последний раз наблюдались в конце Второй мировой войны. Ситуация приближается к эпическому финалу, который в Conquer the Crash был описан еще в 2002 году. Этот отрывок, например, объясняет «структурный аспект дефляции и депрессии»:

«Способность финансовой системы поддерживать растущие уровни кредита зависит от динамично развивающейся экономики. В какой-то момент для поддержания растущего уровня долга требуется так много энергии - с точки зрения выплаты процентов, мониторинга кредитных рейтингов, преследования просроченных заемщиков и списание безнадежных ссуд - это замедляет общие экономические показатели. Ситуация с высоким уровнем долга становится неприемлемой, когда темпы экономического роста опускаются ниже преобладающей ставки процента по причитающимся деньгам, а кредиторы отказываются гарантировать процентные платежи дополнительным кредитом». - Conquer the Crash, 2020

перевод отсюда

Апрельский Elliott Wave Theorist Боба Пректера (3 рынка - акции, товары и процентные ставки) (бесплатно по промо-коду RUH666)

Видеоурок от Джеффри Кеннеди: «Как найти идеальный момент для входа»

Наш редактор Crypto Pro Service показывает, что волны Эллиотта предсказывают для Dogecoin после его роста на 9250% с начала года.

Три видео о товарных рынках (хлопок, соя, нефть) - бесплатный доступ на elliottwave com

Руководство по крипто-трейдингу: 5 простых стратегий, чтобы не упустить новую возможность

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»

четверг, 8 апреля 2021 г.

Развивающиеся рынки - ужасная замена

https://ruh666.livejournal.com/777278.html
Длинные позиции на развивающихся рынках - один из крупнейших рефляционных трейдов. Практически все по-прежнему влюблены в эту сделку, долгое время являвшуюся основой ETF, EEM, которая в течение нескольких месяцев работала плохо. Разрыв между SPY и EEM здесь становится довольно большим. Постоянные читатели TME знают, что мы НЕ влюбились в логику EEM по разным причинам; одна из них - это большой технологический уклон в EEM, но также и тот факт, что мы не поверили логике слабого доллара, а растущая доходность плоха для финансирования долга развивающихся стран и т.д.

Соотношение EEM и SPY достигает новых недавних минимумов и, хотите верьте, хотите нет, торгуется на уровнях середины октября. Обратите внимание, вращение тогда даже не «изобрели». Нас до сих пор удивляет, что люди продолжают вдохновенно говорить о длинных позициях на развивающихся рынках.
График от BofA FMS (февраль) еще раз показал, что толпа считает, что развивающиеся рынки являются наиболее прибыльным активом, за которым следует нефть. Два больших разочарования.
Мы видели, как частные клиенты вкладывали деньги в длинные позиции на развивающихся рынках рекордными темпами. (Бонусная диаграмма показывает также любовь к компаниям малой капитализации, что тоже относительным давно не работает).
В нашем сообщении от 18 февраля, «Развивающиеся рынки - все вас любят», мы писали; «В долгосрочной перспективе это остается активом, ограниченным диапазоном, со случайными пробоями. Тоговля в сторону прорыва часто обходится дорого ...». До сих пор контртрендовое мышление на развивающихся рынках работало хорошо, и мы пока не собираемся менять долгосрочную логику.
перевод отсюда

Бесплатный доступ к Energy Pro Service (аналитика по нефти и газу) на elliottwave com до 14 апреля

Выступление главного аналитика по рынкам США Стивена Хохберга на MoneyShow, известном мероприятии для финансовых профессионалов и дальновидных инвесторов (о психология инвесторов, акциях, процентных ставках, золоте и других товарах) - бесплатный доступ по ссылке

4-часовой курс как использовать уровни Фибоначчи для более уверенной торговли (обычная цена 129 долларов, бесплатно по промо-коду RUH666)

Три видео о товарных рынках (хлопок, соя, нефть) - бесплатный доступ на elliottwave com

Руководство по крипто-трейдингу: 5 простых стратегий, чтобы не упустить новую возможность

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»

среда, 20 мая 2020 г.

Перспектива, открывающая глаза: развивающиеся рынки и эпидемии (перевод с elliottwave com)

https://ruh666.livejournal.com/621840.html
«Драматическое падение создало огромную возможность ...»

Люди по всей планете очень хорошо осведомлены об угрозе здоровью COVID-19.

Глобальное разрушение, связанное с пандемией, намного превосходит другие серьезные проблемы со здоровьем в современной истории

Тем не менее, вы можете вспомнить новостные статьи за 2009 год, подобные этой, из New York Times (11 июня 2009 года):

Неудивительно, что [11 июня 2009 г.] Всемирная организация здравоохранения объявила, что вспышка свиного гриппа стала пандемией.

Болезнь достигла 74 стран ...

И, возвращаясь назад во времени, Всемирная организация здравоохранения представила 5 июля 2003 г. обновленную информацию о тяжелом остром респираторном синдроме, известном как SARS:

На сегодняшний день пострадали 8439 человек и 812 умерли от атипичной пневмонии.

Причина краткого обзора свиного гриппа и атипичной пневмонии состоит в том, чтобы указать, что, как это ни удивительно, обе вспышки ознаменовали не начало, а конец нисходящего тренда в акциях развивающихся рынков.

Это серьезная причина, почему на фоне угрозы COVID-19 наша Перспектива мирового рынка в апреле 2020 года показала этот график и сказала:
Резкое падение создало огромную [бычью] возможность в форме завершенного сходящегося треугольника на развивающихся рынках в целом, как показывает ETF Vanguard FTSE Emerging Markets, который является крупнейшим ETF развивающихся рынков по рыночной капитализации.
Наша текущая майская рыночная перспектива дополняет этот график индекса MSCI Emerging Markets. Последний квартальный бар показывает существенный скачок цен после мартовских минимумов. Наш глобальный аналитик отметил:
То, что этот [рост цен] начался на фоне пандемии COVID-19, лишь добавляет доказательств, подтверждающих это: Азиатско-Тихоокеанский регион и развивающиеся рынки также начали бычьи рынки на фоне эпидемии атипичной пневмонии 2003 года и пандемии свиного гриппа 2009 года, как показывает график

Конечно, COVID-19 и прошлые вспышки не «привели» к росту цен на акции. Дело в том, что, как говорилось в нашей Перспективе глобального рынка, эпидемии, как правило, происходят в конце крупных распродаж.

«Тенденция к» является ключевой фразой здесь, конечно. На финансовых рынках нет никаких гарантий. Кроме того, эта вспышка представляет собой полномасштабную пандемию с социальными и экономическими последствиями, которая уже намного превзошла все, что мы видели в 2003 или 2009 году.

После этого развивающиеся рынки стали восстановиливаться, к чему наши подписчики были готовы, и это стоит отметить. Что будет дальше, зависит от волновых паттернов Эллиотта в психологии рынка, которые наши глобальные аналитики отслеживают на развивающихся (и развитых) рынках прямо сейчас.

перевод отсюда

Читайте также С карантином и без него (Англия vs Швеция)

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»

среда, 6 мая 2020 г.

ETF с фиксированным доходом: «История ухудшения» (перевод с elliottwave com)

https://ruh666.livejournal.com/614146.html
ETFs, по сути, корзина акций или облигаций, важный торговый инструмент для рынков. Но когда вы смотрите на ETF в совокупности, они также могут рассказать очень важную историю. И когда мы смотрим на ETF с фиксированным доходом, история за последние несколько лет была последовательной. Это история об ухудшении.

Итак, если мы посмотрим на производительность ETF с фиксированным доходом за последние три года, то первым, кто выделяется, являются локальные развивающиеся рынки. EMLC - это ETF. И вы можете увидеть, что он снизился на 7% за последние три года. Это если вы хотите инвестировать в развивающиеся рынки в местной валюте. Таким образом, вы должны чувствовать себя хорошо как на развивающихся рынках, так и на EM FX. Это явно не тот случай. Исход из развивающихся рынков за последние три года. И если мы продвинемся на один год вперед, то картина останется прежней и будет строиться на себе.

Итак, вот локальное пространство EM снизилось на 7%. Теперь вы добавляете к нему развивающиеся рынки, но на этот раз в долларах США. Таким образом, даже если у вас есть надежная гавань доллара США, развивающиеся рынки все еще видят исход в течение последнего года. И вы можете увидеть это прямо здесь. Вы можете добавить к этому далее, прямо здесь, вы можете увидеть кредиты первой очереди, которые мы называем BKLN - это ETF. Это пространство облигаций с высокой доходностью. Так что те, кто готов пойти на риски и опробовать этот продукт, это целиком заемные средства. Это то, что вы делаете, когда вы оптимистичны о рынках и ищете риск. Но вы можете видеть, что они упали на 4%. И даже рынок облигаций с высокой доходностью, HYG, с которым многие знакомы. Это широкое представление высокодоходных ликвидных корпоративных облигаций, если вы хотите взять на себя риск, связанный с ним. Но, опять же, здесь более высокая доходность ниже прошлогодней на фоне EM, которая впоследствии ухудшилась.

Так что, если мы посмотрим на это год за годом, в 2020 году ... это пространство EM, вот некоторые из высокодоходных и ETFs, которые мы упоминали ранее. И мы можем добавить к этому сейчас такие вещи, как рынок краткосрочных корпоративных облигаций, который также известен как МИНТ. Теперь, почему это интересно, это то, что это корпоративные облигации, срок погашения которых составляет один год, поэтому они в целом очень безопасны. Тем не менее, год к настоящему времени это было хуже. И что действительно выделяется из года в год, так это муниципальные облигации. Муниципальные облигации являются очень привлекательным рынком для многих людей из-за особенностей налогообложения, как правило, свободных от федеральных налогов и иногда государственных и местных налогов. И это то, что используется для оплаты инфраструктуры, строительства мостов и так далее, и так далее. Так что это очень привлекательная часть рынка облигаций.

И все же здесь, год за годом, вы можете видеть, что это также вниз. Таким образом, с трех лет до одного года из года у нас наблюдалось постоянное ухудшение пространства, как продолжают показывать эти ETF с фиксированным доходом. Поэтому важно помнить, что это ухудшение ETF с фиксированным доходом продолжалось еще до пандемии. Теперь в экономическом и финансовом отношении, если рынок вернется к солнечному свету и радуге, мы ожидаем гораздо большего улучшения в фиксированном доходе, в пространстве ETF по всему спектру. Но до этого времени риски, общая картина продолжают оставаться отрицательными и продолжают предполагать дальнейшее ухудшение. И как обычно, мы будем внимательно следить.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»

вторник, 3 сентября 2019 г.

Волатильность фунта превысила валюты развивающихся рынков

https://ruh666.livejournal.com/507714.html
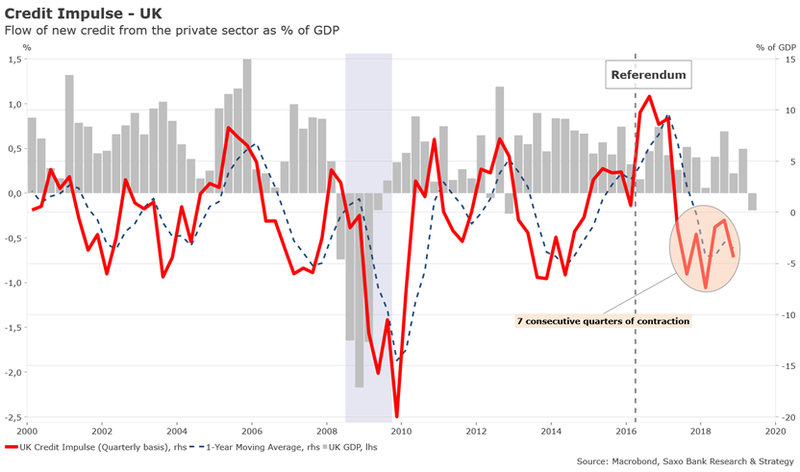
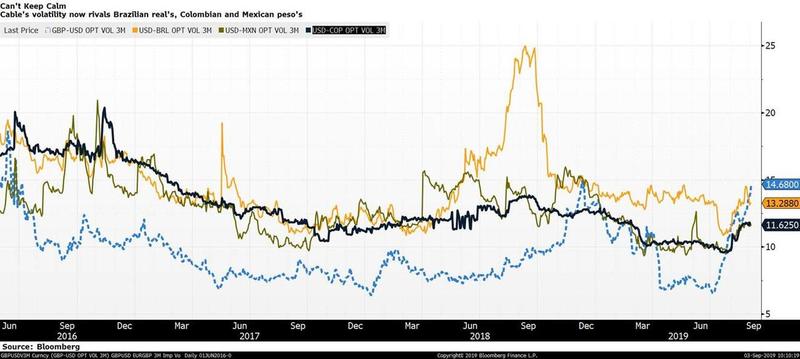
В экономике Великобритании семь кварталов сокращалось кредитование. Кредитный импульс опережает экономику на девять-двенадцать месяцев.

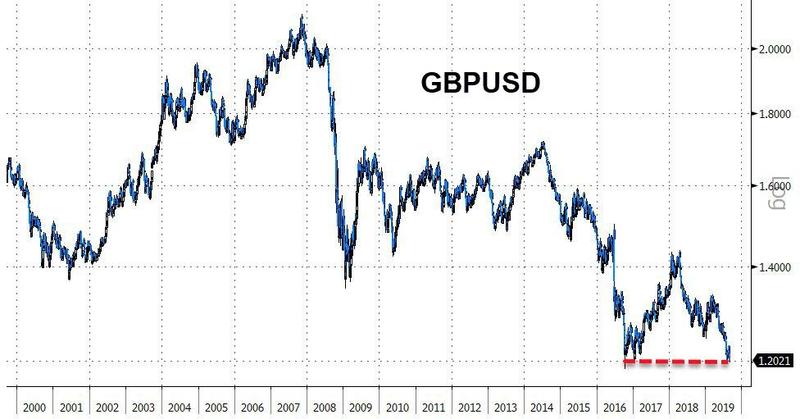
Британский фунт продолжает падать
А его волатильность стала выше, чем у бразильского реала, мексиканского и колумбийского песо

понедельник, 20 мая 2019 г.

Стоит ли инвестировать в Россию (трезвый взгляд)

https://ruh666.livejournal.com/460599.html
Начнём с того, что такие статьи пишутся не для инвесторов (можно подумать они их читают и на этом основании принимают решения), а скорее для обывателей. Мол на основании расписанной в статье логики институциональные инвесторы будут вести себя так или иначе. У одних Россия - дикий недемократический мордор, из которого инвесторы скоро убегут, тогда увидим бакс по 100500 и прочие прелести. У других - встающая с колен сверхдержава и тихая гавань, в которую инвесторы мечтают побольше вложить.

Про то, что демократия не влияет на экономику, уже говорил. Расстрою ещё больше, "реальная экономика" мало влияет на рынки, и чем дальше заходит кредитная экспансия, тем это влияние меньше. Деньги ищут хоть какую-то доходность.

Если совсем упрощать, рынки делят на развитые и развивающиеся (ЕМ). Выше аппетит к риску - выше лимиты на ЕМ, а они имеют большее влияние, чем страновые лимиты в их рамках. ЕМ маленькие по сравнению с развитыми, поэтому небольшое изменение аппетита к риску может вызвать более сильное движение.

Общие для ЕМ риски - валютные. Когда речь заходит о России, все вспоминают 2014 год, когда рубль выглядел радикально хуже других развивающихся валют. Но если взять другие отрезки, то с начала века рубль выглядел лучше турецкой лиры. В прошлом году, когда рубль падал якобы на санкциях, он делал это медленнее, чем та же турецкая лира и другие развивающиеся валюты. Короче говоря, тут нужно следить за "печатным станком", чтобы не попасть под крупную девальвацию. Также есть риски специфические, для России - это резкое падение нефти, для других ЕМ - какие-то другие, но они примерно друг друга стоят.

И последнее. В доказательство своей позиции часто приводятся странные примеры инвестирования. У одних - это покупка по хаям и продажа по лоям (посмотрите, какой ужасный рынок), у других - наоборот. В общем, всё зависит от правильно выбранных точек входа и выхода, как и на любом другом рынке.

вторник, 18 сентября 2018 г.

Инвесторы наиболее медвежьи по глобальному росту с 2011 года (много интересных графиков)

https://ruh666.livejournal.com/367329.html
Несмотря на то, что 244 респондента в последнем опросе BofA Fund Manager Survey (который управляет $ 724BN в AUM) вложились в американские акции, так как их сентябрьская аллокация в акции США снова возросла - на 2% до 21%, что является самым высоким показателем с 15 января, что делает США наиболее благоприятным регионом для акций во всем мире во второй раз подряд, ставя на то, что рекордное расхождение между США и остальным миром будет продолжаться в течение неопределенного будущего (или просто надеятся, что восходящий импульс сохранится) ...

... в то время как аллокация в акции EM упали на 9% до 10%, что является самым низким с марта 16 года и наибольшим отклонением от 43% в апреле 18, когда EM был наиболее благоприятным регионом среди инвесторов FMS ...
... они также стали все более медвежьими в отношении мировой экономики, при этом 24% опрошенных инвесторов ожидают, что глобальный рост замедлится в следующем году, по сравнению с 7% в августе. Это самое большое число пессимистов, ожидающих худшего прогноза мировой экономики с декабря 2011 года.
Как примирить эти, казалось бы, расходящиеся серии? Согласно BofA, в результате снижения налогов менеджеры фондов теперь имеют наиболее благоприятный прогноз корпоративных прибылей в США в противовес падению прогноза прибылей EM.
Кроме того, когда их спросили об их региональных ожиданиях в отношении прибыли корпораций, 69% опрошенных обнаружили, что США являются наиболее благоприятным регионом, рекордный 17-летний максимум.
И с устремлениями в США, инвесторы также сократили свою аллокацию в акции в еврозоне на 6% до 11%, что составляет 18-месячный минимум.
Тем не менее, даже несмотря на торговые позиции, немногие опрошенные считают, что расхождение между США и остальным миром будет продолжаться, причем большинство из них, или 48%, ожидают, что США будут снижаться до остальной части мира, и нынешнее расхождение закончится, потому что рост в США затормаживается; 24% отмечают, что они ожидают, что расхождение, вероятно, продолжится, а 28% считают, что рост в Азии и Европе ускорится.
Восьмой месяц подряд «Long FAANG + BAT» (36%) остается самым массовым трейдом, указанном инвесторами, за которым следуют «Short EM equity» (16%) и «Long USD» (14%).
Между тем, торговая война остается главным риском, который чаще всего цитируется респондентами (43%) четвертый месяц подряд; в тройке лидеров также замедление в Китае (18%) и количественное ужесточение (15%). Любопытно большое падение опасений относительно торговой войны, в то время как Трамп запустил второй этап в $ 200BN.
Между тем, по мере того, как золото продолжает падать, инвесторы все больше разогреваются, чистый процент участников опроса, говорящих, что золото недооценено, достиг рекордного 17-летнего минимума 19%, упав на 8 пунктов с августа.
Комментируя последний опрос, Главный инвестиционный стратег BofA Майкл Хартнетт сказал, что «инвесторы держатся за большее количество наличных денег, говоря нам, что они медвежьи по глобальному росту и бычьи по отрыву США. Менеджеры фондов сигнализируют, что они начинают закладывать в цены ястребиную политику ФРС».
Затем он обобщает сентябрьский опрос следующим образом:
Ключевые моменты FMS: инвесторы FMS медвежьи по глобальному росту (глобальный оптимизм на уровне 6-летнего минимума), бычьи по отрыву США (US equity long, достигший 4-летнего максимума, прогноз EPS на 17-летнем максимуме) и начинают закладывать в цены ястребиную политику ФРС (денежные средства в размере 18-месячного максимума 5,1%, оценка золота на 17-летнем минимуме, вес IG-облигаций на 10-летнем минимуме).
Максимальные 3 «хвостовых рисков»: торговая война (снижение), замедление роста в Китае (повышение), количественное ужесточение (повышение).
Максимальные 3 «самых массовых трейдов»: long FAANG + BAT (снижение), short EM (повышение), long US $ (повышение).
Максимальные 3 лонга: акции США, денежные средства, рост (график 1).
Максимальные 3 шорта: развивающиеся рынки, Великобритания, ресурсы/сырьё.
Максимальные 3 сентябрьские ротации: из EM в Японию, из банков в здравоохранение, из материалов в промышленность.
Максимальные 3 контртрендовые сделки FMS: наш взгляд остается циклически оборонительным, поскольку ужесточение ФРС в конце цикла; но данные FMS в сентябре посылают BofAML Bull & Bear Indicator ниже до 3,5 = 3-6 недель проблемы рисковых активов могут расти; самая контртрендовая торговля - это лонг EM против шорта US; лонг материалов и шорт медицинской помощи также сработают, если стимулы в Китае станут более заметными в четвертом квартале.
перевод отсюда

четверг, 7 июня 2018 г.

Bloomberg: Быки развивающихся рынков отвергли риск "заражения"

https://ruh666.livejournal.com/323088.html
Джефф Деннис имееет ввиду пессимистов, которые указывали на распродажи в Аргентине, Турции и сейчас в Бразилии в качестве доказательств, что медведи имеют преимущество в развивающемся мире.
«Эти разговоры о кризисе на развивающихся рынках - просто вздор», - сказал Деннис, глава глобальной стратегии развивающихся рынков в UBS, на Bloomberg TV.

Он не одинок. Аналитики фирм от PGIM Inc. до HSBC Securities говорят, что недавняя слабость является исключением, а не правилом, и что активы на развивающихся рынках выглядят довольно привлекательны. Они говорят, что ралли в США, начавшееся в середине апреля, скоро выйдет из-под контроля, в то время как рост прибыли, более дешевые оценки и расширение дифференциалов роста с развитыми сверстниками будут поддерживать акции.
Это совершенно другой тон, чем предупреждения Мохамеда Эль-Эриана об игре в "ударь крота" с финансовыми кризисами.
«Если в зоопарке заболевает одно животное, это не означает, что риск заражения будет иметь место», - сказала Анастасия Левашова, лондонский менеджер фонда Blackfriars Asset Management. «EM не в кризисе, и нет заразы».
Даже некоторые проблемные места представляют возможности для покупки. Левашова заявила, что ей нравятся акции в Турции, России и Греции, в то время как Деннис перешел на перегруженные акции в Мексике и Европе, на Ближнем Востоке и в Африке.
Вот что говорят другие стратеги и инвесторы:
Эти «слабые звенья» не работают в вакууме - когда они продаются, существует политический ответ», - сказала Кэти Хепворт, управляющий директор по инструментам с фиксированным доходом развивающихся рынков в PGIM Inc. «В случае Аргентины, мы видели повышение ставок, ход BCRA, участие МВФ, и даже в Турции мы наблюдали повышение ставок».
«Мы не можем думать, что ответные меры политики адекватны в некоторых случаях, и могут быть политические обратные связи, но, тем не менее, ситуации являются изменчивыми».
«Это ваша возможность для развивающихся рынков», - сказал Бен Лайдлер, глобальный стратег по ценным бумагам HSBC Securities, на Bloomberg TV. «Это все еще самый быстрорастущий класс активов в мире по акциям, он самый дешевый и недооценённый».
«В то время как самые слабые члены стада отсеиваются, также верно, что рельеф просто стал намного грубее», - сказала Соня Гиббс, старший директор Института международных финансов в Вашингтоне. «Это подвергает уязвимости, поощряя койотов атаковать».
перевод отсюда

воскресенье, 13 мая 2018 г.

Развивающиеся рынки столкнулись с самым большим оттоком с декабря 2016 года

https://ruh666.livejournal.com/314648.html
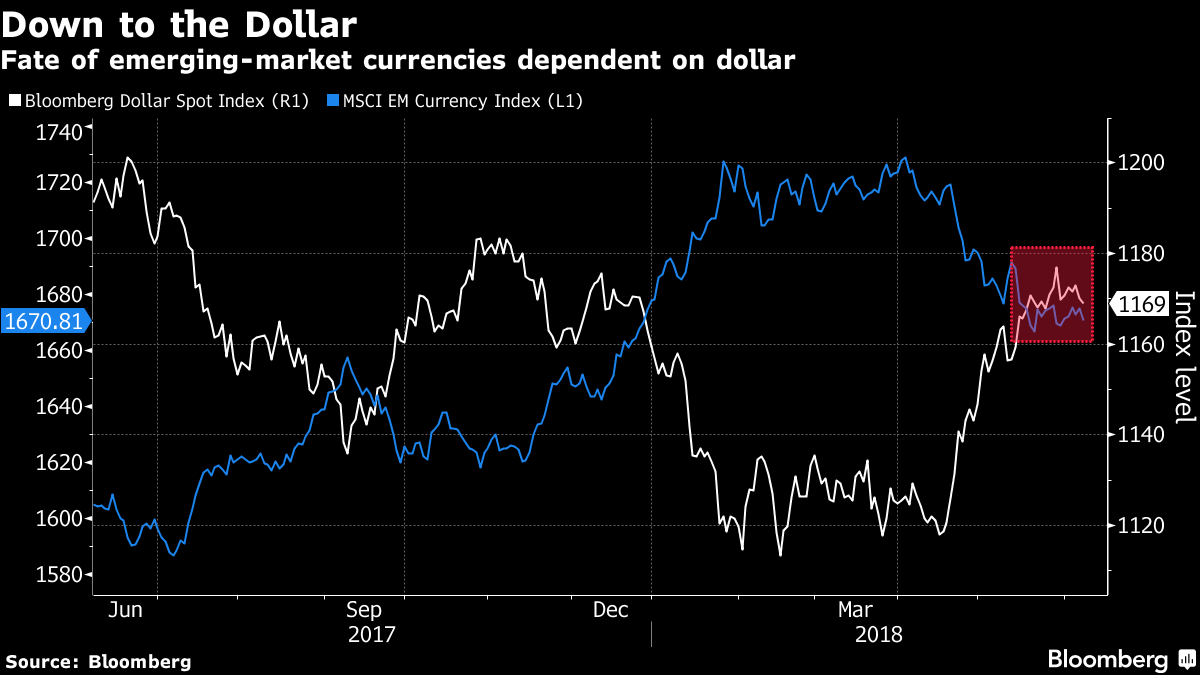
При всей риторике в последние недели внезапная суматоха на развивающихся рынках действительно сводится к одной простой вещи: сильный доллар; или более конкретно, чем сильнее доллар и чем быстрее его удорожание, тем больше потрясений на развивающихся рынках.

Это упрощенно показано в следующем чате, отображающем обратную корреляцию между сильным долларом и индексом долгового рынка развивающихся стран.


Точно так же важен катализатор недавнего слома развивающихся рынков, т. е. силы доллара, которым, как мы объясняли недавно, было неожиданное смягчение китайского центрального банка в форме сокращения RRR, голубиная капитуляция, которая вывела доллар на орбиту роста против юаня, конечно же, в контексте эскалации торговой войны между США и Китаем: назовите ее предварительным просмотром того, как будет выглядеть ответ Китая.
И с ралли доллара, которое ускорилось в начале недели, когда он достиг нового максимума 2018 года, только в последние два дня оно затихло, вряд ли удивительно, что инвесторы начали нервничать. В результате, глядя на последние данные по потокам EPFR, Bank of America обнаружил, что, хотя потоки рисков на прошлой неделе были в лучшем случае ориентировочными (приток 3,6 млрд долл. в акции, 0,6 млрд долл. в золото, 1,2 млрд долл. из облигаций) одна категория четко выделялась: акции и долговые бумаги на развивающихся рынках, наконец, увидели 3,7 млрд. долл. США оттока за неделю, закончившуюся 9 мая, наибольшего с декабря 2016 года.

Это примечательно тем, что он представляет собой первый недельный отток с конца 2017 года, несмотря на то, что акции на развивающихся рынках упали несколько недель назад, как видно из графика ниже.
Вероятно, очевидно, что если доллар возобновит свое повышение, и теперь, когда разница в ставках будет разгоняться, вероятно, означало бы еще более высокие доходности - потрясения развивающихся рынков ухудшатся, а отток ускорится.
И хотя мы уже знаем, что EM начали снижаться, а оттоки падать, до тех пор, пока EM-инфекция не переполнится, и каков наилучший показатель для отслеживания серьезности процесса? Ранее на этой неделе мы задали именно этот вопрос, и, согласно Bank of America, ответ был следующим

«EM FX никогда не лжет, и резкий скачок в бразильском реале в сторону 4 против доллара США, скорее всего, приведет к сокращению доли заемных средств и заражению по всем кредитным портфелям».

Другими словами, лучший показатель неизбежного смущения на развивающихся рынках показан в приведенном ниже графике: если и когда BRL начнет скользить и приближается к 4, может быть, самое время паниковать.
Однако, кроме более сильного доллара, турбулентные ЭМ являются симптомом другого, еще более серьезного состояния: более жесткие финансовые условия во всем мире, которые Майкл Хартнетт из BofA резюмирует следующим образом в контексте крупнейших оттоков EM с конца 2016 года:

"3% UST доходности + 70 долларов США / баррель нефти + рост доллара США = более жесткие глобальные финансовые условия = сокращение доли заемных средств в активах с высокой бетой, высоком кредитном плечом, низко-ликвидных."

И, как он это делал ранее на этой неделе, Хартнетт повторяет, что «BRL остается ключевой метрикой риска EM ... ближе к 4, она получает больше EM-сокращение доли заемных средств и потенциал для глобальной заразы».

Наконец, теперь, когда все понимают, что мы заканчиваем цикл, как насчет другой торговли, которая традиционно отражает потоки EM: товары. Вот Хартнетт о том, почему нужно начинать покупать «Secular humiliation»: Поздний цикл нефти: конец товарного цикла и только активы класса наличные деньги страдают от Secular humiliation (10-летняя скользящая отдача = -6,5%, худшая с 1930-х годов - график 4).
И еще несколько хороших новостей для товарных быков: разрушение FX в Венесуэле и Иране указывает на шок ...
... которые вместе с целевым показателем цены BofA в размере 100 долларов США не отражается в потоках энергетических фондов.
перевод отсюда

вторник, 14 февраля 2017 г.

Мания на развивающихся рынках

http://ruh666.livejournal.com/173153.html
В то время, как отношение долга к ВВП развивающихся стран неуклонно растёт, CDS на них установило рекордный минимум с 2014 года