Показаны сообщения с ярлыком ФРС. Показать все сообщения

четверг, 5 ноября 2026 г.

Золотая лихорадка регуляторов: почему центробанки скупают драгметалл рекордными темпами и что это значит для нас

https://ruh666.livejournal.com/1826686.html

Пока внимание рядовых обывателей и розничных инвесторов приковано к политическим баталиям, электоральным качелям и котировкам технологических гигантов, сильные мира сего молча делают ставку на вечные ценности. В буквальном смысле. Мировые центральные банки скупают золото самыми быстрыми темпами с конца 2024 года, демонстрируя явное недоверие к стабильности современной финансовой архитектуры.

Свежий отчет Всемирного золотого совета (World Gold Council) за третий квартал 2026 года вскрыл крайне любопытную тенденцию: регуляторы уходят в защитные активы, пока розничный сектор пребывает в нерешительности. Давайте разберем сухие цифры этой «золотой лихорадки» и заглянем глубже официальных формулировок, чтобы понять, к чему готовят мировую экономику.

Цунами официального спроса: цифры и лидеры


Согласно данным World Gold Council, в третьем квартале спрос со стороны центральных банков взлетел на 42% в годовом исчислении, составив 321 тонну. Чтобы масштаб был понятен: этот показатель не просто превысил привычные объемы закупок, но и оставил далеко позади средний пятилетний квартальный уровень, который держится на отметке 227 тонн.

Всего же с начала года официальный сектор накопил 675 тонн золота, что на 6% опережает темпы аналогичного периода прошлого года. На фоне столь агрессивных покупок аналитики WGC уже пересмотрели свой прогноз на весь 2026 год: ожидается, что центробанки как минимум повторят прошлогодний результат в 848 тонн.

Кто же выступает в роли главных локомотивов этого процесса?

• Народный банк Китая (НБК): Пекин продолжает последовательно и жестко снижать зависимость от долларовых резервов. На фоне перманентных торговых войн, санкционных угроз и геополитической напряженности золото становится для КНР ключевым инструментом суверенизации.

• Национальный банк Польши: Варшава идет сразу за Китаем, активно наращивая золотой запас в Восточной Европе на фоне региональных рисков безопасности.

Официальное объяснение WGC звучит стандартно: «диверсификация портфелей и управление рисками». Но в реальности за этим скрывается жесткий прагматизм и подготовка к затяжной инфляции.


Великий раскол: институциональный шорт-сквиз против розничной нерешительности


Интересно, что общая картина спроса на золото в третьем квартале выглядит неоднородно и даже парадоксально. Общий мировой спрос незначительно снизился — на 1% (до 1369 тонн). И виной тому поведение обычных людей.

Пока государства скупали слитки тоннами, розничные инвесторы и ювелирный сектор резко затаились. Спрос на золотые слитки и монеты со стороны населения упал на 19%, а ювелирный сектор просел на 17%. Причина банальна — розница испугалась средних цен, которые держались в районе $4262 за унцию, и предпочла занять выжидательную позицию, надеясь на более понятный ценовой тренд.

Зато институциональный капитал вернулся на рынок с ревом. Золотые ETF-фонды (биржевые фонды с физическим обеспечением), которые сбрасывали металл во втором квартале, зафиксировали приток в 211 тонн. Общий объем их запасов достиг абсолютного исторического максимума в 4256 тонн, сгенерировав рекордные $31 миллиард квартального притока. Крупные фонды, в отличие от населения, прекрасно понимают риски бюджетной распущенности западных стран и макроэкономической нестабильности.


Рыночные качели: почему золото сползло с пиков?


Внимательный читатель спросит: если спрос со стороны центробанков и ETF бьет рекорды, почему золото сейчас торгуется около $4000 за унцию, в то время как в январе 2026 года на бирже COMEX фиксировался внутридневной исторический максимум выше $5600?

Здесь в силу вступают классические законы макроэкономики:

1. Жесткая позиция ФРС: Упрямая инфляция заставляет Федеральную резервную систему США удерживать процентные ставки на высоком уровне. Золото — это актив, не приносящий купонного или дивидендного дохода. Когда реальные доходности по гособлигациям США остаются высокими, альтернативные издержки владения металлом растут.

2. Сильный доллар: Высокие ставки укрепляют американскую валюту. Поскольку золото номинировано в долларах, его покупка становится банально дороже для иностранных инвесторов, что временно сдерживает долгосрочное ралли.


Что дальше? Политический тупик как катализатор


Краткосрочные перспективы драгметалла сейчас напрямую завязаны на итоги американских выборов. По мнению аналитиков рынка, разделенный Конгресс (где республиканцы теряют палаты) может стать мощным бычьим фактором для золота.

Если ожидания безудержной фискальной экспансии США снизятся, это приведет к падению доходностей казначейских облигаций и ослаблению доллара. В таких условиях золото быстро выйдет за рамки временного «защитного актива на случай геополитического шума» и начнет формировать новый устойчивый восходящий тренд.

Главный вывод. Нас долго уверяли в стабильности фиатного мира, бумажных валют и цифровых активов. Но действия главных финансовых регуляторов планеты говорят сами за себя. Центробанки Китая, Польши и других стран заменяют бумагу реальным металлом рекордными темпами. Они не пытаются заработать на спекуляциях — они страхуют саму систему от масштабного сбоя. И если регуляторы строят финансовые бункеры из золотых слитков, возможно, частным инвесторам тоже стоит перетряхнуть свои портфели, пока розничный рынок дает временную передышку.

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

вторник, 13 октября 2026 г.

Если члены ФРС так умны, то страшно представить, как выглядит глупость (перевод с elliottwave com)

https://ruh666.livejournal.com/1812759.html

Соединенные Штаты только что преодолели довольно знаменательный финансовый рубеж.

В настоящее время федеральное правительство тратит около 1,25 триллиона долларов в год только на выплату процентов по государственному долгу в размере 40 триллионов долларов.

Разумеется, есть и обычные виновники: расточительные расходы, бюрократия, отсутствие подотчетности, неэффективное использование ресурсов.

Как мы дошли до этого?

В течение многих лет правительство США занимало деньги по исторически низким процентным ставкам, получая настоящую «золотую жилу». И в 2020 году Федеральная резервная система ожидала, что эти ставки останутся низкими в течение многих лет.

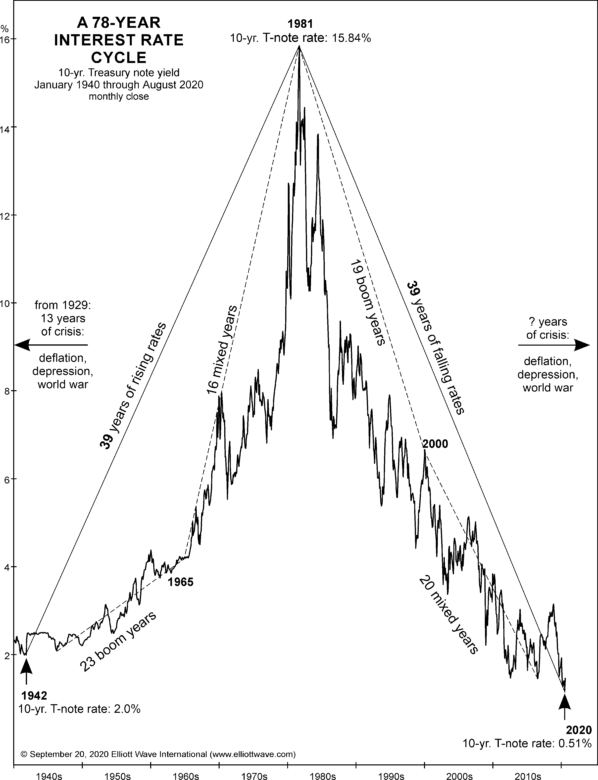
Взгляните на эту диаграмму:

Процентные ставки росли с 1942 по 1981 год. Затем они примерно 40 лет снижались, достигнув исторических минимумов к 2020 году.

В то время, по крайней мере, согласно общепринятой точке зрения, не было особых оснований полагать, что ситуация вот-вот изменится. В сентябре 2020 года председатель Федеральной резервной системы Джером Пауэлл заявил журналистам, что ФРС ожидает, что краткосрочные процентные ставки останутся близкими к нулю как минимум в течение трех лет, до конца 2023 года.

Это казалось логичным почти всем. Экономика все еще испытывала последствия пандемии, инфляция была низкой, а Федеральная резервная система предоставляла чрезвычайные меры монетарного стимулирования.

Кроме того, кто вообще может сомневаться в словах председателя Федеральной резервной системы?

Аналитики EWI придерживались совершенно иного мнения. И мы изложили это в печати, чтобы весь мир мог с этим ознакомиться.

23 сентября 2020 года эксперт по волновой теории Эллиотта напрямую прокомментировал прогноз Федеральной резервной системы:

«16 сентября председатель Федеральной резервной системы Пауэлл… заявил журналистам, что ожидает, что краткосрочные процентные ставки останутся близкими к нулю… до конца 2023 года. …нет ни малейшего шанса, что такой сценарий осуществится. Вероятность того, что процентные ставки начали процесс роста, очень высока…»

Это разительная разница.

Федеральная резервная система призывала инвесторов продолжать ожидать почти нулевых процентных ставок в течение многих лет. EWI утверждала, что «золотая жила» закончилась. Ставки достигли своего минимума.

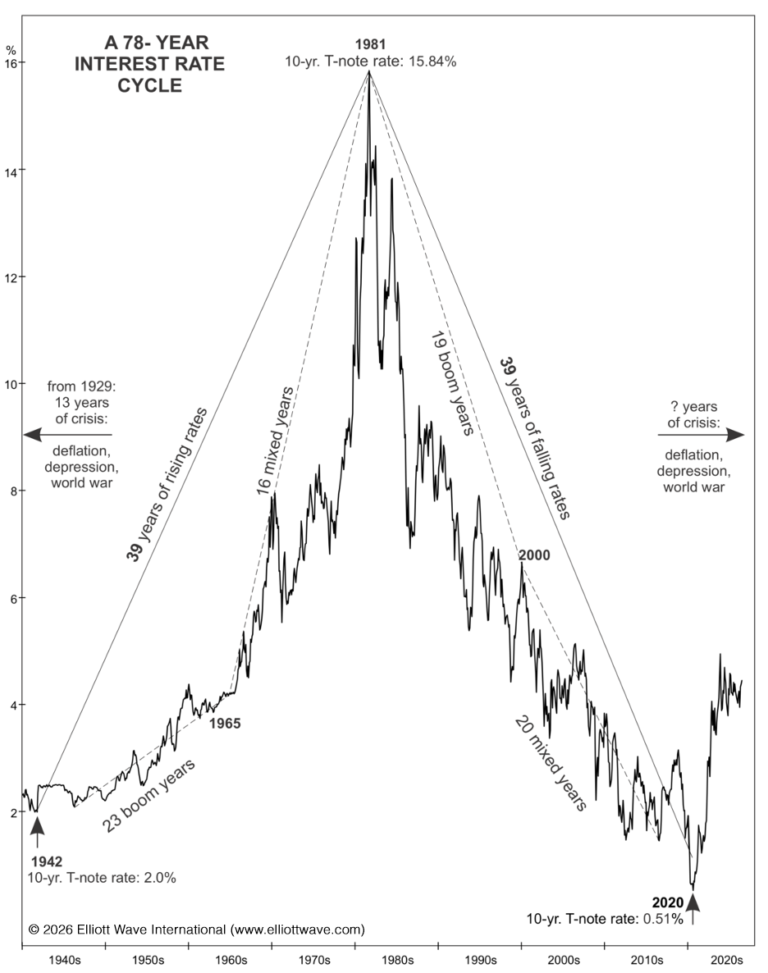
А теперь посмотрите, что произошло:

Ставки выросли на всех временных интервалах. Некоторые, например, доходность 10-летних облигаций, увеличились в десять раз. Ставки по казначейским векселям, которые ранее колебались около нуля, в итоге подскочили выше 5%, увеличившись в 100 раз!

Четырехдесятилетняя эпоха общего снижения процентных ставок сменилась совершенно иной ситуацией, имевшей огромные последствия для инвесторов и должников, включая федеральное правительство.

Отдельные лица, предприятия и правительства, которые строили свои планы на будущее на основе совершенно неверных предположений и прогнозов Федеральной резервной системы, оказались в кошмарной ситуации.

Перенесёмся в сегодняшний день

На этом графике представлен подробный анализ доходности 10-летних казначейских облигаций США с 2020 года.

Сегодня, по мере истечения срока действия старых государственных долговых обязательств, часть из них приходится заменять новыми долговыми обязательствами со значительно более высокими процентными ставками, что увеличивает ежегодные процентные платежи до колоссальных 1,25 триллиона долларов.

И последствия повышения процентных ставок не ограничиваются Вашингтоном — ипотечные кредиты, кредиты под залог недвижимости, коммерческая недвижимость и долгосрочные автокредиты испытывают давление, поскольку последствия распространяются по всей финансовой системе, и НЕ только в США.

Это происходит не только в Америке

В то время как инвесторы много времени тратят на размышления о том, что ФРС предпримет дальше, долгосрочные процентные ставки во всем мире претерпели ряд важных изменений.

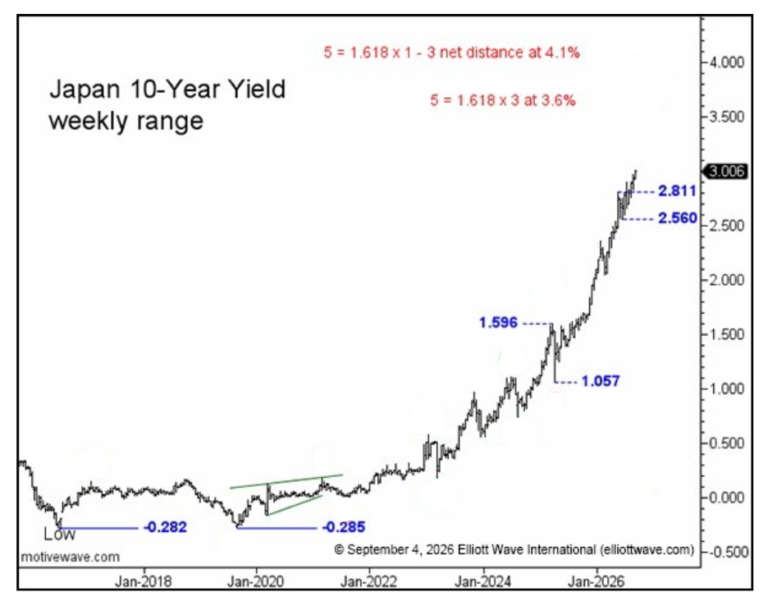
В Японии, например, доходность 10-летних государственных облигаций недавно достигла самого высокого уровня за 30 лет.

Доходность государственных облигаций в ряде других крупных экономик также растет.

Помните, как все это началось? В 2020 году экономисты сошлись во мнении, что сверхнизкие процентные ставки сохранятся в течение многих лет. EWI заявила, что процесс повышения процентных ставок уже начался. Шесть лет спустя США тратят 1,25 триллиона долларов в год на проценты. А череда недавних аукционов по продаже 30-летних казначейских облигаций привела к тому, что стоимость заимствований достигла самого высокого уровня за четверть века.

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
вторник, 22 сентября 2026 г.

K-образная экономика — это не плод вашего воображения

https://ruh666.livejournal.com/1801576.html

Откройте страницы финансовой отчетности, и перед вами предстанет странное зрелище. Индекс S&P 500 вырос более чем на 90 процентов за три года. На долю 10 процентов самых высокооплачиваемых работников сейчас приходится почти половина всех потребительских расходов. Moody's, Morgan Stanley и Федеральный резервный банк Нью-Йорка сходятся во мнении о структуре экономики: она раскололась на две части. Владельцы активов движутся вверх по верхней части «К», в то время как наемные работники движутся вниз по нижней, наблюдая, как продукты, аренда и страховка поглощают зарплаты, которых уже не хватает.


Комментаторы реагируют так же, как и на всё остальное: навешивают ярлыки. Если достаточно часто в новостях называть это «К-образной формой», то это начинает восприниматься как объяснение. Но это не так. Как заметил Марк Торнтон, журналисты и экономисты, придерживающиеся общепринятых взглядов, любят навешивать простые ярлыки на вещи, в которых они не разбираются, чтобы скрыть своё невежество. Ярлык говорит нам о том, что происходит. Он ничего не говорит о причинах.

Мизес точно описал, что поставлено на карту, в своей работе «Человеческая деятельность»:

Расцвет человеческого общества зависит от двух факторов: интеллектуального потенциала выдающихся людей, способных разрабатывать обоснованные социальные и экономические теории, и умения этих или других людей сделать эти идеологии приемлемыми для большинства.

Первый фактор был выявлен давным-давно: Кантильон разработал эту теорию в 1755 году — за столетие до зарождения австрийской школы, — а Мизес, Хазлит и Ротбард посвятили свою карьеру её совершенствованию. Неудача второго фактора заключается в мире, в котором мы живём, и у него есть название: то, что Мюррей Ротбард назвал экономическим невежеством.

Самая обсуждаемая, но наименее изученная тема на Земле

Ротбард прямо сформулировал проблему: «Незнание экономики не является преступлением… Но совершенно безответственно иметь громкое и категоричное мнение по экономическим вопросам, оставаясь в таком состоянии невежества».

Обратите внимание, что делает экономику уникальной. Никто не читает лекции своему электрику о напряжении, но почти у всех есть твердые убеждения относительно цен, заработной платы и денег, потому что эти вещи кажутся познаваемыми по-другому. Незнание электричества не угрожает тому, как текут электроны; инженеры продолжают работать, несмотря ни на что. Но, как предупреждал Мизес, общественное мнение в конечном итоге определяет курс экономической политики. Массовое незнание экономики не остается в избирательной кабинке. Оно напрямую приводит к плохой политике, а плохая политика — к плохим результатам.

Фредерик Бастиа определил форму этой ошибки еще в 1850 году: плохой экономист ограничивается видимым эффектом; хороший экономист учитывает как видимое, так и невидимое. Генри Хазлитт построил на этом свою книгу «Экономика за один урок»: нужно отслеживать долгосрочные последствия любой политики для всех групп, а не непосредственное воздействие на привилегированную группу, указанную в заголовке.

"К" существует на самом деле, и в этом нет никакой загадки...Читать далее...

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
четверг, 10 сентября 2026 г.

Вероятность повышения ставки ФРС резко выросла на фоне роста цен на топливо, приведшему к росту ИЦП в США

https://ruh666.livejournal.com/1795850.html

В относительно необычном повороте событий, сегодня были опубликованы данные по ценам производителей в США, опережающие завтрашние данные по индексу потребительских цен (ИПЦ). Интересно, что все заголовки посвящены потребительским ценам, но именно ИПЦ чаще всего используются для сравнения с базовыми показателями потребительских цен (любимым индикатором инфляции (старой) ФРС).

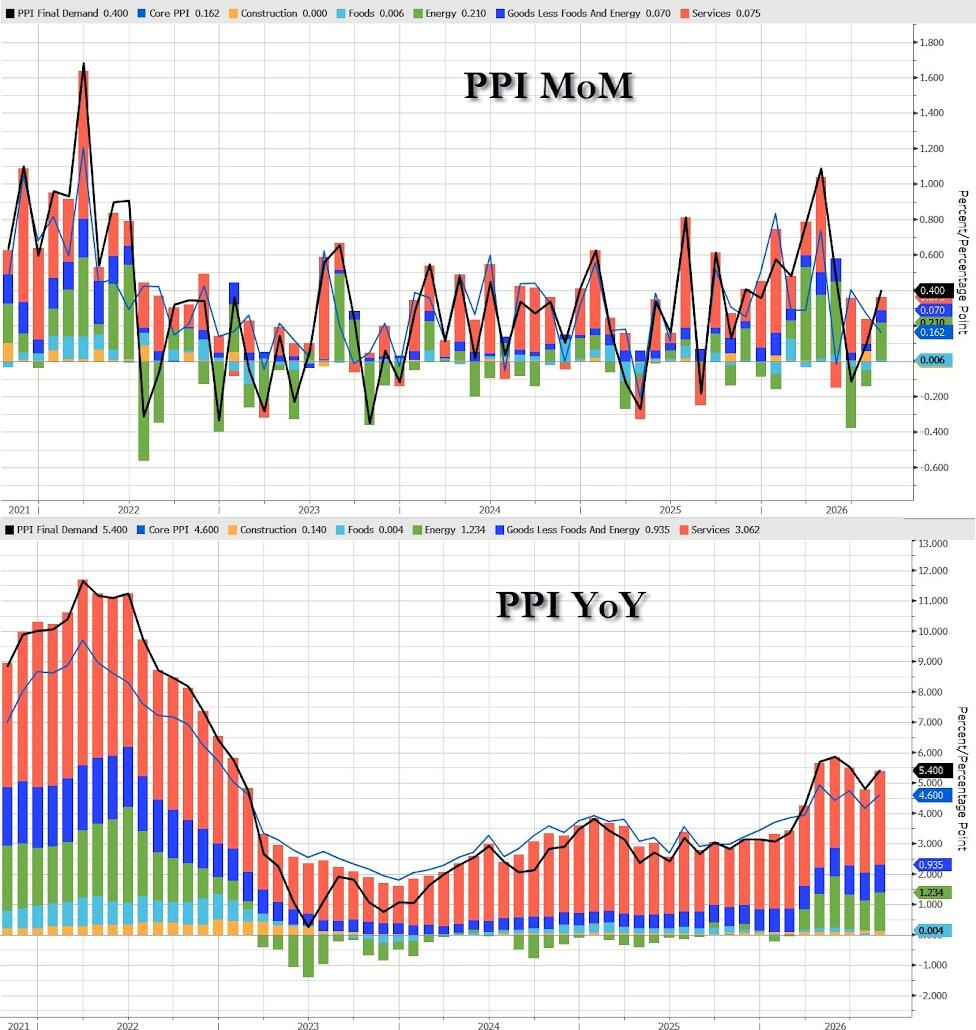
Ожидалось, что цены производителей значительно восстановятся после июльской стагнации на фоне возобновления напряженности на Ближнем Востоке, и они показали себя точно в соответствии с прогнозом, увеличившись на 4% в августе (с учетом пересмотра июльских данных в сторону увеличения до +0,1%). Это повысило годовой прирост индекса цен производителей до +5,4% (выше ожиданий)...

Энергетический цикл перешёл от дефляции к реинфляции...

Процентное соотношение закупленных товаров конечного спроса (PPI) выросло на 1,1% в месячном исчислении, что является самым высоким показателем с мая, в то время как процентное соотношение закупленных товаров конечного спроса (PPI) в сфере услуг выросло на 0,1%, что является самым низким показателем с мая.

Вот подробности произошедшего:

Товары конечного спроса: Индекс товаров конечного спроса вырос на 1,1% в августе после двух последовательных снижений.

Более трех четвертей общего роста цен можно отнести к ценам на энергоносители конечного спроса, которые выросли на 4,2%. Индексы цен на товары конечного спроса, за исключением продуктов питания и энергоносителей, а также на продукты питания конечного спроса выросли на 0,4% и 0,1% соответственно.

Детали: Более трети августовского роста индекса конечных товаров приходится на цены на дизельное топливо, которые подскочили на 24,1%. Индексы бензина, авиационного топлива, мазута для отопления домов, конфет и орехов, а также табачных изделий также выросли. В то же время цены на электроэнергию для жилых домов снизились на 0,5 процента. Индексы свежей колбасы и алюминиевых профилей также уменьшились.

Сфера услуг конечного спроса: Индекс сектора услуг конечного спроса в августе вырос на 0,1 процента, что стало третьим подряд ростом.

Рост в августе объясняется повышением цен на услуги конечного потребления в сфере транспортировки и складирования на 2,3 процента. В то же время индекс цен на торговые услуги конечного потребления снизился на 0,2 процента, а цены на услуги конечного потребления без учета торговли, транспортировки и складирования остались без изменений.

Детали: В августе наибольший рост индекса конечных услуг показали цены на автомобильные грузоперевозки, увеличившись на 2,0 процента. Также выросли индексы пассажирских авиаперевозок, юридических услуг, стационарного лечения в больницах и розничной торговли автомобилями (частично). В то же время маржа в розничной торговле топливом и смазочными материалами снизилась на 11,3 процента. Индексы розничной торговли товарами для здоровья, красоты и оптики; оптовой торговли машинами и оборудованием; и управления портфелем также снизились.

Базовый индекс цен производителей (без учета продуктов питания и энергоносителей) вырос на 0,2% в месячном исчислении, что оказалось ниже ожиданий (+0,3% в месячном исчислении, согласно прогнозу), и привел к росту базовых цен производителей на 4,6% в годовом исчислении (как и ожидалось)...

Основной причиной роста цен стали энергоносители: транспортные и складские расходы резко выросли, в то время как торговые издержки снизились...

Затраты на управление портфелем снизились, поскольку акции стагнировали...

Более высокая цена на нефть, более высокий индекс цен производителей...

Наибольший рост в секторе энергоносителей и сырьевых товаров был обусловлен ценами на топливо: более трети августовского повышения индекса конечных товаров приходится на цены на дизельное топливо, которые подскочили на 24,1%.

Это повысило вероятность повышения процентной ставки на следующей неделе до 75%...

Уорш преподнесет еще один крупный сюрприз (не повышение)? Просто подождите, пока завтрашний индекс потребительских цен покажет себя с лучшей стороны...

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
понедельник, 17 августа 2026 г.

Воображаемый мир «независимости» Федеральной резервной системы

https://ruh666.livejournal.com/1780534.html

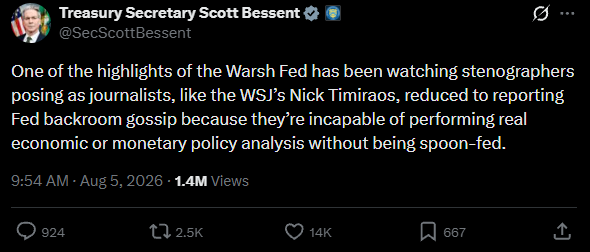
Министр финансов Скотт Бессент недавно опубликовал пост в X, в котором отметил один из «ярких моментов правления Уорша в ФРС». Его сообщение никак не касалось того, какую денежно-кредитную политику будет проводить ФРС под председательством Уорша. Речь шла об унижении ведущих финансовых журналистов — что меня вполне устраивает, но позвольте мне отвлечься от темы «независимости ФРС» между глотками попкорна.


По словам Бессента, обозреватели ФРС, такие как Ник Тимираос из Wall Street Journal, «были вынуждены сообщать о закулисных сплетнях о ФРС, потому что они не способны проводить реальный анализ экономической или монетарной политики без подсказок».


Тимираос сообщал о попытке Бессента убедить Федеральную резервную систему расширить программу РЕПО (Foreign and International Monetary Authorities Repo Facility), чтобы Япония могла получить больше долларов под залог своих казначейских облигаций США. Затем Япония могла бы продавать эти доллары за иены, увеличивая спрос на собственную валюту без необходимости продажи казначейских облигаций.

Механизм РЕПО FIMA позволяет утвержденным иностранным официальным учреждениям временно обменивать казначейские ценные бумаги на доллары. Япония хочет использовать этот механизм для получения долларов для покупки иены и для преодоления недавнего резкого падения курса по отношению к доллару. Проблема заключается в том, что лимит заимствований на одного контрагента в рамках механизма ФРС составляет 60 миллиардов долларов. Бессент хочет, чтобы ФРС повысила этот лимит.

Япония могла бы профинансировать интервенцию, продав часть своих казначейских облигаций. Но это привело бы к росту доходности казначейских облигаций США, которая, по мнению Министерства финансов, и так уже слишком высока. Вместо этого, заимствуя средства у ФРС, Япония может получить необходимые доллары, не продавая казначейские облигации. Это объясняет действия Бессента.

Тимираос охарактеризовал просьбу Бессента как первую проверку того, как председатель ФРС Кевин Уорш проведет грань между центральным банком и администрацией, которая его назначила. Это разумный вопрос. Расширение механизма потребует одобрения ФРС, но эта политическая цель явно является частью целей администрации в области валютного регулирования и управления долгом.

Вместо того чтобы поступить предсказуемо, проигнорировав Тимираоса или дипломатично ответив ему банальным уклончивым ответом, Бессент обрушился с критикой на репортера за то, что тот задал этот вопрос.

«Сотрудничество» и «Координация»

Согласно общепринятой версии, Федеральная резервная система независима от Казначейства, а решающий разрыв произошел с соглашением между Казначейством и ФРС в 1951 году. До этого соглашения ФРС удерживала процентные ставки на низком уровне, чтобы облегчить государственные заимствования. После этого, как предполагается, ей была предоставлена ​​возможность проводить денежно-кредитную политику, не обращая внимания на потребности правительства в финансировании.

Эта история — миф.

Соглашение не установило четкой границы между ФРС и Казначейством. Участвующие в нем должностные лица неоднократно описывали свои отношения как «сотрудничество» и «координацию». Министр финансов Джон Снайдер даже не признал, что ФРС обладает высшей властью в отношении процентных ставок. Под давлением сенатора Пола Дугласа Снайдер заявил, что окончательное решение по процентным ставкам может быть принято только Казначейством. Он заверил Конгресс, что должностные лица ФРС и Казначейства «наладят сотрудничество».

Как ответил Дуглас: «Сотрудничество — прекрасное слово, но оно подобно пальто, оно охватывает довольно широкий спектр реалий».

Это по-прежнему хорошее описание нынешнего положения дел.

Ротбард о мифе о независимости Федеральной резервной системы

Мюррей Ротбард отметил, что приписывать государству «независимость» — странное утверждение. Частные организации независимы от политики, поскольку подотчетны владельцам и клиентам. Однако государственное учреждение не может стать независимым от политического контроля, не став при этом менее подотчетным общественности.

Утверждение о том, что Федеральная резервная система должна быть независимой, равносильно утверждению, что чрезвычайно могущественное государственное учреждение должно быть «абсолютной самовоспроизводящейся олигархией, никому не подотчетной и никогда не зависящей от возможности общественности менять ее персонал или «выгонять негодяев»».

Ротбард назвал пропаганду независимости ФРС «обманчивой игрой в наперстки», в которой вину за инфляцию можно перекладывать и уклоняться от ответственности. Подобная игра в обвинения происходит и между Казначейством и ФРС по гораздо большему числу вопросов, чем просто инфляция.

Например, если ФРС согласится с просьбой Бессента, защитники независимости ФРС все равно смогут заявить, что она приняла собственное независимое решение. Если ФРС откажется, Бессент сможет свалить вину за неудачу на отсутствие сотрудничества со стороны ФРС. Если интервенция по иене окажется успешной, и Казначейство, и ФРС смогут претендовать на признание заслуг.

Риторика независимости позволяет Министерству финансов и Федеральной резервной системе сотрудничать, когда это удобно, и перекладывать вину, когда что-то идет не так. Это центральная политическая функция мифа о независимости, и именно поэтому я назвал периодические публичные ссоры между ФРС и администрацией «кейфабе».

Государственный печатный станок денег...Читать далее...

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

вторник, 11 августа 2026 г.

Министерство торговли Трампа как венчурный капиталист: худший пример политических инвестиций

https://ruh666.livejournal.com/1776694.html

Будучи первым президентом Америки, чье имя фигурирует в реалити-шоу, Дональд Трамп хочет, чтобы люди думали, что он совершает прорыв и преобразует Америку к лучшему. Действуя там, где не ступала нога ни одного президента до него, Трамп поручил Министерству торговли США приобрести доли в 30 американских компаниях, что, безусловно, вызывает споры.


Хотя США впервые прибегают к такой политике, они не первая страна, которая это делает: Франция, Норвегия, Германия, Китай и другие страны уже наблюдали, как правительства приобретают частичную собственность в частных компаниях. Сторонники этой практики утверждают, что любое государственное вливание денежных средств в эти предприятия расширит капитальную базу экономики, но есть множество причин выступать против этой практики, которую экономист Рэндалл Холкомб назвал «политическим капитализмом».

Существует множество веб-сайтов, объясняющих этот процесс (и в каждой стране действуют разные правила и методы «инвестирования»), но эта статья не посвящена объяснению и пропаганде этой практики. Вместо этого мы объясним, почему государственное инвестирование в конечном итоге исказит и нанесет ущерб производственной структуре экономики.

Поддержка политики

Эта политика не возникла на пустом месте, поскольку так называемые отечественные стратегические отрасли, занимающиеся производством редкоземельных элементов и микрочипов, считаются недостаточными для удовлетворения военных потребностей страны. По данным CNBC:

Многие инвестиции направлены в небольшие компании, занимающиеся добычей критически важных минералов, такие как USA Rare Earth и MP Materials, но они также включают крупные промышленные и технологические компании, такие как US Steel и Intel.Высокопоставленные чиновники администрации, такие как министр торговли Говард Лютник и министр внутренних дел Дуг Бургум, утверждают, что правительство США инвестирует в стратегические отрасли, чтобы снизить зависимость от Тайваня в случае полупроводников и от Китая в отношении критически важных полезных ископаемых.

Кроме того, хотя правительство США ранее не занимало подобных позиций в отношении акций, оно часто вмешивалось в экономику для защиты или продвижения так называемых «ключевых отраслей». Центр стратегических и международных исследований пишет:

Исторически сложилось так, что прямое вмешательство США в экономику происходило в периоды благоприятных возможностей или кризисов. В XIX веке возможности, предоставляемые новыми железнодорожными технологиями, и насущные угрозы национальной безопасности Союза, связанные с Гражданской войной, побудили администрацию Линкольна неоднократно инвестировать средства в поддержку строительства железнодорожной системы США по всему континенту. Поддержка была «ограничена» многократным капиталовложением, вознаграждением за прокладку путей, поддержкой в ​​привлечении рабочей силы как на Восточном (преимущественно ирландских рабочих), так и на Западном побережье (преимущественно китайских рабочих), а также щедрым выделением земли по обе стороны новой железной дороги при поддержке армии США. Возможно, более актуальным сегодня является прецедент, созданный, когда ВМС США и Министерство юстиции потребовали от компаний Westinghouse Electric Company, General Electric и Marconi Wireless объединить свои патенты, что позволило создать Radio Corporation of America (ныне RCA).В послевоенный период правительство создало нормативно-правовую базу в виде Закона о воздушной почте 1925 года, а также ряд стимулов для развития доставки почты по воздуху. Это оказало значительное влияние на рост зарождающейся авиационной промышленности. Прогресс отрасли отразился в 1930-х годах в успешных контрактах армии США на поставку четырехмоторного цельнометаллического бомбардировщика B-17. С началом Второй мировой войны правительство запустило масштабные программы государственных закупок, чтобы переориентировать автомобильную, авиационную и судостроительную отрасли на военное производство. Как отмечалось, более недавнее и мощное вмешательство произошло во время финансового кризиса 2008 года, когда правительство оказало значительную государственную поддержку финансовому, автомобильному и страховому секторам, что успешно помогло предотвратить экономический коллапс.

В то время как правительство временно приобрело долю в General Motors, когда компания обанкротилась, и оказывало государственную помощь банкам во время финансового кризиса 2008 года,

...решение администрации Трампа приобрести долю в частных компаниях, признанных стратегическими, — это не финансовая помощь, а активная инвестиция, направленная на обеспечение или, по крайней мере, поддержку потенциала США в критически важных секторах и предотвращение дальнейшей зависимости от цепочек поставок, базирующихся в Китае. Можно утверждать, что это оборонительный шаг, который просто призван гарантировать, что Соединенные Штаты не будут полностью зависеть от китайских шахт, переработки и поставок. Как активистский подход, он призван создать параллельную цепочку поставок, которая сможет обеспечить минимальные потребности Соединенных Штатов и их союзников.

Хотя сторонники утверждают, что доля в капитале до 10 процентов незначительна и не будет мешать нормальной работе бизнеса, следует помнить, что, приобретая 10-процентную долю в компании, инвестор становится ключевым игроком в действиях и решениях совета директоров этой компании. Более того, эта политика носит постоянный, а не временный характер, как это было в случае предыдущих мер по спасению обанкротившихся компаний.

(В рамках пакета мер по спасению компании Chrysler, предоставленного администрацией Джимми Картера в 1979 году, правительство впоследствии получило право выкупить акции Chrysler по фиксированной цене. Однако, когда наступила дата, дающая право на выкуп, акции Chrysler продавались по цене выше, чем было заранее определено правительством, что вызвало недовольство руководства Chrysler. В итоге, однако, правительство не выкупило акции Chrysler, но обналичило принадлежавшие ему варранты, получив в результате 310 миллионов долларов.)

Возможно, не стоит удивляться тому, что правительство приняло это решение под руководством Дональда Трампа, который считает себя превосходным «мастером сделок», хотя его недавние неудачи, как во внешней, так и во внутренней политике, безусловно, вызывают сомнения в его компетентности в этом вопросе. Но можно предположить, что Трамп не удовлетворится ролью молчаливого партнера в своих новых «инвестиционных» начинаниях.

Государственная финансовая поддержка, разумеется, имеет свои условия...Читать далее...

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
среда, 15 июля 2026 г.

Повышение ставки ФРС в июле снято с повестки после того, как ИЦП упал сильнее всего с COVID-19

https://ruh666.livejournal.com/1763188.html

После вчерашнего гораздо более прохладного, чем ожидалось, дня, Рич Привороцкий из Goldman Sachs отмечает, что сегодняшние данные по индексу цен производителей (PPI) имеют большее значение для базового показателя PCE (любимый индикатор инфляции ФРС), особенно в секторах здравоохранения и финансовых услуг. Хотя майские данные по индексу цен производителей (PPI) оказались высокими, базовые показатели были ниже ожиданий, а сегодняшние данные за июнь, как ожидалось, покажут отсутствие изменений в основных ценах производителей. Фактически, как и в случае с индексом потребительских цен, основные цены производителей фактически продемонстрировали дефляцию (-0,3% в месячном исчислении), что стало самым большим месячным снижением с апреля 2020 года. Годовые темпы роста цен производителей замедлились до 5,5% (значительно ниже ожидаемых 6,2%), а прогнозируемый на май резкий скачок также был существенно скорректирован в сторону понижения...


В то время как в сфере услуг сохраняется умеренная инфляция, в сфере товаров наблюдается значительная дефляция...
Базовые индексы цен производителей (без учета продуктов питания и энергоносителей) показали рост на 0,2% в месячном исчислении, что ниже ожидаемого роста на 0,3%, а майский рост был пересмотрен в сторону уменьшения, в результате чего базовые цены выросли на 4,7% в годовом исчислении (против ожидаемого роста на 54,1% в годовом исчислении)...
Основной причиной дефляции стал энергетический сектор, но в секторах продуктов питания и транспорта также наблюдалось снижение цен по сравнению с предыдущим месяцем ...
Индекс цен производителей (PPI) снизился на -0,3% в месяц, что ниже прогнозируемых 0,0%, и по сравнению с ростом на 0,6% в мае (пересмотрено с +1,1%). За 12 месяцев, закончившихся в июне, индекс цен производителей вырос на 5,5%. Базовый индекс цен производителей вырос на 0,1% в месяц в июне, что ниже показателя в 0,8% в мае; в годовом исчислении базовый индекс цен производителей вырос на 5,5%, что ниже показателя в 6,0% в мае. Снижение индекса цен производителей в июне объясняется падением цен на товары конечного спроса на 1,4%. В то же время индекс цен на услуги конечного спроса вырос на 0,2%.
Товары конечного спроса: Индекс цен на товары конечного спроса снизился на 1,4% в июне, что является самым большим падением с июля 2022 года, когда он составлял 1,9%. Лидером снижения в июне стали цены на энергоносители, упавшие на 6,4%. Индекс цен на продукты питания снизился на 0,6%. Напротив, цены на товары конечного спроса, за исключением продуктов питания и энергоносителей, выросли на 0,2%. Почти две трети июньского снижения индекса конечных товаров обусловлены падением цен на бензин на 12,0 процента. Индексы дизельного топлива, авиационного топлива, свежих овощей (за исключением картофеля), сырой нефти, а также термопластичных смол и материалов также снизились. В то же время цены на пластмассовые изделия выросли на 1,6 процента. Индексы цен на электроэнергию для жилых домов и на картофель также выросли. Услуги конечного спроса: Индекс услуг конечного спроса вырос на 0,2% в июне после падения на 0,1% в мае. Более 60 процентов роста можно отнести к марже в сфере торговых услуг конечного спроса, которая увеличилась на 0,4 процента. (Торговые индексы измеряют изменения маржи, получаемой оптовиками и розничными торговцами.) Цены на услуги конечного спроса за вычетом торговли, транспортировки и складирования выросли на 0,1%. Напротив, индекс транспортных и складских услуг конечного спроса снизился на 0,1%. Половина июньского роста индекса конечных услуг приходится на маржу в розничной торговле топливом и смазочными материалами, которая подскочила на 13,0 процента. Индексы брокерских услуг, сделок и инвестиционных консультаций; розничной торговли мебелью; розничной торговли одеждой, ювелирными изделиями, обувью и аксессуарами; кредитных услуг (частично); и стационарного лечения также выросли. В отличие от этого, маржа в оптовой торговле машинами и транспортными средствами снизилась на 8,4 процента. Индексы оптовой торговли продуктами питания и алкоголем, а также депозитных услуг (частично) также упали. И, как и в случае с индексом потребительских цен, похоже, что влияние энергоносителей на инфляцию достигло своего пика на уровне цен...
Ситуация в сфере услуг улучшилась после майской дефляции...
Кроме того, согласно данным, цены на память также снизились...
После подтверждения снижения инфляционной тревоги, июльский фьючерс фактически исключает повышение ставки (технически вероятность 9% все еще учитывается), в то время как сентябрьский фьючерс оставляет актуальным (45%)...
По мнению Привороцкого из Goldman Sachs, если базовая инфляция не ускорится, процентные ставки должны оставаться близкими к текущим уровням.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь


Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал