Показаны сообщения с ярлыком центральный банк. Показать все сообщения

четверг, 5 ноября 2026 г.

Золотая лихорадка регуляторов: почему центробанки скупают драгметалл рекордными темпами и что это значит для нас

https://ruh666.livejournal.com/1826686.html

Пока внимание рядовых обывателей и розничных инвесторов приковано к политическим баталиям, электоральным качелям и котировкам технологических гигантов, сильные мира сего молча делают ставку на вечные ценности. В буквальном смысле. Мировые центральные банки скупают золото самыми быстрыми темпами с конца 2024 года, демонстрируя явное недоверие к стабильности современной финансовой архитектуры.

Свежий отчет Всемирного золотого совета (World Gold Council) за третий квартал 2026 года вскрыл крайне любопытную тенденцию: регуляторы уходят в защитные активы, пока розничный сектор пребывает в нерешительности. Давайте разберем сухие цифры этой «золотой лихорадки» и заглянем глубже официальных формулировок, чтобы понять, к чему готовят мировую экономику.

Цунами официального спроса: цифры и лидеры


Согласно данным World Gold Council, в третьем квартале спрос со стороны центральных банков взлетел на 42% в годовом исчислении, составив 321 тонну. Чтобы масштаб был понятен: этот показатель не просто превысил привычные объемы закупок, но и оставил далеко позади средний пятилетний квартальный уровень, который держится на отметке 227 тонн.

Всего же с начала года официальный сектор накопил 675 тонн золота, что на 6% опережает темпы аналогичного периода прошлого года. На фоне столь агрессивных покупок аналитики WGC уже пересмотрели свой прогноз на весь 2026 год: ожидается, что центробанки как минимум повторят прошлогодний результат в 848 тонн.

Кто же выступает в роли главных локомотивов этого процесса?

• Народный банк Китая (НБК): Пекин продолжает последовательно и жестко снижать зависимость от долларовых резервов. На фоне перманентных торговых войн, санкционных угроз и геополитической напряженности золото становится для КНР ключевым инструментом суверенизации.

• Национальный банк Польши: Варшава идет сразу за Китаем, активно наращивая золотой запас в Восточной Европе на фоне региональных рисков безопасности.

Официальное объяснение WGC звучит стандартно: «диверсификация портфелей и управление рисками». Но в реальности за этим скрывается жесткий прагматизм и подготовка к затяжной инфляции.


Великий раскол: институциональный шорт-сквиз против розничной нерешительности


Интересно, что общая картина спроса на золото в третьем квартале выглядит неоднородно и даже парадоксально. Общий мировой спрос незначительно снизился — на 1% (до 1369 тонн). И виной тому поведение обычных людей.

Пока государства скупали слитки тоннами, розничные инвесторы и ювелирный сектор резко затаились. Спрос на золотые слитки и монеты со стороны населения упал на 19%, а ювелирный сектор просел на 17%. Причина банальна — розница испугалась средних цен, которые держались в районе $4262 за унцию, и предпочла занять выжидательную позицию, надеясь на более понятный ценовой тренд.

Зато институциональный капитал вернулся на рынок с ревом. Золотые ETF-фонды (биржевые фонды с физическим обеспечением), которые сбрасывали металл во втором квартале, зафиксировали приток в 211 тонн. Общий объем их запасов достиг абсолютного исторического максимума в 4256 тонн, сгенерировав рекордные $31 миллиард квартального притока. Крупные фонды, в отличие от населения, прекрасно понимают риски бюджетной распущенности западных стран и макроэкономической нестабильности.


Рыночные качели: почему золото сползло с пиков?


Внимательный читатель спросит: если спрос со стороны центробанков и ETF бьет рекорды, почему золото сейчас торгуется около $4000 за унцию, в то время как в январе 2026 года на бирже COMEX фиксировался внутридневной исторический максимум выше $5600?

Здесь в силу вступают классические законы макроэкономики:

1. Жесткая позиция ФРС: Упрямая инфляция заставляет Федеральную резервную систему США удерживать процентные ставки на высоком уровне. Золото — это актив, не приносящий купонного или дивидендного дохода. Когда реальные доходности по гособлигациям США остаются высокими, альтернативные издержки владения металлом растут.

2. Сильный доллар: Высокие ставки укрепляют американскую валюту. Поскольку золото номинировано в долларах, его покупка становится банально дороже для иностранных инвесторов, что временно сдерживает долгосрочное ралли.


Что дальше? Политический тупик как катализатор


Краткосрочные перспективы драгметалла сейчас напрямую завязаны на итоги американских выборов. По мнению аналитиков рынка, разделенный Конгресс (где республиканцы теряют палаты) может стать мощным бычьим фактором для золота.

Если ожидания безудержной фискальной экспансии США снизятся, это приведет к падению доходностей казначейских облигаций и ослаблению доллара. В таких условиях золото быстро выйдет за рамки временного «защитного актива на случай геополитического шума» и начнет формировать новый устойчивый восходящий тренд.

Главный вывод. Нас долго уверяли в стабильности фиатного мира, бумажных валют и цифровых активов. Но действия главных финансовых регуляторов планеты говорят сами за себя. Центробанки Китая, Польши и других стран заменяют бумагу реальным металлом рекордными темпами. Они не пытаются заработать на спекуляциях — они страхуют саму систему от масштабного сбоя. И если регуляторы строят финансовые бункеры из золотых слитков, возможно, частным инвесторам тоже стоит перетряхнуть свои портфели, пока розничный рынок дает временную передышку.

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

вторник, 27 октября 2026 г.

Паника 1837 года: взгляд Австрийской экономической школы

https://ruh666.livejournal.com/1821625.html

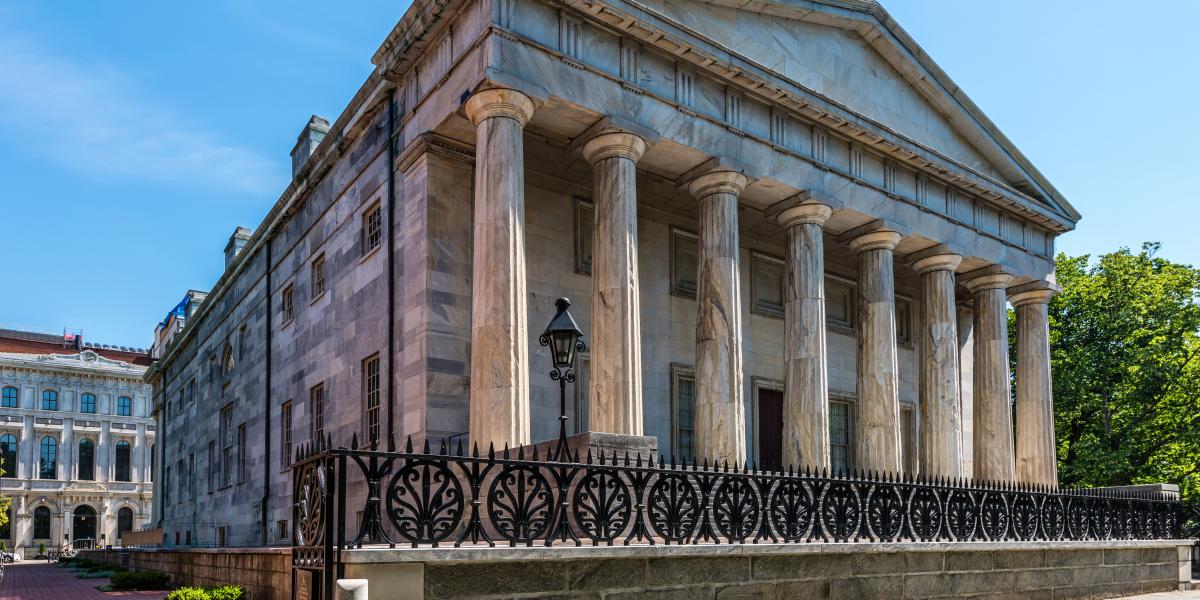
Если кто-либо хоть немного знаком с паникой 1837 года, то, вероятно, слышал общепринятую версию, согласно которой экономический кризис и последовавшая за ним депрессия якобы были вызваны недостаточным государственным регулированием. В данном случае вина в значительной степени лежит на Эндрю Джексоне и его уничтожении Второго банка Соединенных Штатов. Согласно этой версии, Второй банк служил необходимым сдерживающим фактором для расширения кредитования государственными банками. Безрассудное разрушение этого учреждения Джексоном устранило этот сдерживающий фактор, высвободив безрассудную инфляцию, спекуляции и неустойчивый экономический бум, вызванный государственными банками и свободной банковской системой. Его последующий Циркуляр о драгоценных металлах усугубил нестабильность, кульминацией которой стала паника 1837 года и последовавшая за ней депрессия.


Хотя с тех пор экономические историки разработали более тонкие объяснения, подчеркивающие такие факторы, как международные валютные условия, потоки драгоценных металлов и ужесточение кредитной политики Великобритании, традиционный анти-Джексоновский нарратив остается влиятельным в популярных описаниях этого периода. Однако австрийский подход к анализу кризиса поднимает важные вопросы о роли государственного вмешательства, банковских привилегиях и кредитной экспансии, предшествовавшей панике. Данная статья представляет собой самостоятельный обзор паники с австрийской точки зрения.

Мейнстримная точка зрения и её предпосылки

Хотя Питер Темин и не отвергает общепринятую точку зрения на это событие, он эффективно излагает её в своей важной книге «Экономика Джексона» (1969).

Согласно традиционной версии, Банк Соединенных Штатов сдерживал местные банки; когда же это ограничение было снято, результатом стала безудержная экспансия. Из этой истории следует, будто местные банки рвались с цепи еще до 1832 года, а "уничтожение" Второго банка позволило им окончательно сорваться с поводка. Как тогда, так и сейчас предполагалось, что местным банкам необходим внешний контроль для поддержания разумных стандартов банковской деятельности. Однако это предположение неверно: оно преувеличивает влияние Второго банка и искажает саму природу инфляции после 1832 года. Чтобы понять, что произошло на самом деле, нам необходимо подробно изучить события 1830-х годов.

Отдавая должное, следует признать следующее: традиционное объяснение паники 1837 года признает, что чрезмерное расширение банковского кредитования порождает инфляцию, спекуляции и экономическую нестабильность. Действительно, инфляция и расширение кредитования были первопричиной паники. Однако то же самое общепринятое объяснение ошибочно предполагает, что привилегированное национальное банковское учреждение — SBUS — было решением этих проблем. Последнее предположение является фатальной ошибкой. Тем не менее, мы можем оценить, когда люди начинают связывать инфляцию и расширение кредитования с экономическими циклами.

Важно отметить, что в этом объяснении есть противоречие. Когда местные банки расширяют кредитование, возникающие в результате инфляция и нестабильность легко признаются и осуждаются, однако, когда кредитование расширяет федеральный банк — или позже центральный банк — та же деятельность часто игнорируется или рассматривается как необходимый инструмент экономической стабильности. Безусловно, существуют институциональные различия между местными и центральными банками, но остается основной экономический вопрос: почему расширение кредитования считается дестабилизирующим, когда оно осуществляется местными банками, и стабилизирующим, когда оно осуществляется государственным банковским учреждением? По крайней мере, общепринятое объяснение требует более тщательного изучения денежной экспансии, предшествовавшей панике 1837 года, и институтов, ответственных за нее.

Кто искусственно завысил денежную массу?

Хотя денежная инфляция и кредитная экспансия имеют одинаковые фундаментальные экономические последствия независимо от того, какой банковский институт создает дополнительные деньги и кредит, следует начать с выявления двух проблем в традиционном нарративе. Первая — это нереалистичное предположение, а вторая — асимметричное распределение вины. Нереалистичное предположение заключается в том, что, в то время как местные банки безрассудно раздували денежную массу, Второй банк Соединенных Штатов по сути оказывал сдерживающее влияние, а не способствовал денежной экспансии. Следовательно, вина за инфляционный бум и последующий кризис непропорционально ложится на местныые банки. Однако оба предположения в корне неверны.

В книге «Экономика эпохи Джексона» (1969) Питер Темин признает существенную инфляцию цен 1830-х годов, описывая при этом, как традиционные историки интерпретируют ее связь с последующим кризисом:

Инфляция, безусловно, была доминирующим экономическим явлением 1830-х годов. Цены выросли на 50 процентов за три года после 1834 года, что, согласно большинству версий, привело к последовавшему за этим кризису. Авторы стандартных американских учебников по истории характеризовали эту инфляцию как «период беспрецедентных спекуляций» и «оргию расходов и спекуляций».

Кто был виновен в инфляции денежной массы — местные банки или национальный банк? Ответ — и те, и другие. Кредитная экспансия есть кредитная экспансия. Однако основная проблема заключалась не просто в действиях отдельных банков, а в правовой системе государственных привилегий и вмешательств, которая формировала американскую банковскую систему как на уровне штатов, так и на федеральном уровне. Местныые банки действовали на основании выданных государством уставов, часто пользуясь особыми привилегиями и — во время финансовых кризисов — юридическим освобождением от своих обязательств по обмену банкнот на драгоценные металлы.

Второй банк Соединенных Штатов сам по себе был учреждением, получившим федеральную хартию и привилегированным для правительства, и участвовал в расширении кредитования. Более того, банковская система допускала наращивание кредита за счет частичных резервов драгоценных металлов, что позволяло денежной массе расширяться сверх базового запаса золота и серебра. Таким образом, инфляционная банковская система была не продуктом нерегулируемого свободного рынка, а результатом давнего партнерства между правительством и банковскими учреждениями (против которого выступали сторонники Джексона).

От паники к панике: с 1819 по 1837 год...Читать далее...

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
понедельник, 26 октября 2026 г.

Бразильский карнавал наизнанку: как социалист Лула «помножил на ноль» надежды инвесторов и заставил Илона Маска сомневаться в математике

https://ruh666.livejournal.com/1821054.html

Ну что, господа капиталисты, снимайте белые штаны — в Рио-де-Жанейро и на бирже Сан-Паулу сегодня совсем не до танцев. В Латинской Америке произошел очередной тектонический сдвиг, который финансовые аналитики уже окрестили «черным понедельником».

Социалист Луис Инасиу Лула да Силва одержал шокирующую победу во втором туре президентских выборов, набрав 51,76% голосов против 48,24% у Флавио Болсонару. И пока левая общественность во главе с Гретой Тунберг открывает шампанское в полной уверенности, что планета спасена, бразильские рынки дружно и без оглядки полетели в бездну.

«Магия» Zanin Airlines: как продлить выборы на два часа и победить


Самое прекрасное в этой истории — это, конечно, как канонично и с каким изяществом была оформлена эта победа. Болсонару уверенно лидировал после первого тура. Инвесторы по всему миру уже потирали руки, вливая миллиарды в так называемый «Болсонару-трейд» (ставки на победу правых и рыночные реформы).

Но за считанные минуты до закрытия избирательных участков в игру вступила тяжелая юридическая артиллерия. Верховный судья Криштиану Занин — по чистому совпадению бывший личный адвокат Лулы, им же и назначенный в суд, — легким движением руки продлил голосование на два часа.

Результат? Лула побеждает. Илон Маск меланхолично пишет в своей соцсети X: «Математика что-то не сходится». Дональд Трамп привычно угрожает Бразилии драконовскими пошлинами, если выборы не переиграют. А Флавио Болсонару официально заявляет, что не признает этот цирк и требует аннулировать итоги.


Хроники пикирующего реала: когда circuit breaker — твой лучший друг


Пока политики спорят о легитимности, у трейдеров наступил момент истины. Рынки Бразилии не просто упали, их буквально размазало по полу. На бирже B3 пришлось срочно расширять лимиты колебаний, потому что автоматика банально не справлялась с паникой. Бразильский фондовый рынок не видел такого кошмара со времен ковидного психоза 2020 года.

Вот краткий чек-лист утреннего погрома:

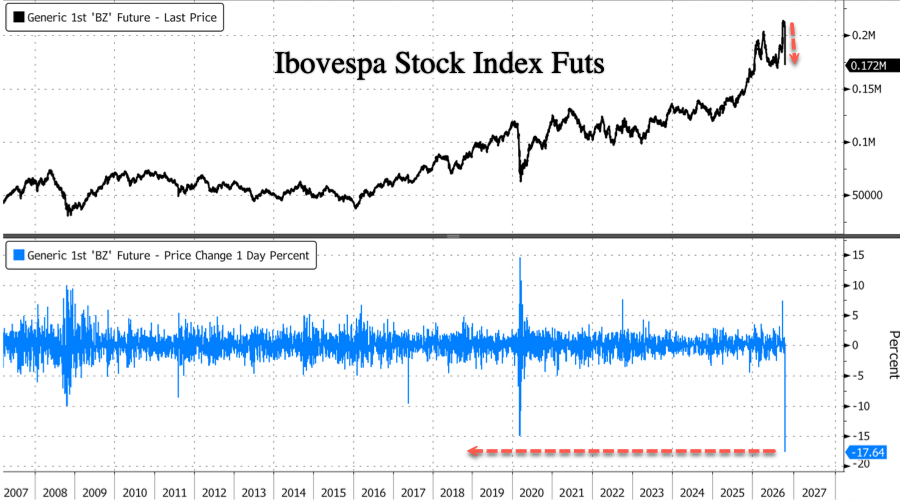
• Фьючерс на фондовый индекс Ibovespa рухнул на 20%, намертво поймав автоматическую остановку торгов (circuit breaker).

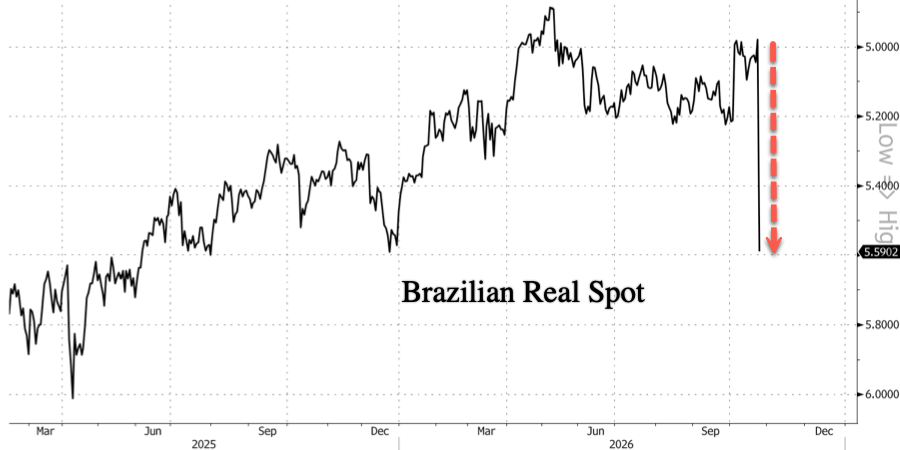
• Бразильский реал обесценился на 11%, улетев к отметке 5.58 за доллар.

• Процентные свопы подскочили на 300 базисных пунктов, упершись в торговые лимиты.


Крах «Болсонару-трейда»: кто пострадал сильнее всех?


Больше всего досталось флагманам бразильской экономики — государственным компаниям, банковскому сектору и сырьевым гигантам. Логика инвесторов проста: приватизации не будет, зато будет много популизма и новых налогов. И JPMorgan уже поспешил понизить рейтинг бразильской валюты.

Масштабы бедствия в американских депозитарных расписках (ADR) выглядят как сводка с фронта:

• Банковский сектор: Banco Bradesco спикировал на -27%, Itau Unibanco — на -28%, а Nu Holdings потерял -22%.

• Нефть и сырье: Главный нефтяной кошелек страны Petrobras рухнул на -19%, а металлургический гигант Vale просел на -7.7%.

• Финансовые платформы: Лидером падения стала XP Inc., рухнувшая на феерические -39%.

• ETF: Главный фонд бразильских акций iShares MSCI Brazil ETF (EWZ) на премаркете потерял 27% стоимости.


Фискальное похмелье: долг растет, реал падает


Главная беда Лулы (помимо специфического понимания избирательного процесса) — это его экономический бэкграунд. За время его правления с января 2023 года государственный долг Бразилии уже разросся с 71,7% до неприличных 83% от ВВП. Теперь, получив мандат еще на четыре года, социалисты явно не побегут затягивать пояса.

Аналитики ING прогнозируют дальнейшее сползание реала еще на 5–7%, а эксперты Goldman Sachs аккуратно намекают, что в условиях нового коридора бакса (5.4–5.8 реалов) Центральный банк Бразилии вряд ли сможет снижать ставки для спасения бизнеса.

Есть ли в этом беспросветном социалистическом карнавале хоть какой-то плюс? Эксперты UBS цинично отмечают: Луле придется договариваться. Парламент и Сенат Бразилии остались преимущественно правыми и консервативными. А значит, каждый бюджетный чих новому президенту придется согласовывать с жесткой оппозицией, которая будет бить его по левым рукам при любой попытке раздать очередные миллиарды на социальные нужды.

Резюме для инвесторов: Бразилия вступает в эпоху жесткой турбулентности. Если суды не аннулируют выборы, Латинскую Америку ждет очередной раунд борьбы рыночной логики с бюрократическим маразмом. Запасаемся попкорном и следим за курсом реала. Самое интересное только начинается.

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
вторник, 8 сентября 2026 г.

Инфляция разрушает благополучие семьи

https://ruh666.livejournal.com/1794144.html

Мюррей Ротбард рассматривал государство как по своей сути хищнический институт, стремящийся к полному контролю над индивидом. Для достижения этого контроля, по его мнению, государство стремится ослабить или разрушить промежуточные институты — прежде всего, нуклеарную семью.

Ротбард рассматривал семью как основной инструмент передачи имущества и межпоколенческого богатства, передачи моральных ценностей, самодисциплины и культурных традиций, а также органичного обеспечения социального благополучия и защиты без участия государственных программ социального обеспечения. Ротбард предупреждал нас, что биологическая семья — это не искусственная конструкция, которой могут манипулировать бюрократы, а скорее существенная социальная структура, укорененная в естественной реальности воспитания детей и передачи капитала, которую необходимо защищать от государства. Когда в нашей стране обсуждается денежно-кредитная политика, она игнорирует ее влияние на американскую семью и пренебрегает предупреждениями Ротбарда.

Хотя правительственные дискуссии об инфляции обычно сосредоточены на процентных показателях индекса потребительских цен (ИПЦ), процентных ставках Федеральной резервной системы и показателях покупательной способности, ее наиболее серьезными последствиями являются разрушение основ семьи рабочего класса.

Для американских домохозяйств инфляция — это не просто финансовое неудобство, а коварный социальный стрессор, который меняет семейные отношения, негативно влияет на психическое здоровье, подрывает доверие к учреждениям и вынуждает идти на компромиссы в вопросах здоровья и общественной жизни.

Государственная денежно-кредитная политика по своей сути является моральным вопросом, поскольку центральные банки нарушают основные принципы добровольного обмена, права частной собственности и естественного права. Вместо того чтобы рассматривать денежную экспансию как нейтральный административный инструмент макроэкономической стабилизации, такие ученые, как Людвиг фон Мизес и Мюррей Ротбард, показали, что создание необеспеченной валюты действует как институционализированная форма воровства и мошенничества. Измерение инфляции в совокупности крайне обманчиво, поскольку оно не затрагивает всех одинаково. Когда государство увеличивает денежную массу, оно снижает покупательную способность существующих денежных единиц, перераспределяя реальное богатство от рабочих, разумных вкладчиков и лиц с фиксированным доходом в сторону первых получателей новых средств (эффект Кантильона) без явного согласия или механизмов голосования, связанных с явным налогообложением.

Поскольку инфляция действует как регрессивный, скрытый налог, её физическое бремя ложится в подавляющем большинстве на бедных и рабочий класс. В отличие от состоятельных людей, домохозяйства с низким доходом тратят почти 100 процентов своих доходов на неотложные, неэластичные товары первой необходимости, такие как еда, энергия и жильё — категории, которые быстро растут в цене во время денежно-кредитной политики. Кроме того, корректировка заработной платы исторически значительно отстаёт от роста цен, а это означает, что работники рабочего класса испытывают немедленное падение реальной покупательной способности. Как отмечают аналитики Института Мизеса, в рамках эффекта Кантильона, демографические группы с низким доходом находятся в самом конце цепочки денежно-кредитной трансмиссии. К тому времени, когда вновь созданные деньги достигают работающих семей через номинальное повышение заработной платы, цены уже неравномерно выросли на потребительском рынке, систематически снижая их уровень жизни.

Помимо непосредственных расходов на проживание, вызванное государством обесценивание денежной массы уничтожает основной финансовый инструмент, доступный большинству семей: простые сбережения наличными. В то время как более состоятельные группы населения обладают капиталом для защиты от инфляции путем приобретения недвижимости, акций и устойчивых к инфляции физических активов, домохозяйства с низким доходом в основном хранят свои ликвидные активы на обычных сберегательных счетах или в наличных деньгах. Как подчеркивают исследователи из Фонда экономического образования, политика центральных банков, искусственно занижающая процентные ставки, устраняет доходность консервативных сбережений, фактически наказывая бережливость и препятствуя социальной мобильности вверх. За счет роста цен на активы и одновременного уменьшения денежных резервов, денежная экспансия лишает семьи с низким доходом возможности владеть собственностью и обрекает работающих людей на постоянную экономическую уязвимость.

Когда повседневные расходы — продукты питания, жилье, коммунальные услуги и бензин — неуклонно растут, финансовая тревога проникает в самые основы семейной жизни. Последствия для американской семьи рабочего класса могут быть разрушительными.

Данные Бюро переписи населения и опросов состояния здоровья неизменно показывают, что более 75 процентов взрослых американцев сообщают о повышенном уровне стресса, напрямую связанном с ростом цен. В отличие от временных экономических потрясений, устойчивая инфляция создает постоянный «фоновый шум» тревоги. Деньги остаются основной причиной семейных конфликтов. Когда бюджеты сокращаются без предупреждения, обычные бытовые решения — такие как выбор продуктов питания или внеклассные занятия для детей — превращаются в источники трения. Когда упорный труд и планирование бюджета перестают гарантировать стабильное качество жизни, люди испытывают потерю личного контроля . Даже когда номинальная заработная плата растет, если цены растут быстрее или остаются на высоком уровне, семьи чувствуют себя так, словно бегут по ускоряющейся беговой дорожке.

Инфляция сокращает семейный бюджет, и обычно первыми сокращаются расходы на необязательные социальные мероприятия. Посещение дней рождения, поездки на семейные встречи, участие в любительских спортивных лигах или ужины с друзьями становятся необязательными расходами, которые домохозяйства больше не могут себе позволить. Поскольку семьи сокращают количество социальных мероприятий, чтобы сохранить деньги на необходимые счета, круг общения сужается. Эта динамика усиливает чувство изоляции, особенно среди семей рабочего класса и родителей-одиночек, у которых нет финансовой подушки безопасности. Дети ощущают социальное воздействие инфляции через сокращение участия в спортивных или музыкальных и художественных программах, а также через стресс родителей дома...Читать далее...

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
понедельник, 17 августа 2026 г.

Воображаемый мир «независимости» Федеральной резервной системы

https://ruh666.livejournal.com/1780534.html

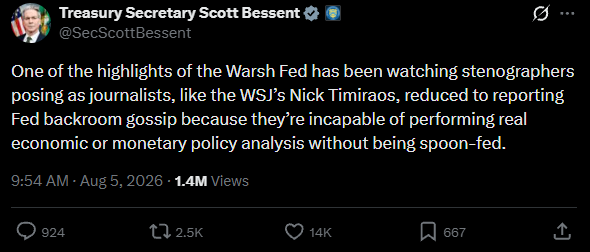
Министр финансов Скотт Бессент недавно опубликовал пост в X, в котором отметил один из «ярких моментов правления Уорша в ФРС». Его сообщение никак не касалось того, какую денежно-кредитную политику будет проводить ФРС под председательством Уорша. Речь шла об унижении ведущих финансовых журналистов — что меня вполне устраивает, но позвольте мне отвлечься от темы «независимости ФРС» между глотками попкорна.


По словам Бессента, обозреватели ФРС, такие как Ник Тимираос из Wall Street Journal, «были вынуждены сообщать о закулисных сплетнях о ФРС, потому что они не способны проводить реальный анализ экономической или монетарной политики без подсказок».


Тимираос сообщал о попытке Бессента убедить Федеральную резервную систему расширить программу РЕПО (Foreign and International Monetary Authorities Repo Facility), чтобы Япония могла получить больше долларов под залог своих казначейских облигаций США. Затем Япония могла бы продавать эти доллары за иены, увеличивая спрос на собственную валюту без необходимости продажи казначейских облигаций.

Механизм РЕПО FIMA позволяет утвержденным иностранным официальным учреждениям временно обменивать казначейские ценные бумаги на доллары. Япония хочет использовать этот механизм для получения долларов для покупки иены и для преодоления недавнего резкого падения курса по отношению к доллару. Проблема заключается в том, что лимит заимствований на одного контрагента в рамках механизма ФРС составляет 60 миллиардов долларов. Бессент хочет, чтобы ФРС повысила этот лимит.

Япония могла бы профинансировать интервенцию, продав часть своих казначейских облигаций. Но это привело бы к росту доходности казначейских облигаций США, которая, по мнению Министерства финансов, и так уже слишком высока. Вместо этого, заимствуя средства у ФРС, Япония может получить необходимые доллары, не продавая казначейские облигации. Это объясняет действия Бессента.

Тимираос охарактеризовал просьбу Бессента как первую проверку того, как председатель ФРС Кевин Уорш проведет грань между центральным банком и администрацией, которая его назначила. Это разумный вопрос. Расширение механизма потребует одобрения ФРС, но эта политическая цель явно является частью целей администрации в области валютного регулирования и управления долгом.

Вместо того чтобы поступить предсказуемо, проигнорировав Тимираоса или дипломатично ответив ему банальным уклончивым ответом, Бессент обрушился с критикой на репортера за то, что тот задал этот вопрос.

«Сотрудничество» и «Координация»

Согласно общепринятой версии, Федеральная резервная система независима от Казначейства, а решающий разрыв произошел с соглашением между Казначейством и ФРС в 1951 году. До этого соглашения ФРС удерживала процентные ставки на низком уровне, чтобы облегчить государственные заимствования. После этого, как предполагается, ей была предоставлена ​​возможность проводить денежно-кредитную политику, не обращая внимания на потребности правительства в финансировании.

Эта история — миф.

Соглашение не установило четкой границы между ФРС и Казначейством. Участвующие в нем должностные лица неоднократно описывали свои отношения как «сотрудничество» и «координацию». Министр финансов Джон Снайдер даже не признал, что ФРС обладает высшей властью в отношении процентных ставок. Под давлением сенатора Пола Дугласа Снайдер заявил, что окончательное решение по процентным ставкам может быть принято только Казначейством. Он заверил Конгресс, что должностные лица ФРС и Казначейства «наладят сотрудничество».

Как ответил Дуглас: «Сотрудничество — прекрасное слово, но оно подобно пальто, оно охватывает довольно широкий спектр реалий».

Это по-прежнему хорошее описание нынешнего положения дел.

Ротбард о мифе о независимости Федеральной резервной системы

Мюррей Ротбард отметил, что приписывать государству «независимость» — странное утверждение. Частные организации независимы от политики, поскольку подотчетны владельцам и клиентам. Однако государственное учреждение не может стать независимым от политического контроля, не став при этом менее подотчетным общественности.

Утверждение о том, что Федеральная резервная система должна быть независимой, равносильно утверждению, что чрезвычайно могущественное государственное учреждение должно быть «абсолютной самовоспроизводящейся олигархией, никому не подотчетной и никогда не зависящей от возможности общественности менять ее персонал или «выгонять негодяев»».

Ротбард назвал пропаганду независимости ФРС «обманчивой игрой в наперстки», в которой вину за инфляцию можно перекладывать и уклоняться от ответственности. Подобная игра в обвинения происходит и между Казначейством и ФРС по гораздо большему числу вопросов, чем просто инфляция.

Например, если ФРС согласится с просьбой Бессента, защитники независимости ФРС все равно смогут заявить, что она приняла собственное независимое решение. Если ФРС откажется, Бессент сможет свалить вину за неудачу на отсутствие сотрудничества со стороны ФРС. Если интервенция по иене окажется успешной, и Казначейство, и ФРС смогут претендовать на признание заслуг.

Риторика независимости позволяет Министерству финансов и Федеральной резервной системе сотрудничать, когда это удобно, и перекладывать вину, когда что-то идет не так. Это центральная политическая функция мифа о независимости, и именно поэтому я назвал периодические публичные ссоры между ФРС и администрацией «кейфабе».

Государственный печатный станок денег...Читать далее...

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
среда, 8 июля 2026 г.

Инфляция, передача информации и помехи

https://ruh666.livejournal.com/1758620.html

В 1948 году Клод Шеннон опубликовал в журнале Bell System Technical Journal статью «Математическая теория коммуникации», которая заложила основы теории информации как формальной дисциплины. Главный вклад Шеннона заключался в том, чтобы показать, что информацию можно измерить, что каналы связи имеют конечную пропускную способность и что — при введении помех в канал — способность приемника восстанавливать исходное сообщение ухудшается точным, поддающимся расчету образом. Статья касалась телефонных проводов и радиосигналов, но её логика применима к любой системе, в которой один агент передает информацию другому, включая систему, через которую миллионы экономических субъектов координируют свои планы посредством цен.


Инфляция, передача информации и помехи
Рыночная цена — это информационный пакет. Она кодирует дефицит ресурса, стоимость его производства, состояние спроса со стороны потребителей и ожидания всех, кто недавно совершал сделки с этим ресурсом; всё это сжато в одно число, на основе которого любой покупатель или продавец может действовать, не зная никаких скрытых деталей. В эссе Фридриха Хайека 1945 года «Использование знаний в обществе» описывается, как работает это сжатие: ни один централизованный планировщик не может собрать и обработать разрозненные локальные знания, которые суммируются в ценах, поэтому децентрализованные рынки превосходят централизованное планирование в распределении ресурсов. Хайек описал, используя язык, который Шеннон формализует три года спустя, распределенную информационную сеть, работающую вблизи своего теоретического предела эффективности.

Когда центральный банк расширяет денежную массу, он не добавляет реальных ресурсов в экономику. Он добавляет сигнал, имитирующий появление дополнительных ресурсов. С точки зрения предпринимателя, получающего кредит по искусственно заниженной процентной ставке, ценовой сигнал звучит так: «реальные сбережения доступны, реальные ресурсы могут быть вложены в долгосрочные проекты». Это тот же сигнал, который появился бы, если бы потребители действительно увеличили свои сбережения и предоставили эти средства для инвестиций. Сигнал является ложным — ресурсы, которые он подразумевает, не существуют, — но предприниматель, действуя рационально на основе имеющейся информации, реагирует так, как если бы они существовали.

Это не метафора того, что делает инфляция; это буквальный механизм. Денежная экспансия вносит шум в ценовой сигнал на самом фундаментальном уровне экономики — процентной ставке, которая координирует распределение ресурсов между текущим потреблением и будущими инвестициями. Когда этот сигнал искажается, ошибки распространяются на каждое решение, которое от него зависит. Предприятия инвестируют в капитальные проекты, требующие поставок дополнительных ресурсов, которые не будут реализованы. Рабочие нанимаются в отрасли, которые впоследствии сократятся. Запускаются длинные производственные цепочки, которые не могут быть завершены при ценах, существовавших в начале бума.

Людвиг фон Мизес подробно описал этот механизм в своей работе 1912 года «Теория денег и кредита», а Хайек развивал его в 1930-х годах. Австрийская теория экономических циклов, как она стала известна, утверждает, что кредитная экспансия центральных банков систематически искажает сигнал процентной ставки, вызывая бум, характеризующийся широко распространенными неэффективными инвестициями — инвестициями в проекты, прибыльность которых зависит от условий, искусственно созданных денежной экспансией и не способных поддерживаться постоянно. Когда экспансия замедляется или обращается вспять, ложный сигнал корректируется, и инвестиции, построенные на ней, одновременно становятся нерентабельными. Совокупность таких неудач в результате этого — это то, что мы называем рецессией...Читать далее...


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

среда, 17 июня 2026 г.

Рекордный процент центральных банков ожидает увеличения золотых резервов за следующие 12 месяцев

https://ruh666.livejournal.com/1749649.html

Сегодня Всемирный совет по золоту опубликовал результаты своего исследования золотых резервов центральных банков за 2026 год. Среди основных выводов можно отметить следующее: рекордные 45% респондентов ожидают увеличения своих собственных золотых резервов в течение следующих 12 месяцев.


За последние четыре года центральные банки в среднем накопили 1000 тонн золота, что значительно больше, чем в среднем 500 тонн за предыдущее десятилетие. Это заметное ускорение темпов накопления произошло на фоне геополитической и экономической неопределенности, которая омрачила перспективы для управляющих резервами. Опрос Всемирного совета по золоту (WGC) о золотых резервах центральных банков (CBGR) за 2026 год проводился с 5 февраля по 19 мая. Поскольку большинство ответов поступило после начала ближневосточного конфликта, результаты опроса этого года содержат ценную информацию о том, как центральные банкиры оценивают золото в свете продолжающейся геополитической нестабильности. Выборка в значительной степени репрезентативна для всего сообщества центральных банков как с географической точки зрения, так и с точки зрения объема принадлежащего им золота. Такое активное участие является мощным сигналом заинтересованности в золоте среди сообщества центральных банков. Вот основные моменты:

Как и в предыдущих опросах, центральные банки по-прежнему сохраняют позитивные ожидания в отношении золота. Подавляющее большинство респондентов (89%) считают, что мировые золотые резервы центральных банков увеличатся в течение следующих 12 месяцев.
Как отмечалось выше, в этом году рекордные 45% респондентов ожидают, что их собственные золотые резервы также увеличатся за тот же период . Большинство оставшихся респондентов указали, что не ожидают изменений, в то время как 1% ожидает уменьшения золотых резервов своего учреждения (привет, Турция).
Показатели золота во время кризисов, диверсификация портфеля и хеджирование инфляции являются одними из ключевых факторов, побуждающих центральные банки держать золото в своих портфелях. Кроме того, золото как средство хеджирования геополитических рисков и как часть политики диверсификации резервов также являются важными причинами увеличения инвестиций в золото.
Большинство респондентов (74%) прогнозируют умеренное или значительное снижение объема долларовых резервов в мировых валютах в течение следующих пяти лет. Респонденты также считают, что доля других валют, таких как евро и юань, останется неизменной в течение того же периода, в то время как объем золотых резервов увеличится.
В этом году в ходе опроса респондентов спрашивали, как они будут финансировать свои новые покупки золота. Половина респондентов указала, что будет делать это через программу покупки внутри страны в местной валюте, а 38% — через продажу имеющихся резервных активов.
Банк Англии остается самым популярным местом хранения среди респондентов (57%), хотя центральные банки продолжают диверсифицировать свои хранилища, размещая их в разных местах. На втором месте оказались внутренние хранилища (49%), за ними следует Банк международных расчетов (16%) (небольшой рост по сравнению с прошлым годом). Швейцарский национальный банк продемонстрировал заметное снижение популярности, упав с 12% до 6% в 2025 году.
В опросе этого года было отмечено значительное увеличение числа изменений в местах хранения: 9% респондентов заявили об увеличении объемов хранения внутри страны и 10% — о диверсификации зарубежных хранилищ за последние 12 месяцев, по сравнению с 5% и 2% соответственно в прошлогоднем опросе. Эта тенденция также наблюдается в планах на будущее в отношении хранилищ: 7% заявили о планах увеличить объемы хранения внутри страны и 9% — о планах диверсифицировать зарубежные хранилища в ближайшие 12 месяцев.
Результаты опроса этого года подтверждают тенденцию: центральные банки по-прежнему очень позитивно оценивают золото, подчеркивая его значимость в условиях нестабильной геополитической и экономической обстановки. Опрос показывает продолжение тенденции, выявленной в предыдущие годы: центральные банки ожидают, что золото будет занимать все большую долю в их резервных портфелях. 84% респондентов считают, что через пять лет золото будет занимать (умеренно или значительно) большую долю в общих резервах, по сравнению с 76% в прошлом году. Ответы также были достаточно согласованными между центральными банками развитых стран и стран с развивающимися рынками и развивающимися экономиками (EMDE), при этом большинство ожидает, что доля общих резервов, хранящихся в золоте, будет умеренно выше через пять лет (график 1). Респонденты были менее оптимистичны в отношении доллара США. Хотя он сохраняет свою позицию доминирующей мировой резервной валюты, данные из отчета МВФ о валютном составе официальных валютных резервов (COFER) показывают, что его доля постепенно снижается. И респонденты считают, что эта тенденция продолжится: 74% ожидают, что его доля будет ниже через пять лет (график 2, стр. 4). Ответы как развитых стран, так и стран с развивающимися рынками и развивающимися экономиками совпали в этом мнении.
На вопрос об ожиданиях относительно изменения мировых золотых резервов центральных банков в течение следующих 12 месяцев респонденты почти единодушно высказались: 89% считают, что официальные золотые резервы будут продолжать расти (график 3). Это мнение разделяли как представители развитых стран, так и представители стран с развивающейся экономикой. Следует отметить, что 11% центральных банков считают, что доля золота в общих резервах останется неизменной, по сравнению с 5% в прошлом году. Кроме того, 45% респондентов считают, что золотые резервы их собственных учреждений вырастут в течение следующего года, что в целом соответствует результатам прошлого года (43%). Большинство респондентов не ожидали изменения своих золотых резервов в течение следующих 12 месяцев. Это знаменует собой новый рекордный показатель доли центральных банков, ожидающих увеличения золотых резервов, при этом банки развивающихся стран продолжают лидировать среди банков развитых стран. Среди респондентов из развивающихся стран около половины считали, что их собственные золотые резервы увеличатся в течение следующих 12 месяцев, в то время как другая половина предполагала, что они останутся неизменными. Результаты исследования показывают, что настроения в отношении золота в центральных банках остаются оптимистичными. Ожидания указывают на продолжение покупок золота в течение следующих 12 месяцев, что отражает устойчивую уверенность в стратегической роли золота на фоне меняющейся геополитической и макроэкономической ситуации.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
понедельник, 15 июня 2026 г.

Доходность 10-летних японских облигаций – доверяйте графику, а не общепринятому мнению (перевод с elliottwave com)

https://ruh666.livejournal.com/1748036.html

Хотя большая часть финансового мира полагала, что Банк Японии сможет бесконечно сдерживать рост долгосрочных процентных ставок, график показывал совсем другую картину.

111.png
В июле 2022 года в аналитическом обзоре Global Market Perspective компании Elliott Wave International было отмечено завершение коррекционной модели в доходности 10-летних государственных облигаций Японии и спрогнозировано начало того, что аналитики Elliott называют третьей волной — как правило, самой сильной и динамичной частью тренда.
111.png
Несколько недель спустя глава отдела глобальных исследований Мюррей Ганн в своем ежедневном обзоре четко заявил: несмотря на усилия Банка Японии по ограничению доходности путем контроля кривой доходности, рынок набирал обороты, что, по его словам, предвещало «взрывной рост». Именно это и произошло. Доходность 10-летних японских облигаций в дальнейшем значительно выросла, достигнув уровней, которые еще несколько месяцев назад считали достижимыми лишь немногие инвесторы.
111.png
Рынок, который, казалось, находился под жестким контролем политиков, в конечном итоге следовал своей собственной внутренней структуре. Главный вывод прост: рынки часто начинают менять направление раньше, чем это предвзятое мнение адаптируется.

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал
вторник, 9 июня 2026 г.

Золото свергло короля: ЕЦБ подтвердил, что «варварский пережиток» обогнал государственные облигации и стал крупнейшим мировым резервным активом

https://ruh666.livejournal.com/1744865.html

Это можно расценивать лишь как очередной унизительный удар по рушащейся «Pax Americana»: золото официально обогнало государственные облигации США и стало крупнейшим в мире резервным активом.


Как сообщает Financial Times, согласно новому отчету Европейского центрального банка, опубликованному во вторник, к концу 2025 года доля драгоценного металла в мировых резервах центральных банков составит 27% — резкое увеличение по сравнению с 20% в предыдущем году. Доля казначейских облигаций США, некогда неприкасаемого короля резервных фондов, снизилась с 25% до 22%. Доля евро осталась неизменной на уровне 15%. Это не просто органическая перебалансировка портфеля. Это полномасштабная дедолларизация, назревавшая годами и подпитываемая собственным использованием доллара Вашингтоном.
«Геополитическая напряженность продолжает подпитывать высокий спрос центральных банков на золото», — написала президент ЕЦБ Кристин Лагард в своем докладе, используя максимально сухой бюрократический язык и наблюдая, как система, которую она помогла построить, медленно катится под откос. Центральные банки сейчас располагают более чем 36 000 тоннами золота — это почти соответствует пиковым уровням накопления, наблюдавшимся в последние дни существования Бреттон-Вудской системы (38 000 тонн). Знаете, тогда деньги еще были хоть как-то привязаны к реальности. Послание с периферии предельно ясно: доверие к доллару США как к основной резервной валюте быстро падает. Катализатор? Тот самый, о котором мы кричим уже много лет — безрассудное использование системы SWIFT и долларовых резервов в качестве оружия. После того как Вашингтон заморозил валютные резервы России в связи с вторжением на Украину в 2022 году, каждый министр финансов от Бразилиа до Пекина получил указание: никогда не позволяйте им так с нами поступать. Цифры рассказывают историю тихого отчаяния. Китай, Польша, Турция и Индия являются наиболее активными инвесторами в золото с 2022 года.
Даже Tether, гигант в сфере стейблкоинов, стал крупнейшим покупателем в 2025 году, приобретя более 100 тонн.
Потому что ничто так не демонстрирует веру в систему, как размещение средств на балансе в виде физического золота при одновременном продаже обязательств, привязанных к доллару. Конечно, в нарративе есть пробелы. Турция, после активной закупки 220 тонн нефти после 2022 года, в начале 2026 года осуществила одно из крупнейших сокращений резервов за последнее время, продав или предоставив в аренду 130 тонн на фоне последствий войны с Ираном.
Даже любителям золота иногда нужна ликвидность, когда дело доходит до острых моментов. Тем не менее, общая тенденция очевидна. Хотя активы, номинированные в долларах, по-прежнему составляют 42% от общего объема резервов, эта тенденция предельно очевидна для любого, кто не поддается влиянию мейнстримных финансовых СМИ. Рост цен на золото был обусловлен не только покупками центральных банков (которые несколько замедлились до 850 тонн в 2025 году после нескольких лет, когда объемы закупок превышали 1000 тонн). Он был подстегнут взрывным ростом стоимости металла, который в начале этого года преодолел отметку в 5500 долларов за унцию. Тем временем ЕЦБ не удержался от самовосхваления, отметив «постепенный, но стабильный» рост использования евро на международном уровне, при этом выпуск облигаций в евро достиг рекордных показателей, а в евроактивы наблюдается массовый приток капитала. Перевод: По крайней мере, кто-то еще хочет получить наши фальшивые деньги... пока что. Потеря рынка облигаций оборачивается выгодой для золота, и история показывает, что подобные изменения редко заканчиваются безрезультатно. Когда сами центральные банки начинают относиться к казначейским облигациям как к угасающему бренду, а к золоту как к идеальному страховому полису, становится ясно, что чрезмерные привилегии доллара обречены. Остается лишь один вопрос: как долго еще сможет играть эта музыка?

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь


Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал