Показаны сообщения с ярлыком процентная ставка. Показать все сообщения

четверг, 10 сентября 2026 г.

Вероятность повышения ставки ФРС резко выросла на фоне роста цен на топливо, приведшему к росту ИЦП в США

https://ruh666.livejournal.com/1795850.html

В относительно необычном повороте событий, сегодня были опубликованы данные по ценам производителей в США, опережающие завтрашние данные по индексу потребительских цен (ИПЦ). Интересно, что все заголовки посвящены потребительским ценам, но именно ИПЦ чаще всего используются для сравнения с базовыми показателями потребительских цен (любимым индикатором инфляции (старой) ФРС).

Ожидалось, что цены производителей значительно восстановятся после июльской стагнации на фоне возобновления напряженности на Ближнем Востоке, и они показали себя точно в соответствии с прогнозом, увеличившись на 4% в августе (с учетом пересмотра июльских данных в сторону увеличения до +0,1%). Это повысило годовой прирост индекса цен производителей до +5,4% (выше ожиданий)...

Энергетический цикл перешёл от дефляции к реинфляции...
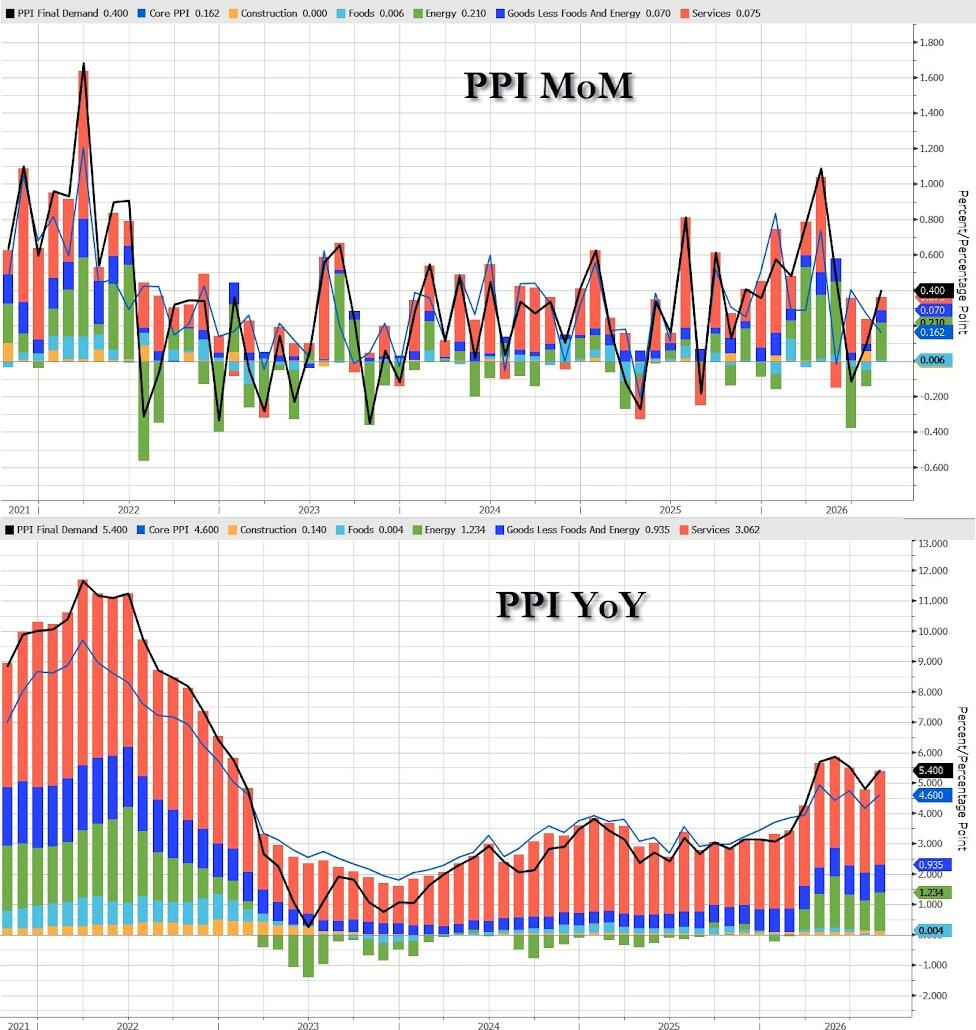
Процентное соотношение закупленных товаров конечного спроса (PPI) выросло на 1,1% в месячном исчислении, что является самым высоким показателем с мая, в то время как процентное соотношение закупленных товаров конечного спроса (PPI) в сфере услуг выросло на 0,1%, что является самым низким показателем с мая.

Вот подробности произошедшего:

Товары конечного спроса: Индекс товаров конечного спроса вырос на 1,1% в августе после двух последовательных снижений.

Более трех четвертей общего роста цен можно отнести к ценам на энергоносители конечного спроса, которые выросли на 4,2%. Индексы цен на товары конечного спроса, за исключением продуктов питания и энергоносителей, а также на продукты питания конечного спроса выросли на 0,4% и 0,1% соответственно.

Детали: Более трети августовского роста индекса конечных товаров приходится на цены на дизельное топливо, которые подскочили на 24,1%. Индексы бензина, авиационного топлива, мазута для отопления домов, конфет и орехов, а также табачных изделий также выросли. В то же время цены на электроэнергию для жилых домов снизились на 0,5 процента. Индексы свежей колбасы и алюминиевых профилей также уменьшились.

Сфера услуг конечного спроса: Индекс сектора услуг конечного спроса в августе вырос на 0,1 процента, что стало третьим подряд ростом.

Рост в августе объясняется повышением цен на услуги конечного потребления в сфере транспортировки и складирования на 2,3 процента. В то же время индекс цен на торговые услуги конечного потребления снизился на 0,2 процента, а цены на услуги конечного потребления без учета торговли, транспортировки и складирования остались без изменений.

Детали: В августе наибольший рост индекса конечных услуг показали цены на автомобильные грузоперевозки, увеличившись на 2,0 процента. Также выросли индексы пассажирских авиаперевозок, юридических услуг, стационарного лечения в больницах и розничной торговли автомобилями (частично). В то же время маржа в розничной торговле топливом и смазочными материалами снизилась на 11,3 процента. Индексы розничной торговли товарами для здоровья, красоты и оптики; оптовой торговли машинами и оборудованием; и управления портфелем также снизились.

Базовый индекс цен производителей (без учета продуктов питания и энергоносителей) вырос на 0,2% в месячном исчислении, что оказалось ниже ожиданий (+0,3% в месячном исчислении, согласно прогнозу), и привел к росту базовых цен производителей на 4,6% в годовом исчислении (как и ожидалось)...

Основной причиной роста цен стали энергоносители: транспортные и складские расходы резко выросли, в то время как торговые издержки снизились...

Затраты на управление портфелем снизились, поскольку акции стагнировали...

Более высокая цена на нефть, более высокий индекс цен производителей...

Наибольший рост в секторе энергоносителей и сырьевых товаров был обусловлен ценами на топливо: более трети августовского повышения индекса конечных товаров приходится на цены на дизельное топливо, которые подскочили на 24,1%.

Это повысило вероятность повышения процентной ставки на следующей неделе до 75%...

Уорш преподнесет еще один крупный сюрприз (не повышение)? Просто подождите, пока завтрашний индекс потребительских цен покажет себя с лучшей стороны...

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

пятница, 21 августа 2026 г.

Стоит ли инвесторам радоваться снижению процентных ставок? (перевод с elliottwave com)

https://ruh666.livejournal.com/1783340.html

Многие инвесторы считают, что снижение процентных ставок благоприятно сказывается на фондовом рынке, а повышение — негативно. Логика такова: облигации конкурируют с акциями за деньги инвесторов. Если доходность падает, инвесторы должны броситься обратно в акции, а если доходность растет, акции становятся менее привлекательными. Звучит разумно. Однако история показывает, что тенденции фондового рынка не зависят от изменения процентных ставок.

В нашем Global Market Perspective за октябрь 2020 года был приведен яркий пример, когда общепринятые представления просто не подтвердились:"Эти два графика иллюстрируют ошибочность распространенного убеждения, что снижение процентных ставок оказывает существенное положительное влияние на фондовый рынок. Десятилетние процентные ставки в Испании упали с 4% в 2007 году до почти 0% сегодня. Тем не менее, широкий рыночный индекс IBEX за тот же период рухнул почти на 60%. В Португалии десятилетние ставки упали до 0,24%. Несмотря на общее снижение стоимости заимствований, индекс PSI-20 за последние 21 год снизился на поразительные 71%".

Вот вам и подтверждение утверждения "более низкие процентные ставки = более высокие цены на акции". Процентные ставки не определяют тенденции фондового рынка. Это убеждение — рыночный миф, один из многих.

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

среда, 19 августа 2026 г.

По мере роста доходности японских облигаций нереализованные убытки страховых компаний достигли 200 миллиардов долларов

https://ruh666.livejournal.com/1781953.html

Японские облигации ежедневно падают в цене, в результате чего доходность 10-летних государственных облигаций Японии достигла 30-летнего максимума, составив чуть менее 3%...

...время расплаты приближается, поскольку нереализованные убытки по внутренним облигациям крупнейших японских страховых компаний по состоянию на конец июня выросли до 30,86 триллионов иен (194 миллиарда долларов), увеличившись на 60% в годовом исчислении, и с тех пор выросли еще на триллионы, что свидетельствует об обратной стороне роста процентных ставок, которые привели к увеличению инвестиционного дохода.

Общая сумма, составленная Nikkei Asia на основе ответов 13 респондентов из 14 крупнейших страховых компаний, превзошла их нереализованную прибыль от внутренних акций, которая выросла на 48% до 30,03 триллиона иен.

Главной причиной, безусловно, является то, что разрушает всю финансовую систему Японии, — рост доходности японских государственных облигаций. Доходность 30-летних японских государственных облигаций (JGB), ключевого инвестиционного объекта для страховых компаний, к концу июня поднялась до 3,9%, что примерно на 2,7 процентных пункта выше, чем на конец июля 2023 года, прежде чем совокупная нереализованная прибыль этих компаний превратилась в убытки.

Восходящая тенденция доходности сохранилась и после июня на фоне ожиданий дальнейшего повышения процентных ставок Банком Японии и опасений по поводу фискальной политики.

Как сообщает Nikkei, страховые компании, занимающиеся страхованием жизни, традиционно инвестируют в сверхдолгосрочные государственные облигации, чтобы подготовиться к своим будущим обязательствам перед страхователями. В принципе, нереализованные убытки исчезают, если облигации удерживаются до погашения. Но при определенных обстоятельствах они рискуют создать финансовую нагрузку.

Как мы обсуждали в прошлом году, если рыночная стоимость облигации падает на 50% ниже ее стоимости приобретения, страховые компании могут быть обязаны признать убыток от обесценения. Компания Nippon Life Insurance зафиксировала убытки от обесценения в размере 44 миллиардов иен за квартал апрель-июнь, а компания Meiji Yasuda Life Insurance — 25,3 миллиарда иен. Некоторые облигации, приобретенные в период сверхнизких процентных ставок в конце 2010-х годов, упали в цене настолько, что достигли порога убытков от обесценения.

Ситуация значительно ухудшается, когда вместо того, чтобы удерживать ничего не стоящие облигации до наступления срока погашения, страховщикам приходится продавать их до наступления срока погашения. Страховые компании, занимающиеся страхованием жизни, управляют активами и пассивами, стремясь привести дюрацию инвестиционных активов в соответствие с дюрацией будущих страховых обязательств. В случае успеха, повышение процентных ставок снижает рыночную стоимость как активов, так и пассивов, ограничивая чистое влияние на финансовую устойчивость.

Однако, когда сроки погашения активов превышают сроки погашения обязательств, повышение процентных ставок может уменьшить чистые активы и увеличить риск ухудшения финансового состояния. В этом случае страховщикам может потребоваться сократить дюрацию активов путем продажи облигаций, превращая нереализованные убытки в реализованные.

Показатель прекращения действия полисов и досрочного расторжения договоров страхования Sony Life Insurance в апреле-июне вырос на 0,2 процентных пункта в годовом исчислении до 1,4%, отчасти из-за резкого обесценивания иены, которое побудило больше клиентов расторгать полисы, номинированные в иностранной валюте. Показатель для T&D Financial Life Insurance, имеющей сильные позиции в банковском канале продаж, вырос на 0,88 процентных пункта до 1,56%.

Наибольшую обеспокоенность вызывает резкий рост числа аннулирований страховых полисов. По мере роста процентных ставок и цен на акции, если многие клиенты перейдут на страховые продукты или инвестиционные фонды, предлагающие более высокую доходность, страховщикам может потребоваться продать активы для финансирования выплат по расторжению полисов. Иными словами: продать облигации, которые якобы «держатся до погашения».

Хотя большинство страховщиков считают, что текущий уровень прекращения действия полисов и досрочного расторжения договоров можно компенсировать за счет имеющихся денежных средств, прогнозировать тенденции спроса сложно, поскольку они тесно связаны с изменениями процентных ставок.

«Тенденции отмены страховых полисов требуют более пристального внимания, чем когда-либо прежде», — заявил Садахико Хаякава, финансовый директор Sony Financial Group.

Хорошая новость на данный момент заключается в том, что прибыль страховых компаний остается высокой. Базовая операционная прибыль 14 крупнейших страховых компаний, показатель базовой прибыли, достигла 951,8 млрд иен в апреле-июне, увеличившись на 37% по сравнению с аналогичным периодом прошлого года, при этом 12 компаний сообщили о росте прибыли. Повышение процентных ставок увеличило процентный доход от облигаций, а дивидендный доход от акций также вырос.

Для дальнейшего увеличения доходности инвестиций страховые компании переориентируются на высокодоходные облигации, что, однако, имеет и обратную сторону, поскольку именно цены на эти облигации падают быстрее всего... и продолжают падать каждый день.

перевод отсюда

ПыСы. И теперь Скотт Бессент собрался спасать ситуацию с помощью печатного станка ФРС

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

понедельник, 17 августа 2026 г.

Воображаемый мир «независимости» Федеральной резервной системы

https://ruh666.livejournal.com/1780534.html

Министр финансов Скотт Бессент недавно опубликовал пост в X, в котором отметил один из «ярких моментов правления Уорша в ФРС». Его сообщение никак не касалось того, какую денежно-кредитную политику будет проводить ФРС под председательством Уорша. Речь шла об унижении ведущих финансовых журналистов — что меня вполне устраивает, но позвольте мне отвлечься от темы «независимости ФРС» между глотками попкорна.


По словам Бессента, обозреватели ФРС, такие как Ник Тимираос из Wall Street Journal, «были вынуждены сообщать о закулисных сплетнях о ФРС, потому что они не способны проводить реальный анализ экономической или монетарной политики без подсказок».


Тимираос сообщал о попытке Бессента убедить Федеральную резервную систему расширить программу РЕПО (Foreign and International Monetary Authorities Repo Facility), чтобы Япония могла получить больше долларов под залог своих казначейских облигаций США. Затем Япония могла бы продавать эти доллары за иены, увеличивая спрос на собственную валюту без необходимости продажи казначейских облигаций.

Механизм РЕПО FIMA позволяет утвержденным иностранным официальным учреждениям временно обменивать казначейские ценные бумаги на доллары. Япония хочет использовать этот механизм для получения долларов для покупки иены и для преодоления недавнего резкого падения курса по отношению к доллару. Проблема заключается в том, что лимит заимствований на одного контрагента в рамках механизма ФРС составляет 60 миллиардов долларов. Бессент хочет, чтобы ФРС повысила этот лимит.

Япония могла бы профинансировать интервенцию, продав часть своих казначейских облигаций. Но это привело бы к росту доходности казначейских облигаций США, которая, по мнению Министерства финансов, и так уже слишком высока. Вместо этого, заимствуя средства у ФРС, Япония может получить необходимые доллары, не продавая казначейские облигации. Это объясняет действия Бессента.

Тимираос охарактеризовал просьбу Бессента как первую проверку того, как председатель ФРС Кевин Уорш проведет грань между центральным банком и администрацией, которая его назначила. Это разумный вопрос. Расширение механизма потребует одобрения ФРС, но эта политическая цель явно является частью целей администрации в области валютного регулирования и управления долгом.

Вместо того чтобы поступить предсказуемо, проигнорировав Тимираоса или дипломатично ответив ему банальным уклончивым ответом, Бессент обрушился с критикой на репортера за то, что тот задал этот вопрос.

«Сотрудничество» и «Координация»

Согласно общепринятой версии, Федеральная резервная система независима от Казначейства, а решающий разрыв произошел с соглашением между Казначейством и ФРС в 1951 году. До этого соглашения ФРС удерживала процентные ставки на низком уровне, чтобы облегчить государственные заимствования. После этого, как предполагается, ей была предоставлена ​​возможность проводить денежно-кредитную политику, не обращая внимания на потребности правительства в финансировании.

Эта история — миф.

Соглашение не установило четкой границы между ФРС и Казначейством. Участвующие в нем должностные лица неоднократно описывали свои отношения как «сотрудничество» и «координацию». Министр финансов Джон Снайдер даже не признал, что ФРС обладает высшей властью в отношении процентных ставок. Под давлением сенатора Пола Дугласа Снайдер заявил, что окончательное решение по процентным ставкам может быть принято только Казначейством. Он заверил Конгресс, что должностные лица ФРС и Казначейства «наладят сотрудничество».

Как ответил Дуглас: «Сотрудничество — прекрасное слово, но оно подобно пальто, оно охватывает довольно широкий спектр реалий».

Это по-прежнему хорошее описание нынешнего положения дел.

Ротбард о мифе о независимости Федеральной резервной системы

Мюррей Ротбард отметил, что приписывать государству «независимость» — странное утверждение. Частные организации независимы от политики, поскольку подотчетны владельцам и клиентам. Однако государственное учреждение не может стать независимым от политического контроля, не став при этом менее подотчетным общественности.

Утверждение о том, что Федеральная резервная система должна быть независимой, равносильно утверждению, что чрезвычайно могущественное государственное учреждение должно быть «абсолютной самовоспроизводящейся олигархией, никому не подотчетной и никогда не зависящей от возможности общественности менять ее персонал или «выгонять негодяев»».

Ротбард назвал пропаганду независимости ФРС «обманчивой игрой в наперстки», в которой вину за инфляцию можно перекладывать и уклоняться от ответственности. Подобная игра в обвинения происходит и между Казначейством и ФРС по гораздо большему числу вопросов, чем просто инфляция.

Например, если ФРС согласится с просьбой Бессента, защитники независимости ФРС все равно смогут заявить, что она приняла собственное независимое решение. Если ФРС откажется, Бессент сможет свалить вину за неудачу на отсутствие сотрудничества со стороны ФРС. Если интервенция по иене окажется успешной, и Казначейство, и ФРС смогут претендовать на признание заслуг.

Риторика независимости позволяет Министерству финансов и Федеральной резервной системе сотрудничать, когда это удобно, и перекладывать вину, когда что-то идет не так. Это центральная политическая функция мифа о независимости, и именно поэтому я назвал периодические публичные ссоры между ФРС и администрацией «кейфабе».

Государственный печатный станок денег...Читать далее...

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

четверг, 30 июля 2026 г.

Бум облигаций стран Персидского залива: рекордные объемы заимствований

https://ruh666.livejournal.com/1769907.html

По данным Bloomberg, монархии Персидского залива обрушивают международные рынки долговых обязательств с рекордной скоростью на фоне вызванной конфликтами спешки в укреплении внутренней инфраструктуры и создании альтернативных коридоров снабжения, обходящих уязвимый и фактически закрытый Ормузский пролив. Кроме того, только в этом месяце еще одной проблемной зоной стал проход через Красное море, поскольку хуситы обстреляли несколько саудовских судов ракетами и беспилотниками. Региональные гиганты во главе с ОАЭ и Саудовской Аравией добиваются масштабного финансирования для строительства или расширения глубоководных портов вдоль Красного моря и Оманского залива, опираясь на сети портов в пустыне и обходные пути для нефтепроводов. Эта модернизация займет годы, но ускоряется из-за неотложности военных действий. Как сообщает Bloomberg во вторник, «заемщики из Объединенных Арабских Эмиратов выходят на мировые рынки облигаций рекордными темпами на фоне продолжающегося конфликта на Ближнем Востоке, при этом объемы продаж с начала 2026 года выросли на треть по сравнению с аналогичным периодом прошлого года».

Приведенные итоговые цифры подчеркивают беспрецедентный масштаб выпуска бумажных ценных бумаг: «Согласно данным Bloomberg, суверенные государства и компании ОАЭ, федерации из семи эмиратов, продали в этом году по состоянию на 28 июля облигации, номинированные в долларах или евро, на общую сумму 30,3 миллиарда долларов. Это примерно на 3,7 миллиарда долларов больше, чем предыдущий рекорд за этот период, установленный шесть лет назад». Это согласуется с нашим анализом, проведенным в апреле, всего через два месяца после начала «экскурсии» Трампа в Иран — как он это тогда называл, — в ходе которой крупнейший в мире управляющий облигациями, PIMCO (Pacific Investment Management Co), вмешался на фоне нарастающей борьбы стран Персидского залива за покупателей своих облигаций. В целом, по данным Bloomberg, среди стран-участниц Совета сотрудничества стран Персидского залива (ССГПЗ) объем продаж облигаций в этом году достиг рекордных 112 миллиардов долларов, при этом отделы по работе с государственным долгом активно изучают возможности привлечения дополнительных заемных средств у международных банков. Когда в марте и апреле разразилась американо-израильская война против Ирана, достигшая своего пика, региональные банки приостановили привлечение средств, а участники рынка перешли в режим защиты капитала, чтобы оценить экономические последствия. Однако после прекращения огня 8 апреля, которое в конечном итоге было продлено, а затем сорвалось к середине лета, банки ОАЭ активизировали усилия по привлечению капитала на мировые рынки, при этом на долю базирующихся в ОАЭ учреждений пришлось пять из восьми крупнейших сделок на рынке капитала, завершенных во втором квартале.
Согласно англоязычной ежедневной газете ОАЭ Khaleej Times: "Emirates NBD стал первым банком Персидского залива, который вышел на международные рынки капитала после начала конфликта, выпустив 1 мая дополнительные облигации первого уровня (AT1) на сумму 750 миллионов долларов. По данным банка, размещение привлекло высокий спрос со стороны инвесторов: несмотря на сохраняющуюся волатильность рынка, количество подписок в три раза превысило предложенную сумму. First Abu Dhabi Bank (FAB) стал самым активным эмитентом долговых обязательств в регионе в течение квартала. В июне банк завершил две сделки с приоритетными долговыми обязательствами в рамках своей программы среднесрочных облигаций на сумму 20 миллиардов евро, включая трехлетние «зеленые» облигации на сумму 750 миллионов евро (858,3 миллиона долларов) и отдельный выпуск на сумму 300 миллионов долларов. В этом квартале также была заключена значительная сделка с акциями от Исламского банка Шарджи, который привлек 2,59 млрд дирхамов (704,8 млн долларов США) посредством размещения прав на акции. Банк сообщил, что предложение было переподписано более чем в 3,2 раза, при этом правительство Шарджи полностью подписалось на свою долю, а оставшиеся акции привлекли подписки, превышающие доступное количество более чем в 4,5 раза". Столицы стран Персидского залива стремятся обеспечить в долгосрочной перспективе бесперебойное движение жизненно важных потоков энергоносителей и торговли, даже если в регионе возникнут новые морские конфликты или будут закрыты традиционные стратегические узлы. Это один из главных «уроков» этой дорогостоящей вашингтонской авантюры, учитывая, что именно инфраструктура стран Персидского залива в значительной степени приняла на себя основную часть ударов ответных мер Ирана.

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

среда, 29 июля 2026 г.

WTI вырос после значительного сокращения запасов, отток нефти из SPR продолжается, запасы в Кушинге застряли на «дне резервуаров»

https://ruh666.livejournal.com/1769607.html

Цены на нефть резко выросли после того, как американские военные перехватили иранские баллистические ракеты, нацеленные на американские войска в Иордании. Вскоре после внезапного нападения США и Саудовская Аравия начали удары в Ираке по поддерживаемым Ираном группировкам, которым ранее Корпус стражей исламской революции приказал атаковать американские войска и саудовскую энергетическую инфраструктуру.


Как сообщает Патрик О'Доннелл из Barron's, эскалация боевых действий подорвала рыночные надежды на возобновление работы жизненно важного водного пути Ормузского пролива. Более четверти мировой нефти обычно проходит через этот судоходный канал, и движение танкеров по-прежнему практически приостановлено. «Эти события ставят под сомнение идею быстрой деэскалации в Персидском заливе», — заявили аналитики ING. «Очевидно, что с учетом того, что нефтяная инфраструктура Саудовской Аравии все чаще становится мишенью для атак, риск более длительных перебоев в поставках возрастает». Сегодня утром президент Трамп пригрозил нанести Ирану «жесткий» удар, в то время как США и Саудовская Аравия приняли ответные меры против ополченцев и объектов по размещению оружия в Ираке, связанных с Тегераном. Ночью API сообщила о значительном сокращении запасов сырой нефти, но при этом увеличились запасы нефтепродуктов (поскольку разница между ценами на нефть и нефтепродукты несколько уменьшилась)...
API
Crude -3.3mm
Cushing -300k
Gasoline +900k
Distillates +400k
DOE
Crude -7.17mm
Cushing -771k
Gasoline +7k
Distillates +1.06mm
Официальные данные Министерства энергетики показывают гораздо большее, чем ожидалось, сокращение запасов нефти и очередное снижение запасов на важнейшем нефтяном хабе Кушинг. Произошло небольшое увеличение запасов нефтепродуктов...
Администрация Трампа продолжает истощать Стратегический нефтяной резерв.
Запасы нефти в Кушинге остаются на уровне, близком к «дну резервуаров».
Добыча нефти в США по-прежнему находится недалеко от рекордных показателей.
Цена на нефть марки WTI поднялась выше отметки $84,50...
Наконец, как отмечает Майкл Болл из Bloomberg, распродажа в начале недели была вызвана скорее ликвидацией, чем нормализацией. Наблюдаемый трафик в районе Ормузского пролива остается ограниченным, страховщики и судовладельцы проявляют осторожность не только в проливе, но теперь и в Красном море. Фонды, следующие за трендом, резко сократили лонги Brent, а снижение совокупного открытого интереса показывает, что позиции были закрыты на значительном объеме в начале недели до последней эскалации. Рынки кривых доходности и опционов рассказывают похожую историю. Бэквордация по Brent и WTI сузилась, поскольку спреды по долгосрочным контрактам упали до самого низкого уровня с середины июля, что отражает снижение срочности поставок. Инвестиционная волатильность по Brent снизилась на этой неделе, а затем снова укрепилась за ночь. Однако асимметрия колл-опционов сохранила восходящий тренд, что может быть оправдано очередным ростом цен на нефть.
На рынке наблюдается более напряженная ситуация с нефтепродуктами. Разница между ценой дизельного топлива и себестоимостью нефти в Европе превысила 70 долларов за баррель, поскольку нефтеперерабатывающие заводы работают почти на пределе своих возможностей, а поставки дизельного топлива и авиационного топлива ограничены перебоями в поставках, рисками, связанными с транспортировкой, и сокращением российского экспорта.
Запасы сырой нефти могут быстро восстановиться, а мощности нефтепереработки — нет. Цены на нефть по-прежнему зависят от динамики событий на рынке и развития дипломатической ситуации, а дефицит продукции и проблемы с транспортировкой означают, что нижняя граница формирующегося торгового диапазона будет выше, чем предполагают недавние минимумы на данный момент.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь


Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

Когда спреды по мусорным облигациям и акции расходятся (перевод с elliottwave com)

 https://ruh666.livejournal.com/1769095.html

Что происходит, когда спреды по мусорным облигациям увеличиваются, а акции продолжают расти? В этом отрывке из Elliott Wave Financial Forecast за июль рассматривается дивергенция, за которой внимательно следят наши аналитики.


EWFF давно отмечает, что спреды по мусорным облигациям и акциям, как правило, движутся в одном направлении и разворачиваются одновременно. В случае банкротства мусорные облигации занимают более высокое место в иерархии получателей выплат, чем акции. Когда тенденции между этими двумя активами расходятся, это имеет существенное значение. [На диаграмме ниже] показан спред между индексом S&P 500 и доходностью мусорных облигаций с рейтингом CCC, которая представляет собой разницу между доходностью облигаций с рейтингом CCC (долгов с высоким риском дефолта) и доходностью сопоставимых по срокам казначейских облигаций США. Чтобы привести спреды высокорисковых облигаций в соответствие с индексом S&P, мы инвертировали его шкалу.
111.png
… Начиная с конца января, [спреды по высокодоходным облигациям] резко расширились. … Не менее важно и то, что расширение спредов по высокодоходным облигациям нарушило тренд, наблюдавшийся с октября 2022 года. …

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь


Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

пятница, 24 июля 2026 г.

Обвал SpaceX обрушил рыночную капитализацию на 1 триллион долларов, а акции и облигации рухнули

https://ruh666.livejournal.com/1766965.html

Восстановление акций SpaceX во вторник оказалось недолгим: к концу четверга утром они упали до нового минимума в 110,85 долларов, продолжив резкую распродажу после IPO.


При текущей рыночной капитализации примерно в 1,479 триллиона долларов, стоимость SpaceX снизилась примерно на 1,16 триллиона долларов, или на 44%, с момента достижения пика в 2,639 триллиона долларов 23 июня.
Акции также торгуются значительно ниже цены IPO компании в 135 долларов, что подчеркивает, как быстро угас энтузиазм инвесторов. На графике показана распродажа активов SpaceX по всем направлениям: Черная линия, правая ось: акции SpaceX упали со 157,68 долларов 29 июня до примерно 111,39 долларов, снижение составляет приблизительно 29%. Синяя линия, левая ось: необеспеченные облигации SpaceX с процентной ставкой 6,65% и сроком погашения в 2056 году, снизились с примерно 97 центов за доллар до 87,6 центов.
Эти облигации являются частью первого выпуска долговых обязательств SpaceX на сумму 25 миллиардов долларов, включая облигации со сроком погашения в 2056 году на сумму 3,5 миллиарда долларов. Несмотря на то, что первоначальные заказы были размещены на сумму около 89 миллиардов долларов, долгосрочные облигации резко упали в цене с момента выпуска. Частично снижение стоимости облигаций отражает более широкий рост доходности казначейских облигаций, поскольку стремительный рост цен на нефть возобновил опасения по поводу инфляции и повышения процентных ставок.
Агентство Reuters отметило: "По оценкам Ortex, с момента IPO в июне продавцы акций SpaceX в короткую заработали на бумаге 15,5 миллиарда долларов, поскольку акции упали ниже цены предложения в 135 долларов до рекордных 115,26 долларов. По состоянию на вторник около 360 миллионов акций, или 56% от общего количества акций в свободном обращении, находились в аренде". Ранее в четверг Грегори Миллер, управляющий директор и аналитик по исследованию акций в Citizens JMP Securities, сообщил клиентам, что, несмотря на масштабную распродажу активов в секторе искусственного интеллекта, его прогноз остается конструктивным, а опасения инвесторов, по-видимому, преувеличены. Что спровоцировало последний спад?
Почему мы считаем, что страх преувеличен
«Конец торговли искусственным интеллектом» — восемь раз за два года
Почему мы остаемся конструктивными
Масштабные капитальные вложения — в перспективе один триллион долларов в следующем году
В перспективе следующим важным катализатором для SpaceX может стать запуск их массивной ракеты Starship сегодня вечером.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь


Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал