Показаны сообщения с ярлыком мусорные облигации. Показать все сообщения

среда, 29 июля 2026 г.

Когда спреды по мусорным облигациям и акции расходятся (перевод с elliottwave com)

 https://ruh666.livejournal.com/1769095.html

Что происходит, когда спреды по мусорным облигациям увеличиваются, а акции продолжают расти? В этом отрывке из Elliott Wave Financial Forecast за июль рассматривается дивергенция, за которой внимательно следят наши аналитики.


EWFF давно отмечает, что спреды по мусорным облигациям и акциям, как правило, движутся в одном направлении и разворачиваются одновременно. В случае банкротства мусорные облигации занимают более высокое место в иерархии получателей выплат, чем акции. Когда тенденции между этими двумя активами расходятся, это имеет существенное значение. [На диаграмме ниже] показан спред между индексом S&P 500 и доходностью мусорных облигаций с рейтингом CCC, которая представляет собой разницу между доходностью облигаций с рейтингом CCC (долгов с высоким риском дефолта) и доходностью сопоставимых по срокам казначейских облигаций США. Чтобы привести спреды высокорисковых облигаций в соответствие с индексом S&P, мы инвертировали его шкалу.
111.png
… Начиная с конца января, [спреды по высокодоходным облигациям] резко расширились. … Не менее важно и то, что расширение спредов по высокодоходным облигациям нарушило тренд, наблюдавшийся с октября 2022 года. …

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь


Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

четверг, 10 апреля 2025 г.

Спред мусорных облигаций: решающий прорыв трендовой линии (перевод с elliottwave com)

https://ruh666.livejournal.com/1526786.html

В январе наш Elliott Wave Financial Forecast написал: «Сегодняшняя исторически малая разница между доходностью высокосортных казначейских облигаций США и низкосортных мусорных облигаций свидетельствует о чрезвычайной самоуспокоенности. Мы прогнозируем, что спред доходности существенно расширится».


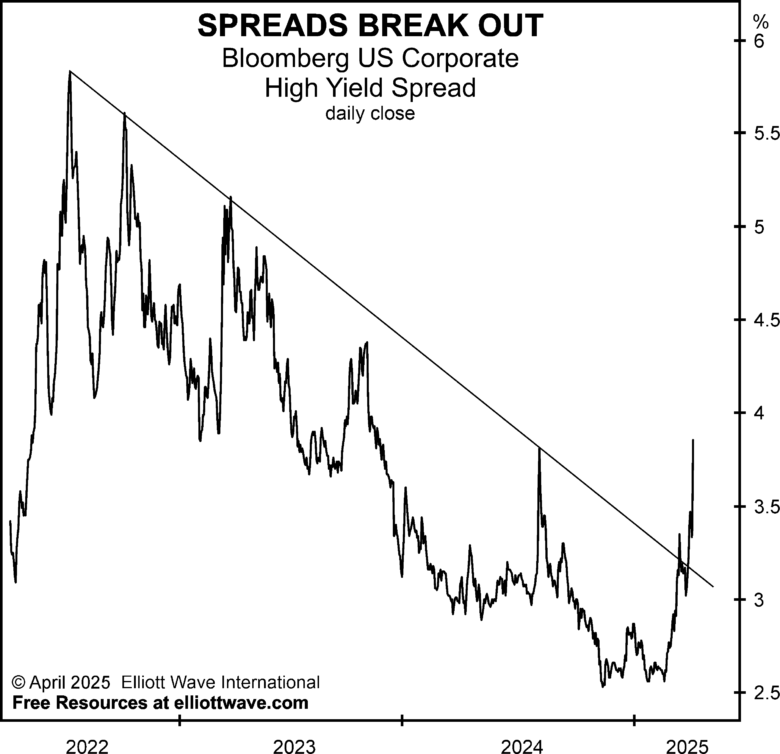
Этот прогноз сбывается, как и ожидалось. Наш новый апрельский EWFF показал эту диаграмму с комментариями ниже:
С [начала января] спред мусорных облигаций решительно прорвался выше трехлетней нисходящей линии тренда. Март принес самые большие ежемесячные потери в индексе Bloomberg US Corporate High Yield с октября 2023 года. Как сказал EWFF об исторически узком спреде, это «неприемлемая ситуация». Медвежий рынок корпоративных облигаций в конечном итоге приведет к кризису ликвидности, поскольку доходность облигаций, которая определяет стоимость денег, растет.

Расширение кредитных спредов обычно предшествует финансовым проблемам. Уже сейчас количество заявлений о банкротстве в США выросло на 14,2% за двенадцатимесячный период, заканчивающийся 31 декабря 2024 года. Индекс акций малой капитализации Russell 2000, сектор, который очень чувствителен к экономическим изменениям, снизился на 22% по сравнению с пиковым значением в ноябре. Индекс потребительских настроений Conference Board только что упал до нового четырехлетнего минимума.

перевод отсюда


Прогнозы волн Эллиотта для более чем 50 крупнейших мировых рынков — акции, облигации, валюта, криптовалюты, золото, нефть и многое другое БЕСПЛАТНО до 11 апреля


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-каналBoosty и YouTube-канал

среда, 22 января 2025 г.

Грядет очередной обвал кредитных спредов? (перевод с elliottwave com)

https://ruh666.livejournal.com/1478721.html

Кредитные инвесторы ни о чем не беспокоятся. Они насмехаются над возможностью рецессии. Масса корпоративных дефолтов? Нет. Самоуспокоенность настолько экстремальна, что наш декабрьский Global Market Perspective предупредил, что переломный момент может быть близок:


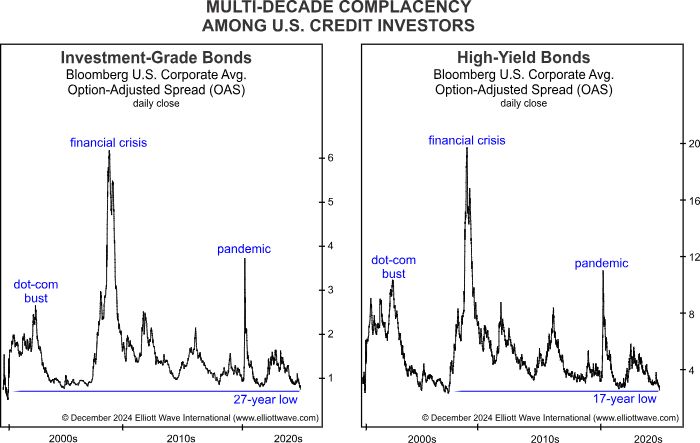
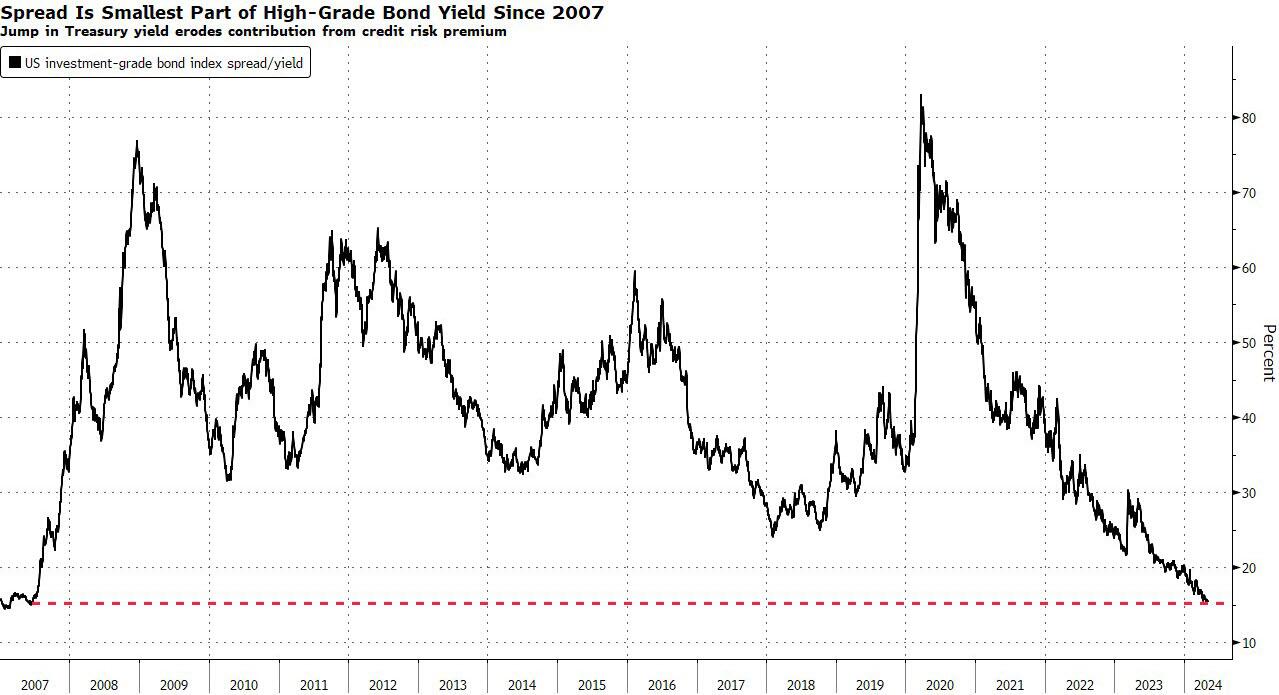
Два важнейших индикатора настроений на кредитном рынке в США указывают на крайний оптимизм. 8 ноября спреды по инвестиционным кредитам (левый график ниже) сузились до всего лишь 74 базисных пунктов, самого узкого уровня за почти три десятилетия. Неделю спустя спреды по высокодоходным (т. е. мусорным) облигациям упали до 253 базисных пунктов, самого узкого уровня за почти два десятилетия. Эквивалентные спреды в Европе сузились до самых узких уровней с начала 2022 года:
Что означают эти крайности? Как мы обсуждали в марте, инвесторы покупают более рискованные корпоративные облигации (а не казначейские), когда смотрят в будущее с оптимизмом, что приводит к сужению спредов. Напротив, они покупают более безопасные казначейские облигации (а не корпоративные), когда смотрят в будущее с пессимизмом, что приводит к расширению спредов. Как показано, три основных финансовых кризиса за последние два десятилетия достигли своего апогея, когда испуганные инвесторы без разбора продавали корпоративные облигации. Готовятся ли кредитные спреды к очередному краху? Десять лет назад EWI наблюдал убедительную закономерность в акциях, когда европейские акции достигли пика «до основных вершин Dow» (Elliott Wave Financial Forecast, июль 2013 г.). Лучше всего эту закономерность иллюстрирует FTSE 100, который достиг пика за месяц до DJIA в 1987 г., за семь месяцев до DJIA в 1990 г., за две недели до DJIA в 2000 г. и за три месяца до DJIA в 2007 г. Могут ли кредитные рынки Европы сигнализировать о подобных проблемах?

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-каналBoosty и YouTube-канал

вторник, 26 ноября 2024 г.

3 признака финансовых изменений в Европе (перевод с elliottwave com)

https://ruh666.livejournal.com/1458220.html

Самоуспокоенность по отношению к финансовым рынкам обычно не заканчивается хорошо. Наш ноябрьский обзор мирового рынка показывает, почему самодовольство вот-вот сменится изношенными нервами в Европе:


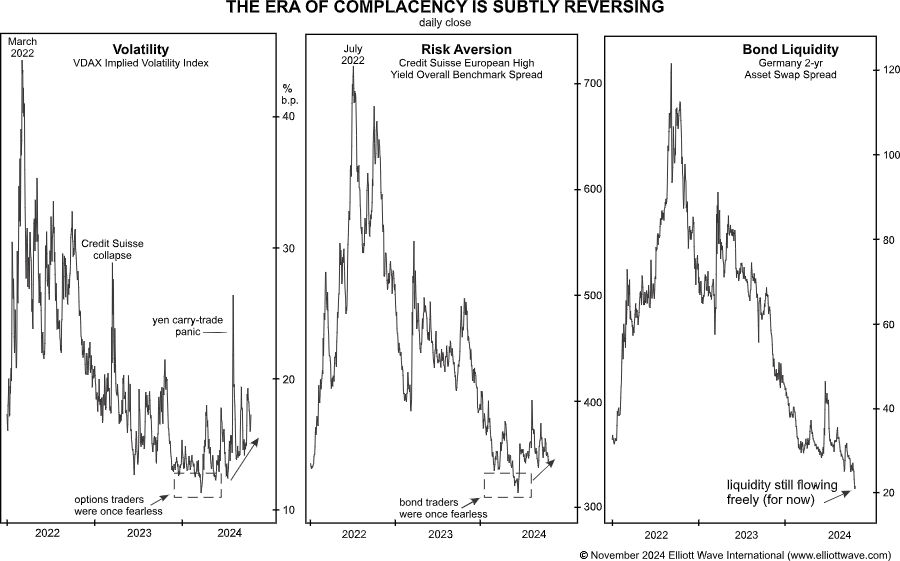
Продолжительность оптимизма инвесторов является ключевым столпом нашего прогноза эпического краха фондового рынка. Индекс подразумеваемой волатильности VDAX (левый график ниже), который измеряет панику и самоуспокоенность инвесторов, упал до 4-летнего экстремума в марте этого года. Метрика обычно колеблется обратно пропорционально ценам акций, достигая более низких минимумов, когда акции достигают более высоких максимумов, и наоборот. Однако в течение последних двух кварталов VDAX тихо повышался, даже подскочив до 12-месячного экстремума, когда инвесторы акций запаниковали из-за торговли керри-трейд в иене в августе. Тем временем DAX 40 достиг нового исторического максимума 17 октября. Это означает, что цены акций растут вместе с растущим страхом, динамика, которая противоречит историческим нормам. Это тонкий признак того, что психология инвесторов меняется с оптимизма на пессимизм вместе с тенденцией акций, которая переключается с восходящей на нисходящую на высоком волновом уровне Эллиотта. Индикаторы самоуспокоенности рынка облигаций показывают схожую динамику. Спред Credit Suisse European High Yield Overall Benchmark Spread (средний график) аппроксимирует самоуспокоенность и неприятие риска с использованием рынка мусорных облигаций. Спред имеет тенденцию сужаться, когда трейдеры облигаций становятся самоуспокоенными и покупают мусорные облигации вместо корпоративных облигаций инвестиционного уровня. Здесь также спред достиг многолетнего минимума в начале этого года и имел тенденцию к росту в течение нескольких месяцев. Правый график иллюстрирует ликвидность облигаций, которая свободно течет (сужающийся спред), когда инвесторы становятся самоуспокоенными, и иссякает (расширяющийся спред), когда они начинают бояться. … Поскольку два показателя сейчас движутся в ожидаемом направлении, разворот в третьем, ликвидности облигаций, должен вызвать медвежьи эффекты для широкого спектра финансовых активов:
перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

среда, 18 сентября 2024 г.

Почему мы внимательно следим за рынком мусорных облигаций в Европе (перевод с elliottwave com)

https://ruh666.livejournal.com/1416963.html

Вот что произошло с рынком высокодоходных облигаций Европы с января 2022 года


Европейский рынок мусорных облигаций рушится. Наш августовский Global Market Perspective подробно описывает:

Европейский ажиотаж вокруг мусорных облигаций достиг своего апогея 8 января 2022 года. Именно тогда инвестиции в индекс Bloomberg European High-Yield Index достигли исторического максимума в 492 миллиона евро. Как показано ниже, 24-летний рост образовал достаточно хорошо сформированную импульсную волну, которая находилась в параллельном трендовом канале, определенном Эллиоттом. Пик 2022 года также совпал с сильным ростом доходности 10-летних облигаций Германии, которая с мая 2019 года по февраль 2022 года находилась ниже нуля. По нашему мнению, двух с половиной летняя распродажа на 20%, изображенная в правой части графика, не корректирует старый восходящий тренд, а скорее начинает новый нисходящий тренд, который в конечном итоге нанесет ущерб корпоративному долгу. Учитывая тесную связь рынка мусорных облигаций с финансовым кризисом, мы внимательно следим за этим рынком.
Мусорные облигации называются мусорными облигациями не просто так, и эта причина обычно становится очевидной после того, как социальные настроения становятся негативными, после того, как держатели облигаций становятся напуганными, и после того, как инвесторы начинают массово выходить с рынка. К этому моменту уже слишком поздно выходить, потому что нервные держатели облигаций сбрасывают целые портфели долгов независимо от отдельных облигаций в них. По мере того, как ликвидность иссякает, огромное количество бывших держателей долгов обнаруживают, что было правдой все это время: они держат большие кучи… ну… мусора.

Ну, это Европа. Наш рынок мусорных облигаций США в безопасности, да? Да?

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал


11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

четверг, 18 июля 2024 г.

«Этот график ошеломляет своими выводами» (перевод с elliottwave com)

https://ruh666.livejournal.com/1388651.html

Посмотрите, какой сигнал посылает узкий спред между мусорными облигациями и казначейскими векселями
«Мусорные» облигации выпускаются компаниями с самыми слабыми финансовыми структурами. Тем не менее, многие инвесторы пойдут на риск дефолта, чтобы получить более высокую доходность. Узнайте, почему этот график доходности мусорных облигаций за вычетом доходности 3-месячных казначейских векселей США «ошеломляет своими выводами».


Каждый, кто вкладывает деньги в депозитный сертификат или на счет денежного рынка, хочет получить максимально возможную процентную ставку, и то же самое относится к инвесторам в облигации, жаждущим доходности. Как правило, облигации, которые предлагают самую высокую доходность, предлагаются компаниями с самым высоким кредитным риском. Эти более высокие доходности от так называемых «мусорных» облигаций компенсируют инвесторам принятие этого риска. В период финансовых потрясений разница или «спред» между безопасными государственными облигациями и мусорными облигациями может быть довольно большой. Когда инвесторы самоуспокоены, они могут быть готовы покупать мусорные облигации, которые приносят лишь немного большую доходность, чем государственные облигации. Например, еще в феврале 2007 года опасения относительно финансовых рынков практически отсутствовали. Относительно немногие инвесторы беспокоились о том, что компании с высоким кредитным риском могут объявить дефолт по своим долгам. Таким образом, спред доходности мусорных облигаций к доходности казначейских векселей сократился до всего лишь 2,2%. Эти инвесторы и не подозревали, что вскоре им предстоит столкнуться с худшим экономическим и валютным кризисом со времен Великой депрессии. Наш Elliott Wave Financial Forecast за июнь описывает то, что произошло дальше:"Ближе к концу кризиса спред резко вырос в десять раз, до 22,9%, поскольку количество корпоративных дефолтов резко возросло, а инвесторы в панике бросились вкладываться в любые активы, которые казались им безопасными". Еще пару лет назад, когда разговоры о возможной рецессии были широко распространены, мы получили такую ​​новость от Bloomberg (16 июня 2022 г.): "Спреды по мусорным облигациям США впервые с 2020 года превысили 500 базисных пунктов. Средние премии за риск по мусорным облигациям выросли до 508 базисных пунктов. Заемщики платят по новым сделкам, поскольку растут опасения рецессии". Однако самоуспокоенность вернулась в середине 2024 года. Давайте вернемся к Elliott Wave Financial Forecast за июнь с этим графиком и комментариями:
Этот график ошеломляет своими выводами. Она показывает спред между доходностью корпоративных мусорных облигаций США и доходностью 3-месячных казначейских векселей США. Мусорные облигации, долговые расписки компаний с самыми слабыми финансовыми структурами, в настоящее время приносят всего на 2,7% больше, чем безрисковая ставка по 3-месячным казначейским векселям США, которая составляет 5,4%. Это один из самых узких спредов в истории, показывающий жажду риска, настолько яростную, что инвесторы не могут понять финансовую среду, которая будет отличаться от сегодняшней.

Тем не менее, мы знаем, что финансовая среда может измениться в относительно короткие сроки, как было упомянуто в случае с финансовым кризисом 2007-2009 годов. Как вы можете помнить, этот кризис был не только неожиданным, но и разворачивался стремительно. Мы хотим предоставить вам полную информацию о том, чего мы ожидаем в будущем от облигаций, акций, золота, серебра, доллара США и экономики США.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал


11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции
четверг, 9 мая 2024 г.

Кредиты попахивают самоуспокоенностью, так как спреды падают

 https://ruh666.livejournal.com/1350797.html

Тонкие спреды по корпоративному долгу не имеют значения - пока не имеют. Существует несколько потенциальных причин, по которым премия за риск может резко вырасти и повредить кредитные портфели. Спреды рухнули по всем направлениям - от инвестиционных и мусорных облигаций до обеспеченных кредитных обязательств. Дополнительная доходность, которую инвесторы получают за владение высококлассными корпоративными долгами США вместо государственных облигаций, является самой низкой за последние два с половиной года.


Такая низкая премия за риск отражает высокий спрос на ограниченное чистое новое предложение корпоративных облигаций, а также общее отсутствие беспокойства по поводу макроэкономических перспектив. А поскольку Федеральная резервная система выкупала корпоративные облигации во время Ковида, существует ощущение, что центральный банк поддерживает долг. Покупателей убаюкали, заставив думать, что это новая норма, но такой мизерный рост доходности не отражает адекватно растущий корпоративный кредитный риск. Поэтому, когда волатильность вернется и выведет инвесторов из дремоты, ожидайте, что премия за кредитный риск резко возрастет, обрушив портфели. Кредиты обычно следуют за широкими показателями волатильности, и спреды расширяются, когда рынки становятся неспокойными. Но с декабря, когда покупатели корпоративных облигаций были воодушевлены идеей шести снижений ставок в 2024 году и мягкой посадки в США, они расходятся.
Есть жуткое сходство с периодом, предшествовавшим мировому финансовому кризису, - не в последнюю очередь это касается спредов по высокому классу и доходности облигаций, которые находились примерно на тех же уровнях. После того как этот пузырь лопнул, премия за риск по облигациям инвестиционного класса превысила 600 б.п. Другие кредитные взрывы произошли во время европейского кризиса суверенного долга 2011 года, обвала банковского сектора и цен на нефть в 2016 году, а также во время глобальной экономической остановки, когда в 2020 году распространился коронавирус. Война, геополитика и выборы - вот причины полагать, что индекс VIX поднимется ближе к своему пятилетнему среднему значению выше 20 с менее чем 14 в настоящее время. Это должно обеспокоить кредитных инвесторов, которые все больше подвергаются риску, принимая меньше подушки безопасности для растущего риска. Кроме того, кредиты уязвимы к постоянному оттоку средств, которые бегут от отрицательной доходности - корпоративные облигации с высокой дюрацией теряют деньги при росте доходности - в поисках лучших вариантов с более щедрыми спредами доходности. Кроме того, существует угроза ошибки в политике ФРС - или даже повышения ставки - и нельзя исключать рецессию в США. И то, и другое заставит портфели долговых обязательств пошатнуться. Кредиты настроены на падение после бурного роста в конце 2023 года. В ноябре и декабре американские облигации инвестиционного класса показали максимальную доходность с 2008 года, когда инвесторы поспешили заложить в цену шесть снижений ставок на этот год. Сейчас почти ничего из этого не вернулось - даже когда эти «голубиные» надежды рухнули.
Как ни странно, единственное место, где кредитные инвесторы, похоже, проявили некоторую осторожность, - это самые «дешевые» долговые обязательства, которые, скорее всего, принесут боль, если ставки останутся высокими еще долго. Премия за риск по облигациям с рейтингом CCC в этом году выросла на 60 б.п., или на 8%. Это сравнимо с 13-процентным сокращением в высоком классе. Конечно, стабильная экономика США - это хорошая фундаментальная новость для заемщиков, и сильная ставка на доходность оказывает поддержку. Однако доходы сокращаются - особенно в финансовых компаниях, которые составляют 30% рынка, - а коэффициент покрытия процентов растет, поскольку высокие и длительные ставки оказывают свое влияние даже на заемщиков лучшего качества. Спреды могут стать еще более узкими, поскольку высокая доходность подстегивает спрос на ограниченное чистое предложение новых облигаций. Но это лишь увеличит масштабы и темпы неизбежной вспышки, когда волатильность возрастет и кредиты вернутся к чему-то более похожему на средние долгосрочные показатели.

перевод отсюда


«ДЕЙСТВИТЕЛЬНО ли акции переоценены?» – Получите уникальные ответы бесплатно в интервью основателя EWI Роберта Пректера Rich Dad Radio Show


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал


11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

четверг, 7 декабря 2023 г.

Интересный способ измерения настроения рынка (перевод с elliottwave com)

https://ruh666.livejournal.com/1258312.html

Существует множество способов измерения настроения. Давайте посмотрим на один пример, который показывает кое-что очень интересное.


Один из способов измерения настроений - это соотношение между мусорными облигациями и более качественными корпоративными облигациями инвестиционного класса. Избитый метод заключается в том, чтобы посмотреть на разницу в доходности между этими двумя видами облигаций, известную как "спред". В настоящее время спред доходности демонстрирует позитивные настроения, но не очень сильные. Однако что если вместо этого посмотреть на соотношение доходностей? Это имеет смысл, поскольку по сути нормализует соотношение, чтобы учесть движение и уровни безрисковой доходности.
На этом графике показана доходность индекса облигаций инвестиционного класса, деленная на доходность индекса нежелательных облигаций. Обратите внимание на то, что в периоды "бычьих" настроений она, как правило, достигает максимума, а в периоды "медвежьих" настроений - минимума. Исторический минимум был достигнут в 2020 году, во время паники COVID, и с тех пор восстановился. Но где он находится сейчас? Вы можете быть удивлены, узнав это, и это дает нам четкий сигнал о том, чего следует ожидать.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

12 дней Эллиотта - БЕСПЛАТНЫЙ доступ с 1 по 16 декабря к 12 премиальным образовательным ресурсам

Анализ золота (БЕСПЛАТНЫЙ отрывок из Elliott Wave Financial Forecast)

11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции
воскресенье, 6 августа 2023 г.

Акции переоценены, а облигации недооценены? Исчезающая премия за риск (перевод с elliottwave com)

https://ruh666.livejournal.com/1195709.html

Логика финансового рынка (если таковая существует) предполагает, что инвесторы должны получать компенсацию за принятие на себя дополнительного риска. Кредитование Казначейства США, например, путем покупки облигаций, менее рискованно, чем кредитование компании, которая зависит от прихотей делового цикла. Таким образом, существует иерархия, в которой казначейские облигации имеют самую низкую доходность, а мусорные облигации - самую высокую.


Обыкновенные акции в структуре капитала даже более рискованны, чем мусорные облигации, поскольку держатели акций получают выплаты в случае банкротства последними (ну, почти всегда последними - извините, держатели долговых обязательств Credit Suisse!) Поэтому логично ожидать, что доходность по акциям будет выше, чем по казначейским облигациям США. Это так называемая "премия за риск по акциям", и с момента начала учета в 1881 г. она была в основном положительной, что означает, что акции приносят больший доход, чем казначейские облигации. По данным Роберта Шиллера, в среднем она составляет около 2,5%. Однако на этой неделе премия за риск по акциям в США (форвардная доходность S&P 500 минус доходность 10-летних казначейских обязательств США) составляет 0,89%, что ниже, чем более 6% во время паники, связанной с пандемией "Ковид" в 2020 году. Это даже ниже, чем было до Великого финансового кризиса. Премия за риск по акциям даже раньше была отрицательной, что означало, что казначейские облигации США приносили большую доходность, чем акции. Она опустилась на отрицательную территорию незадолго до краха на Уолл-стрит в 1929 году. Но она также долгое время находилась на отрицательной территории во время фондовой мании 1990-х годов. Так стоит ли беспокоиться о премии за риск по акциям, составляющей менее 1%? Очевидно, что, как видно из приведенного ниже графика деления ETF S&P 500 на ETF казначейских облигаций, что-то не соответствует недавней истории. Либо акции переоценены, либо облигации недооценены. Является ли это признаком того, что рынок не ожидает сохранения текущей более высокой доходности по облигациям? Инвестируя в корпоративные облигации, которые отнюдь не являются самыми рискованными, можно получить доходность "как у акций" в размере 7% или 8%. Чем выше будет оставаться доходность, тем более переоцененным будет выглядеть фондовый рынок.
перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатный прогноз волн Эллиотта для одного из крупнейших рынков Европы от экспертов EWI по глобальному рынку (Брайан Уитмер и Мюррей Ганн)

Упражнение по Волнам Эллиотта от EWI

Как вы относитесь ко всей этой шумихе вокруг искусственного интеллекта? Специальный отчет, посвященный технологическим компаниям от EWI (всего за $7 вместо обычных $77)

Как построить надежный торговый план с использованием волн Эллиотта (бесплатное видео от старшего аналитика по валютным рынкам Майкла Мэддена)

Мюррей Ганн из EWI показал 30 с лишним графиков - многие из них строились десятилетиями. Видео "Пусть графики говорят сами" бесплатно

Бесплатный отчет "Ваши 5 лучших альтернатив банкам", выдержки из книги Роберта Пректера "Последний шанс победить крах"

Новый бесплатный аналитический отчёт Elliott Wave International "Как определить, насколько безопасен мой банк"

«Предупреждающие знаки на рынке недвижимости» и «Предупреждающие знаки банкинга»

Бесплатный вебинар Майкла Мэддена (как применять волны Эллиотта к торговле на FOREX)

Бесплатный отчёт "Цены на жилье: сколько у вас проблем? (глобальные тенденции в сфере недвижимости)"

воскресенье, 25 июня 2023 г.

Акции и мусорные облигации: "Эта дивергенция кажется значимой" (перевод с elliottwave com)

https://ruh666.livejournal.com/1169091.html

"Все было выровнено до 2 февраля"


Тенденции на рынках мусорных облигаций и акций имеют тенденцию к корреляции. Причина в том, что мусорные облигации и акции тесно связаны в порядке очередности кредиторов в случае дефолта. Ранг мусорных облигаций лишь немного выше, чем у акций, поскольку долг подразумевает заключение контракта. Учитывая, что эти два рынка обычно коррелируют, стоит обратить внимание на расхождение. Действительно, сейчас происходит расхождение. Другими словами, в то время как акции держатся на плаву, цена мусорных облигаций большую часть года имела тенденцию к снижению. Вот заголовок, опубликованный несколько месяцев назад (Reuters, 16 марта): "Инвесторы избегают высокодоходных облигаций из-за рецессии и банковских рисков". В то же время, как уже упоминалось, S&P 500 и особенно NASDAQ остаются на высоком уровне. В нашем U.S. Short Term Update за 16 июня мы обсуждали эту дивергенцию, поскольку в публикации, выходящей три раза в неделю, был показан этот график и говорилось следующее:
На графике показано, что мусорные облигации расходились с акциями на пике в январе 2022 года, когда акции начали свой медвежий рынок. Затем оба тренда выровнялись во время падения, а также контртрендовых подъемов, которые перемежались с распродажей. Все было выровнено до 2 февраля, когда доходность по мусорным облигациям достигла минимума (показан как максимум на перевернутом графике). После этого доходность начала расти, но вместо снижения акций, что позволило бы обоим трендам идти бок о бок, акции продолжали расти. Эта дивергенция представляется значимой.

В U.S. Short Term Update говорится, что это расхождение не предназначено для использования в ближайшей перспективе. Но это индикатор, который следует иметь в виду наряду с другими индикаторами, а также волновой моделью Эллиотта. Действительно, в этом выпуске U.S. Short Term Update упоминается еще один индикатор, который достиг "экстремума".

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Как построить надежный торговый план с использованием волн Эллиотта (бесплатное видео от старшего аналитика по валютным рынкам Майкла Мэддена)

Мюррей Ганн из EWI показал 30 с лишним графиков - многие из них строились десятилетиями. Видео "Пусть графики говорят сами" бесплатно

Бесплатный отчет "Ваши 5 лучших альтернатив банкам", выдержки из книги Роберта Пректера "Последний шанс победить крах"

Новый бесплатный аналитический отчёт Elliott Wave International "Как определить, насколько безопасен мой банк"

«Предупреждающие знаки на рынке недвижимости» и «Предупреждающие знаки банкинга»

Бесплатный вебинар Майкла Мэддена (как применять волны Эллиотта к торговле на FOREX)

Бесплатный отчёт "Цены на жилье: сколько у вас проблем? (глобальные тенденции в сфере недвижимости)"

воскресенье, 2 октября 2022 г.

Мусорный долг утонул из-за роста рисков дефляции долга (перевод с deflation com)

https://ruh666.livejournal.com/1024083.html

Корпоративные облигации начинают демонстрировать признаки краха. Прошедшая неделя могла стать переломным моментом на рынке корпоративных облигаций. До сих пор корпоративные облигации не проявляли признаков стресса. Несомненно, в этом году доходность значительно выросла по мере развития медвежьего рынка облигаций, но, хотя корпоративные облигации показали отставание, они не рухнули. Это может измениться. Выкуп с привлечением заемных средств (LBO) технологической компании Citrix Systems, Inc означал, что крупнейший выпуск бросовых облигаций в этом году состоялся и был закрыт на прошлой неделе. Однако продажа обернулась катастрофой: один банкир, участвовавший в сделке, назвал ее «кровавой баней», как сообщает Financial Times. По оценкам розовой газеты, банки, участвующие в синдикате андеррайтинга, потеряли около 600 миллионов долларов, будучи вынуждены предлагать большие скидки по облигациям из-за отсутствия спроса со стороны инвесторов. И все же банки по-прежнему держат в своих бухгалтерских книгах огромное количество бумаг Citrix по гораздо меньшей цене, чем они согласились гарантировать ее. Эта сделка была воспринята как лакмусовая бумажка для здоровья рынка корпоративных облигаций, и результат не является хорошей новостью.


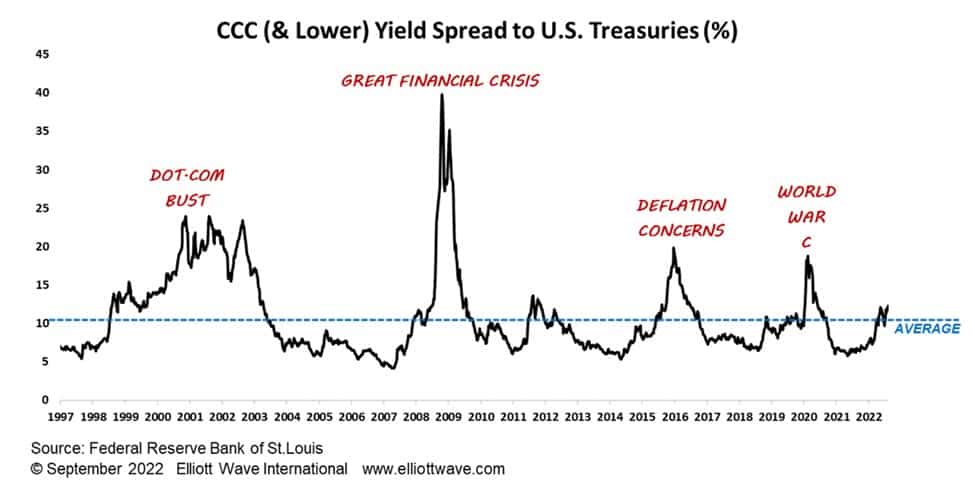
На приведенном ниже графике показан спред доходности между корпоративными облигациями, номинированными в долларах США, с рейтингом CCC (и ниже) и казначейскими облигациями США. С прошлого года он растет, указывая на то, что бросовые облигации отстают, но эта тенденция только вернула его к долгосрочному среднему спреду с 1990-х годов. Спред доходности только что достиг нового максимума за год, что является признаком того, что тенденция к их обесценению может усиливаться. Как вы можете видеть из истории, если глобальная экономика действительно скатывается в исторический спад, как мы подозреваем, корпоративные облигации могут войти в фазу паники. Если это произойдет, ожидайте, что дух времени будет сосредоточен на дефолтах и долговой дефляции.
перевод отсюда

Бесплатно выпуск программы Pop Trends Price Culture от Socionomics Institute

4 коротких выдержки из августовского Global Market Perspective


Global Market Perspective- 5 бесплатных выдержек

Часовой курс по свечному анализу от Джеффри Кеннеди (бесплатно по промо-коду RUH666)

28-минутное видео «Мировые риски и возможности с волнами Эллиотта»

Отчет из 5 выдержек из Global Market Perspective за март 2022 года с прогнозами для биткойна, нефти и акций бесплатно

Видеопрезентация Пректера по рынку нефти бесплатно (обычная стоимость 109 долларов США). Регистрация здесь

Вторгнется ли Россия в Украину? См. «Индикатор вторжения» фондового рынка

30-минутное интервью под названием «Дорожная карта инвестиций на 2022 год» с руководителем отдела глобальных исследований EWI Мюрреем Ганном. В нем вы найдете макро-обзор мировых рынков с точки зрения волн Эллиотта, который поможет вам разобраться в сегодняшних финансовых тенденциях, выявить новые возможности и защитить свои существующие инвестиции.

«Перелом на фондовом рынке: 5 исторических критериев, указывающих на ОДНО направление» (Независимо от того, настроены ли вы на повышение или понижение, EWI утверждает, что эти 5 ключевых индикаторов несут одно единственное сообщение для акций. Ознакомьтесь с подробностями в их бесплатном отчете)

Бесплатное видео Asian-Pacific Financial Forecast

5 уроков как предвидеть тенденции и развороты в криптовалюте, акциях, валютах, золоте, нефти

Руководство по выживанию для инвестора в золото: 5 принципов, которые помогут вам опережать повороты цен

Видеоурок от Джеффри Кеннеди: «Как найти идеальный момент для входа»

Руководство по крипто-трейдингу: 5 простых стратегий, чтобы не упустить новую возможность

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»

четверг, 4 августа 2022 г.

«Предупреждающий знак» мусорных облигаций (перевод с elliottwave com)

https://ruh666.livejournal.com/1002490.html

Уолл-стрит спрашивает: «Может ли ситуация стать еще хуже?» для бросовых облигаций. Мы задавались этим вопросом в июле прошлого года. Ответ был одним и тогда, и сейчас.


На днях, когда в соцсетях прокручивались мысли о катастрофической жаре и устойчивых к вакцинам вариантах Covid, всплыл этот твит о другом кризисе (5 июля):
Итак, я немного покопался. Оказывается, это не история об одной бросовой облигации, попавшей в аварию с девятизначным числом. Кнопка паники официально включена для всего глобального сектора бросовых облигаций. 26 июля один источник новостей опубликовал такую суровую статистику: «Мы только что закончили худшее полугодие для инвесторов с фиксированным доходом за всю историю. [Существует] паника в мусорных облигациях ... и она может стать намного хуже». Добавлен MarketWatch 2 июля: «Рынок высокодоходных корпоративных облигаций, часто называемых «мусорными облигациями» (прозвище Уолл-стрит для долга компаний с далеко не звездным кредитным рейтингом), выдает предупреждение. На момент закрытия рынков в четверг спред по индексу высокодоходных корпоративных облигаций Bloomberg — показатель премии за риск, которую требуют инвесторы, владеющие облигациями, включенными в индекс, — достиг самого широкого уровня с июля 2020 года». Итак, я еще немного покопался! И в итоге раскопал гораздо более глубокую истину. Если вы посмотрите на доходность мусорных облигаций с рейтингом CCC за вычетом доходности казначейских облигаций США с начала 2021 года, вы увидите, что спред доходности упал до 15-летнего минимума всего в 452 базисных пункта в июле. В переводе: сужающийся спрэд коррелирует с предпочтением высокорисковых и высокодоходных облигаций, а не ценных бумаг инвестиционного уровня. Но этот 15-летний минимум спредов не был достигнут в июле этого года... он был достигнут в июле прошлого года, год назад! Примечательно, что июль прошлого года был также моментом, когда Уолл-стрит открыла бутылку шампанского, отпраздновав новый бум бросовых облигаций — прямо на этом 15-летнем минимуме спредов доходности! 14 июля 2021 года CNBC заявила: «Рынок мусорных облигаций в этом году жаркий, поскольку доходность достигла рекордно низкого уровня», и написала: «Мусорные облигации уже не такие бросовые, а сильный фундаментальный фон помогает поддерживать то, что традиционно было одним из самых рискованных разделов финансовых рынков». Иными словами, многие мейнстримные эксперты не видели «мигающих предупредительных знаков» — тем не менее, эти знаки мигали ясно. Просто нужно было знать, где искать.

В нашем Elliott Wave Financial Forecast за июль 2021 года мы предупредили о грядущем кризисе мусорных облигаций и сказали: «Исторические уровни налогово-бюджетных и монетарных стимулов привели к невероятному самоуспокоению среди покупателей долговых обязательств низшего качества...Теперь инвесторы сверхуверены в том, что ФРС предотвратит падение цен на все, в том числе на самый дрянной из бросовых долгов. Она снова не сможет этого сделать». И теперь, год спустя, в нашем финансовом прогнозе волн Эллиотта на июль 2022 года мы помещаем график доходности мусорных облигаций с рейтингом CCC за вычетом доходности казначейских облигаций США и показываем, что от 15-летнего минимума в июле 2021 года спрэд увеличился более чем в два раза.
Это означает, что стремительный рост доходности облигаций (и падение цен на облигации) теперь перевешивает способность заемщиков выпускать эти облигации, поскольку инвесторы теперь ценят традиционные безопасные активы, а не те, которые несут высокий риск. Наш Elliott Wave Financial Forecast за июль 2022 года добавляет: «Июньский [2022 г.] общий доход по высокодоходным облигациям составляет -6,7%, что, за исключением обвала рынка в марте 2020 г., является крупнейшим месячным убытком со времен Великого кредитного кризиса в сентябре, октябре и ноябре 2008 г. хуже для мусорных облигаций с рейтингом CCC, где убыток в первом полугодии составил 16,4%, самый большой за всю историю». Мусорные облигации, широко рассматриваемые как канарейка на более широком рынке угольных шахт, являются одним из первых признаков того, будет ли экономика чирикать или вообще не появится. Кроме того, 21 июля New York Times сообщила, что кривая доходности краткосрочных и долгосрочных государственных облигаций теперь перевернута, что подтверждает бесполезность действий ФРС по предотвращению обвала цен на облигации, как это было предсказано в нашем Elliott Wave Financial Forecast за июль 2021 года. Из Нью-Йорк Таймс: «Самый обсуждаемый на Уолл-стрит индикатор рецессии бьет самую громкую тревогу за два десятилетия, усиливая опасения инвесторов по поводу того, что экономика США движется к замедлению. Инверсия кривой доходности рынка облигаций предшествовала каждой рецессии в США за последние полвека. Это происходит снова».

перевод отсюда

Global Market Perspective- 5 бесплатных выдержек

Часовой курс по свечному анализу от Джеффри Кеннеди (бесплатно по промо-коду RUH666)

28-минутное видео «Мировые риски и возможности с волнами Эллиотта»

Отчет из 5 выдержек из Global Market Perspective за март 2022 года с прогнозами для биткойна, нефти и акций бесплатно

Видеопрезентация Пректера по рынку нефти бесплатно (обычная стоимость 109 долларов США). Регистрация здесь

Вторгнется ли Россия в Украину? См. «Индикатор вторжения» фондового рынка

30-минутное интервью под названием «Дорожная карта инвестиций на 2022 год» с руководителем отдела глобальных исследований EWI Мюрреем Ганном. В нем вы найдете макро-обзор мировых рынков с точки зрения волн Эллиотта, который поможет вам разобраться в сегодняшних финансовых тенденциях, выявить новые возможности и защитить свои существующие инвестиции.

«Перелом на фондовом рынке: 5 исторических критериев, указывающих на ОДНО направление» (Независимо от того, настроены ли вы на повышение или понижение, EWI утверждает, что эти 5 ключевых индикаторов несут одно единственное сообщение для акций. Ознакомьтесь с подробностями в их бесплатном отчете)

Бесплатное видео Asian-Pacific Financial Forecast

5 уроков как предвидеть тенденции и развороты в криптовалюте, акциях, валютах, золоте, нефти

Руководство по выживанию для инвестора в золото: 5 принципов, которые помогут вам опережать повороты цен

Видеоурок от Джеффри Кеннеди: «Как найти идеальный момент для входа»

Руководство по крипто-трейдингу: 5 простых стратегий, чтобы не упустить новую возможность

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»