Показаны сообщения с ярлыком банковский кризис. Показать все сообщения

четверг, 23 октября 2025 г.

Когда банки объединяются, обычно уже слишком поздно (перевод с elliottwave com)

 https://ruh666.livejournal.com/1628067.html

Правда, стоящая за заголовками о «стабильности»

По данным Reuters (20 октября 2025 г.), «Опасения по поводу подверженности банков США потерям по кредитам (см. диаграмму ниже) породили предположения о том, что более крупные банки могут приобрести более мелких или слабых конкурентов».


111.jpg
Это вежливый способ Уолл-стрит сказать: кредитный стресс вернулся. Когда банки объявляют о слияниях под лозунгом «стабильности», инвесторам следует читать между строк. Слияния в периоды ужесточения кредитных условий — это тактика выживания, а не признак силы.
111.png
Что на самом деле является движущей силой банковских слияний

За кулисами эти консолидации часто указывают на более глубокую финансовую напряженность:

Рост неработающих кредитов — особенно в сфере коммерческой недвижимости и потребительского кредитования
Снижение коэффициентов ликвидности и давление внутреннего финансирования
Желание избавиться от более слабых балансов или замаскировать их под видом «интеграции»

Если вы видите, как вырастают такие заголовки новостей, самое время спросить:

Действительно ли мой банк безопасен?
Где мне хранить свои деньги?

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь


Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-каналBoosty и YouTube-канал

вторник, 1 октября 2024 г.

Почему эти банки стали более рискованными, чем когда-либо прежде (перевод с elliottwave com)

https://ruh666.livejournal.com/1425271.html

Не очередной финансовый кризис. Европейские налогоплательщики все еще не оправились от того, что потрясло мировую финансовую систему шестнадцать лет назад – и теперь, кажется, еще один потенциальный кризис навис над банковским сектором континента. Наш только что опубликованный октябрьский обзор Global Market Perspective подробно описывает:

Частичная продажа Commerzbank правительством Германии в прошлом месяце демонстрирует потенциал для того, чтобы гнев выплеснулся наружу. По данным Financial Times, «отчуждение акций на сумму €700 млн… вызвало шквал взаимных обвинений и подняло вопросы о том, кто что знал и когда». (FT, 9/17/24) Для контекста нам нужно перевести часы назад в январь 2009 года, когда правительство Германии впервые приобрело 25% акций Commerzbank в рамках мер по спасению во время мирового финансового кризиса. 10 сентября Федеральное финансовое агентство Германии продало пакет акций, который оказался в руках UniCredit, что позволило итальянскому кредитору приобрести 9% акций без предварительного раскрытия какой-либо заинтересованности. Каков результат? По данным Bloomberg, Германия «потеряла более €100 млн потенциальной прибыли от продажи акций [и] может оказаться стратегически переигранной, поскольку ее контроль над будущим Commerzbank потенциально ослабнет». (17.09.24) Эта хватка еще больше ослабла во вторник, когда UniCredit «раскрыл, что заключил производные контракты, которые позволили бы ему увеличить свою долю в Commerzbank примерно до 21%». (Bloomberg, 23.09.24) На прошлой неделе правительство Германии начало внутреннее расследование продажи. В среду немецкий парламентский комитет начал официальное расследование, заманив в ловушку ведущие инвестиционные банки, такие как Goldman Sachs, который организовал первоначальный аукцион, и JP Morgan, который ранее консультировал UniCredit. Однако масштаб проблемы явно намного больше, чем у любого немецкого кредитора: "США подсчитывают миллиарды, потраченные на спасение банков, в то время как Европа все еще несет убытки. Спустя шестнадцать лет после финансового кризиса европейские налогоплательщики все еще подсчитывают стоимость спасения своих банков. В отличие от США, где государственные средства были возвращены много лет назад, европейские правительства продолжают нести убытки по акциям некоторых из своих крупнейших банков". — Bloomberg, 20.09.24
Другими словами, несчастные европейские налогоплательщики, субсидировавшие спасение 15 лет назад, продолжают терять деньги из-за чистой бюрократической халатности. В то же время, опасная самоуспокоенность продолжает опускаться на банковский сектор. Цены на страхование от дефолта по корзине европейских банков едва сдвинулись с места после падения до двухлетнего минимума в мае. Мы уже говорили об этом: финансовое сообщество считает, что банки Европы в безопасности. Мы считаем их более рискованными, чем когда-либо прежде.

Основной риск не ограничивается только банковским сектором Европы. Наш анализ Euro Stoxx 600, а также экономики Германии и основного фондового индекса, заслуживает вашего внимания.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

четверг, 19 сентября 2024 г.

Ждет ли ваш банк беда? (перевод с elliottwave com)

https://ruh666.livejournal.com/1417751.html

Почти 600 банков США обанкротились с 2000 года. Более 80% этих банкротств произошли в период с 2008 по 2012 год. Была ли решена проблема?


Ждет ли ваш банк беда.jpg
Редактор журнала Global Rates & Money Flows Мюррей Ганн говорит, что, возможно, не так быстро, и в этом отрывке показывает вам признаки опасности:

Кредитный риск

Мы расширили наш Bank Health Monitor, включив в него больше региональных банков США. Где ваш банк в списке?
Теперь мы также включили аналогичный анализ для европейских банков.
Как вы видите, в Европе аутсайдером явно является Close Brothers Group. В январе этого года британский регулятор Financial Conduct Authority объявил, что будет расследовать практику в автофинансовой отрасли, связанную с дискреционными комиссиями по финансовым сделкам, которые якобы давали кредиторам и автодилерам стимулы искусственно повышать процентную ставку для клиентов. Ожидается, что расходы для сектора составят многие миллиарды фунтов. На графике ниже показан график цены акций Close Brothers Group. Как это часто бывает, признаки назревающей проблемы проявились в динамике цены акций задолго до официального объявления. Цена акций достигла пика в марте 2021 года, и структура ее снижения с тех пор побудила нас написать в мае 2022 года, когда цена акций колебалась около 1100 пенсов: «Мы ожидаем снижения ниже минимума волны (A) в 849 пунктов». Цена продолжила снижаться, и резкое падение в этом году, по-видимому, является 8-й волной расширенной 5-й волны. На данном этапе еще слишком рано говорить о том, потерпит ли Close Brothers Group крах, но пока цена ее акций продолжает отставать, к этому риску следует отнестись серьезно.
перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал


11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

воскресенье, 2 июня 2024 г.

Как определить, станет ли ваш банк следующим банкротом (перевод с elliottwave com)

https://ruh666.livejournal.com/1365027.html
Почему крах First Republic Bank не должен быть неожиданностью
Еще один банк потерпел крах - первый из 2024 года. Вот как можно было увидеть зловещее предзнаменование еще до краха. Примените эти знания для оценки своего банка.

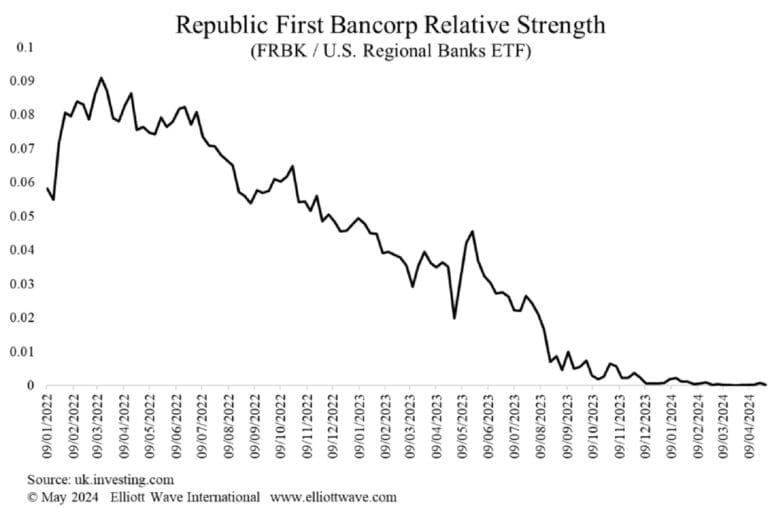
Следующий финансовый кризис, скорее всего, будет большим. Все признаки налицо, и для того, чтобы изложить их, потребовалась целая книга. Эта книга - «Conquer the Crash» Роберта Прехтера, которая была пересмотрена и обновлена, и вот лишь одно из ее предупреждений: "В 2008-2009 годах некоторые американские банки оказались под угрозой неплатежеспособности. Благодаря спасению ФРС большинство из них не закрылись. В следующей депрессии бегство из банков и их массовое закрытие гораздо более вероятны". Как вы, вероятно, знаете, предварительное знакомство уже произошло за последние полтора года, а именно широко разрекламированные банкротства банков. По данным bankrate.com, второе, третье и четвертое крупнейшие банкротства в истории США произошли в 2023 году - First Republic Bank, Silicon Valley Bank и Signature Bank соответственно. Крупнейшим банкротом был Washington Mutual в 2008 году. Теперь, в 2024 году, у нас есть этот заголовок от CBS News от 27 апреля: "Republic First Bank закрывается, первый банк, застрахованный FDIC, который потерпит крах в 2024 году". Однако, как объясняет Мюррей Ганн из EWI в майском «Global Rates & Money Flows», зловещее предзнаменование было видно еще до краха этого банка:
На графике видно, что цена акций Republic First отставала от акций iShares US Regional Banks ETF (тикер IAT) с 2022 года, а летом 2023 года эта тенденция усилилась. Это было предупреждение о том, что в банке что-то не так, и, конечно, теперь появились проблемы экзистенциального характера. Крах Republic First Bank не должен быть сюрпризом для тех, кто следил за курсом акций.

Этот анализ дает подсказку, как вы можете следить за состоянием своего банка. Прямо сейчас GRMF показывает вам последний «Монитор здоровья банков», который выявляет как самые сильные, так и самые слабые банки - и эта диаграмма обновляется каждый месяц.

перевод отсюда


«ДЕЙСТВИТЕЛЬНО ли акции переоценены?» – Получите уникальные ответы бесплатно в интервью основателя EWI Роберта Пректера Rich Dad Radio Show


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

воскресенье, 12 мая 2024 г.

Очередной банковский крах: Как определить, что ваш банк находится в зоне риска (перевод с elliottwave com)

https://ruh666.livejournal.com/1352826.html

Очередной крах банка, очередное падение курса акций.


Филадельфийский банк Republic First был закрыт в пятницу, а его активы были проданы банку Fulton. Republic First стал первым банкротом в 2024 году и, учитывая наш волновой прогноз Эллиотта для фондового рынка (он же экономика), вероятно, не последним. Мы отслеживаем вероятность банкротства банков в рамках банковского индекса KBW, глядя на относительную динамику цен на акции. Если цена акций имеет тенденцию к снижению, это говорит нам о том, что что-то не так, и, следовательно, вероятность возникновения базовой слабости высока. Мы работаем над расширением нашего охвата до сотен банков в США, а пока настоятельно рекомендуем вам проверить относительную динамику цены акций вашего собственного банка. На графике ниже показано, что цена акций Republic First отставала от цены акций iShares US Regional Banks ETF (тикер IAT) с 2022 года, а летом 2023 года эта тенденция усилилась. Это было предупреждение о том, что в банке что-то не так, и, конечно, теперь появились проблемы экзистенциального характера. Крах Republic First Bank не должен быть сюрпризом для тех, кто следил за ценой акций.
перевод отсюда


«ДЕЙСТВИТЕЛЬНО ли акции переоценены?» – Получите уникальные ответы бесплатно в интервью основателя EWI Роберта Пректера Rich Dad Radio Show


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал


11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

понедельник, 25 марта 2024 г.

Крупные банки США страдают от очередного недельного оттока депозитов; акции и резервы в ФРС полностью разошлись

https://ruh666.livejournal.com/1322674.html

В связи с тем, что срок действия программы ФРС по спасению банков истек, 12-месячные срочные кредиты начинают погашаться, и на прошлой неделе фонд сократился более чем на $17,2 млрд...


Фонды денежного рынка продемонстрировали большой отток средств в размере почти 62 млрд долларов, что, как нам кажется, связано с проблемами ликвидности в налоговый период, но в этом году еще рано...
На фоне оттока средств с денежных рынков банки наблюдали приток депозитов... +$38.2BN (SA) и +$41.3BN (NSA) в общем приросте депозитов...
Без учета иностранных депозитов, в отечественных банках вторую неделю подряд наблюдался приток средств в SA +$23,5BN (крупные банки -$8,7BN, малые банки +32BN), в то время как в депозиты NSA третью неделю подряд наблюдался приток средств +50,1BN (крупные банки +47,4BN, малые банки +2,7BN).
Крупные внутренние банки США наблюдали отток депозитов в течение 5 из последних 6 недель (в то время как малые банки наблюдали огромный прирост депозитов)...
Общий объем кредитов вырос, но очень незначительно (крупные банки +$1,9 млрд, малые банки +$1,8 млрд)
Интересно, что на прошлой неделе наблюдался большой скачок наличных средств малых банков по отношению к общим активам (и наоборот для крупных банков), что совпало с окончанием срока действия программы BTFP.
Наконец, на этой неделе банковские резервы США в ФРС сократились, а капитализация американского фондового рынка взлетела до нового рекордного уровня...
Вполне себе развязка.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал


11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

среда, 21 февраля 2024 г.

Опережающие индикаторы США разочаровывают: это самая длинная полоса неудач со времен Lehman

https://ruh666.livejournal.com/1303031.html

Опережающие экономические индикаторы (LEI) от Conference Board продолжили снижение в январе, упав на 0,4% за месяц (что значительно хуже ожиданий -0,1% за месяц), а декабрьское снижение на 0,1% было пересмотрено в сторону уменьшения до 0,2%. Наибольший положительный вклад в опережающий индекс внесли цены на акции (снова) - +0,10. Наибольший отрицательный вклад внесла средняя продолжительность рабочей недели - -0,18. Это 22-е подряд снижение индекса LEI за месяц (и 23-е за 25 месяцев), что соответствует самой длинной полосе снижения со времен Lehman (22 месяца снижения подряд с июня 2007 по апрель 2008).


"Индекс LEI США в январе еще больше снизился, поскольку недельные часы, отработанные в обрабатывающей промышленности, продолжали сокращаться, а спред доходности оставался отрицательным", - сказала Юстина Забинска-Ла Моника, старший менеджер по индикаторам делового цикла в The Conference Board. "Хотя снижение индекса LEI продолжает сигнализировать о неблагоприятных факторах для экономической активности, впервые за последние два года шесть из десяти его компонентов были положительными в течение последнего шестимесячного периода (заканчивающегося в январе 2024 года). Таким образом, в настоящее время опережающий индекс не предвещает рецессии. Хотя мы больше не прогнозируем рецессию в 2024 году, мы ожидаем, что рост реального ВВП во втором и третьем кварталах замедлится почти до нуля процентов".
А в годовом исчислении LEI снизился на 7,0% (снижение год-к-году уже 19 месяцев подряд) - все еще близко к самому большому падению за год с 2008 года (Lehman), если не считать краха, вызванного блокировкой COVID (но он начинает выравниваться)...
Годовые темпы роста LEI остаются глубоко отрицательными и нарушили связь с реальным ВВП......
Наконец, масштабное смягчение финансовых условий в последние несколько месяцев позволяет предположить, что поворот в LEI неминуем...
И, следовательно, миссия "мягкой посадки" выполнена... так что нет необходимости в снижении ставок? (За исключением банковского кризиса, который надвигается в марте).

перевод отсюда


Месяц возможностей в криптовалюте с Elliott Wave International - бесплатное видео

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал


11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

четверг, 8 февраля 2024 г.

Забудьте о прибылях - посмотрите на этот индикатор (NYCB в фокусе.) (перевод с elliottwave com)

https://ruh666.livejournal.com/1294946.html

Это такое захватывающее время. Так много всего происходит. И вот еще один пример того, как цена опережает события: New York Community Bancorp падает на рекордные 45% после сокращения дивидендов ...прогремел Bloomberg, сообщая о трудностях банка, в частности, в сфере коммерческой недвижимости.


Как обычно, считается, что подобные драматические новости пришли неожиданно. Но это не так. Мы считаем, что относительная сила цены акций - это хороший способ определить, что рынок думает о перспективах компании.
На этом графике видно, что относительная сила NYCB по отношению к ETF iShares U.S. Regional Bank's достигла пика в августе прошлого года. После этого, и особенно в октябре, акции NYCB значительно отставали от своих аналогов. Это был сигнал о том, что что-то, возможно, не совсем в порядке. Затем вскрылись проблемы.
Этот выпуск - еще одно доказательство того, что фондовый рынок выполняет свою работу, заглядывая вперед и предвосхищая новости до того, как они становятся известны. Наслаждайтесь выпуском и помните: если цена акций вашего банка отстает от аналогичных показателей, будьте особенно внимательны.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал


11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

Больше эффекта домино: Спад коммерческой недвижимости в США приводит немецкие банки к кризису

https://ruh666.livejournal.com/1294368.html

Сильный спад в секторе коммерческой недвижимости США уже привел некоторые банки Нью-Йорка и Японии в состояние полного краха из-за их высокой вложенности в CRE. Теперь эти потрясения начинают затрагивать и европейские банки. По сообщению Bloomberg, на этой неделе немецкие кредиторы, специализирующиеся на недвижимости, оказались под ударом после того, как аналитики Morgan Stanley посоветовали клиентам продавать старшие облигации, связанные с Deutsche Pfandbriefbank AG, из-за высокой подверженности кредитора влиянию американского рынка CRE. "Во вторник облигации второго уровня банка на сумму 150 млн евро (161 млн долларов) подешевели на 17,4 цента до 52 центов за евро, что стало самым большим однодневным падением, а старшие облигации последовали их примеру. Более младшая дополнительная облигация первого уровня на сумму 300 миллионов евро подешевела на 9,5 центов, что еще сильнее, чем потери, которые она понесла после уничтожения Credit Suisse в прошлом году в результате операции AT1. В среду две последние ценные бумаги еще больше подешевели". - Bloomberg. Помимо Pfandbriefbank, самыми значительными падениями в индексе Bloomberg по банковским облигациям, деноминированным в евро, во вторник стали облигации AT1 Landesbank Baden-Wuerttemberg на 750 млн евро и облигации Aareal Bank AG на 300 млн евро. Снижение продолжилось и в среду. Акции Pfandbriefbank в этом месяце упали примерно на 15%.


"Мы видим риски того, что PBB может быть вынужден еще больше увеличить резервы на потери по кредитам и, таким образом, оказать давление на и без того низкую рентабельность", - заявила во вторник клиентам аналитик Deutsche Bank Марлен Айбенштайнер. Она отметила, что эти потрясения являются вопросом рентабельности, а не платежеспособности из-за буферов капитала банка. "И Deutsche Pfandbriefbank, и Aareal Bank - немецкие эмитенты с одним из самых высоких уровней риска по коммерческой недвижимости по отношению к общему объему кредитования", - написал в недавней записке Марин Леле, аналитик ING. Леле продолжает: "Это не останется без последствий, поскольку ожидается, что строительный сектор и сектор недвижимости продолжат страдать от повышения процентных ставок. Поэтому мы будем более осторожны в отношении банков, имеющих большую долю в этих секторах". Немецкое банковское ведомство, BaFin, сообщило Bloomberg, что внимательно следит за немецкими банками и рынком CRE. "BaFin следит за текущими событиями на рынке и отражает их в своем надзоре", - сообщил Bloomberg по электронной почте представитель агентства. По словам участников рынка, на этой неделе трейдерам не удастся продать облигации Pfandbriefbank, если только они не пойдут на значительное снижение стоимости. Только на прошлой неделе акции банка Aozora, 16-го по рыночной стоимости банка в Японии, рухнули после того, как он снизил стоимость некоторых своих кредитов на строительство офисных зданий в США более чем на 50%. Несколько месяцев назад мы предсказали, что "следующий крах банка произойдет в Японии".
Ночью агентство Moody's снизило все долгосрочные и некоторые краткосрочные рейтинги New York Community Bancorp до "мусорного" уровня (Ba2 с Baa3) в связи с тем, что банк сильно подвержен влиянию многоквартирной недвижимости. Акции банка рухнули до минимумов 1997 года.
Вот региональные банки с наибольшим объемом CRE-кредитов по отношению к капиталу.
Аналитики Green Street предупредили, что в этом году стоимость недвижимости CRE может еще больше снизиться - до 15%. Может ли американский кризис в сфере CRE спровоцировать начало еще одного глобального банковского кризиса? Если это так, то банки с высокой долей CRE-кредитов могут падать как домино.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал


11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

вторник, 6 февраля 2024 г.

Обвал New York Community Bancorp достиг 27-летних минимумов после раскрытия информации о "переговорах с регулятором"

https://ruh666.livejournal.com/1293457.html

Мы предупреждали в течение нескольких месяцев - когда акции региональных банков взлетели с минимумов кризиса SVB - что кризис балансов малых банков далек от завершения... и что еще хуже, у "больших банков" есть деньги, чтобы сжечь избыточные резервы (чтобы использовать их, например, для помощи FDIC в решении проблем малых банков)...


На прошлой неделе мы отмечали, что принцип домино начал валить региональные банки, и вот начальная костяшка - New York Community Bancorp - снова под прицелом: Bloomberg сообщает, что, по словам людей, непосредственно знакомых с ситуацией, растущее давление со стороны главного американского надзорного органа привело к неожиданному решению банка сократить дивиденды и запастись наличными на случай, если кредиты на коммерческую недвижимость окажутся плохими. По словам собеседников, эти радикальные меры, вызвавшие обвал акций банка, последовали за кулуарными беседами с чиновниками из Управления контролера валютного контроля. Не нам рассуждать, но мог ли тихий звонок побудить регуляторов внезапно обратить на себя внимание? Почему именно сейчас? Все было замечательно, помните? Все это произошло через неделю после того, как ФРС официально закрыла свою "рабочую массу" свободных денег и подтвердила скорую кончину своего механизма спасения банков... и в то время, когда ликвидность обратного РЕПО стремительно иссякает. И это привело к тому, что акции NYCB упали на 14% сегодня утром, после падения на 11% вчера...
В результате они оказались на самом низком уровне с 1997 года...
...значительно ниже минимумов, достигнутых во время кризиса SVB (снижение на 65% по сравнению с максимумами после кризиса SVB). В последние месяцы банк покинули директор по рискам Николас Мансон и директор по аудиту Миган Белфингер. NYCB заявил, что создание резервов является частью широко ожидаемого перехода к более строгим правилам капитала после того, как в прошлом году банк приобрел часть Signature Bank и его активы превысили 100 миллиардов долларов. Что ж, учитывая масштабное падение депозитов на прошлой неделе (без учета сезонных поправок) среди отечественных банков...
Мы задаемся вопросом, не грядёт ли SVB 2.0 (и не побудит ли это ФРС к переносу на более поздний срок сокращение ставки)? Облигации сегодня утром распродаются, золото и криптовалюты растут, а шансы на снижение ставки снова увеличиваются.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал


11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

четверг, 1 февраля 2024 г.

«Ястребиный» ФРС ударил по «голубиному» рынку: снижений ставки не будет, снят комментарий об «устойчивости банковской системы»

https://ruh666.livejournal.com/1289758.html

...«устойчивости банковской системы»

С момента последнего заседания ФРС (очень мягкого) 13 декабря доллар падал, облигации и золото росли, и биткоин, и биг-тех - на подъеме... другими словами - QE-торговля или "покупай все подряд"...


После последнего заседания FOMC все доходности снизились, но короткая часть значительно опередила длинную (последние несколько дней спасли длинную часть). Кривая значительно расширилась: 2s30 с момента последнего заседания изменились с -45 б.п. до +10 б.п....
И наконец, прямо посреди заседания ФРС взорвался NYCB (New York Community Bancorp), в результате чего ожидания снижения ставки взлетели вверх (когда трейдеры потянулись в активы-убежища, такие как золото и облигации), поставив ФРС в неловкое положение, когда ей, вероятно, придется противостоять задиристому рынку (после того как все уговоры последнего месяца были напрасными)...
Итак, что же сделала (и сказала) ФРС...

FOMC единогласно проголосовал за то, чтобы оставить базовую ставку без изменений - как и ожидалось - в целевом диапазоне 5,25-5,5% на четвертом заседании подряд, внеся при этом существенные изменения в заявление. Заявление было гораздо более ястребиным, чем ожидалось, ФРС агрессивно выступила против "голубиной" позиции рынка: "Комитет не считает целесообразным снижать целевой диапазон до тех пор, пока он не получит больше уверенности в том, что инфляция устойчиво движется к 2%". ФРС все же оставила дверь открытой для снижения в какой-то момент... "Комитет считает, что риски для достижения его целей в области занятости и инфляции становятся более сбалансированными". ФРС убрала все упоминания об "ужесточении финансовых условий", что вполне логично, учитывая, что финансовые условия значительно ослабли...
В качестве неявного кивка в сторону "животного духа" в экономике ФРС убрала все упоминания о "замедлении роста по сравнению с высокими темпами ранее".

Возможно, даже более примечательно, что ФРС удалила из заявления следующее предложение: "Банковская система США надежна и устойчива". Что вполне логично, учитывая сегодняшнее дерьмо в NYCB (и грядущий мартовский хаос). Означает ли то, что ФРС больше не говорит, что "банковская система США надежна и устойчива", что банковская система больше не надежна и не устойчива, или это была просто ложь, чтобы убедить население в том, что это не так?

Новый стейтмент - это море красного цвета...
перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал


11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции