Показаны сообщения с ярлыком медь. Показать все сообщения

понедельник, 12 октября 2026 г.

Медь — главная инвестиционная идея: UBS прогнозирует жесткий дефицит и называет 4 фаворита рынка

https://ruh666.livejournal.com/1811686.html

Пока мировые рынки лихорадит от геополитической неопределенности, в секторе промышленных металлов назревает глобальный шторм. Крупнейшие инвестиционные банки один за другим заявляют: физические запасы меди на исходе, а спрос со стороны «зеленой» энергетики и инфраструктуры искусственного интеллекта (ИИ) грозит увести цены в космос.

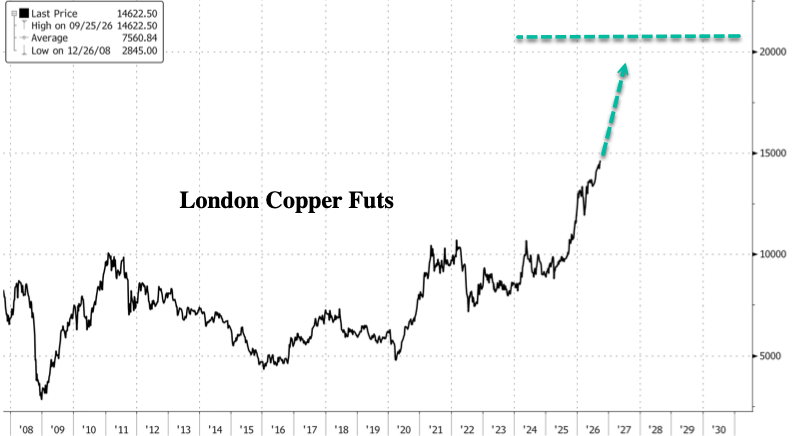
Аналитики UBS официально назвали медь своей «самой высококонверсионной товарной темой». Эксперты банка уверены, что любые надежды потребителей на падение цен в ближайшие годы тщетны. Главный тренд на рынке металлов сегодня можно описать одним емким словом — тотальный дефицит. Компания Ghali установила новый целевой показатель цены на медь в Лондоне на второй квартал 2027 года на уровне 22 050 долларов за тонну.
ИИ-лихорадка и электрокары против пустых складов

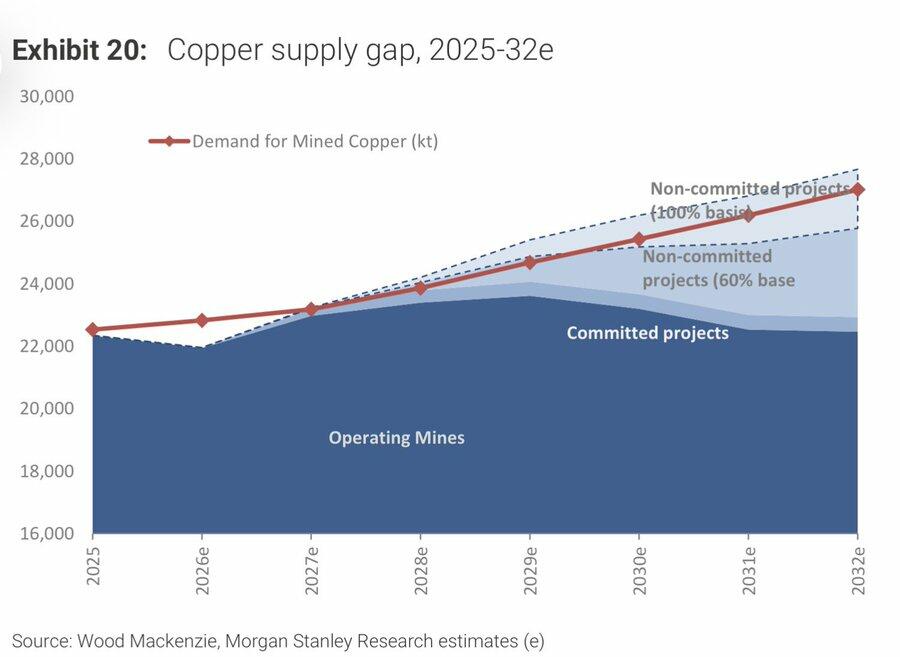
Основной драйвер грядущего суперцикла — колоссальный разрыв между спросом и предложением. С одной стороны, миру требуется все больше меди для строительства дата-центров под нужды ИИ, масштабной электрификации и развития «зеленых» технологий. С другой — запуск новых горнорудных проектов критически отстает, а старые месторождения постепенно истощаются.

«Ключевой вывод для инвесторов заключается в том, что рост предложения будет отставать от роста спроса в течение нескольких лет. Это гарантирует сохранение стабильно высоких цен на медь, несмотря на краткосрочные риски, связанные с торговыми пошлинами и санкциями», — отмечает Тэа Зиглер из команды UBS по продажам акций.

Ситуацию усугубляет то, что мировые запасы меди уже упали до прецедентных минимумов. Аналитики Deutsche Bank связывают это со скрытым накоплением резервов со стороны США и Китая, которые буквально «пылесосят» рынок, выкачивая доступные объемы из остальных регионов.
Чили подливает масла в огонь

Пока спрос бьет рекорды, предложение получает удары с неожиданных сторон. На этой неделе стало известно о начале масштабной забастовки профсоюзов на чилийском руднике Centinela, который принадлежит одному из крупнейших мировых производителей Antofagasta.

По оценкам JPMorgan, если забастовка продлится хотя бы две недели, Centinela начнет вынужденно сокращать добычу, что нанесет прямой удар по и без того дефицитному мировому рынку. Учитывая, что Чили — ключевой поставщик меди на планете, любые проблемы в этой стране мгновенно трансформируются в новый виток ценового ралли.

4 акции, на которых можно заработать в этом суперцикле

В условиях неизбежного многолетнего дефицита UBS рекомендует инвесторам делать ставку на компании, имеющие максимальный рычаг воздействия (leverage) на эту тему. Эксперты выделили четыре горнодобывающие корпорации, которые лучше всего защищены от рисков и получат максимальную выгоду от роста цен:

1. Freeport-McMoRan (FCX) — один из крупнейших мировых производителей с диверсифицированным портфелем активов.

2. First Quantum Minerals — канадская компания с огромным потенциалом наращивания добычи.

3. Hudbay Minerals — сильный игрок с качественными проектами в Северной и Южной Америке.

4. Teck Resources — корпорация, активно трансформирующая свой бизнес в сторону чистых промышленных металлов.

Все эти эмитенты, по мнению UBS, станут главными бенефициарами структурного дефицита, который, согласно базовым прогнозам, продлится как минимум до начала 2030-х годов.

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

воскресенье, 30 августа 2026 г.

Цена на цинк достигла четырехлетнего максимума, поскольку "крайне ограниченные" физические запасы усугубляют дефицит

https://ruh666.livejournal.com/1788708.html

Фьючерсы на цинк в Лондоне приближаются к самому крупному месячному закрытию с января, достигнув на этой неделе четырехлетнего максимума на фоне сокращения физических поставок.

Фьючерсы на промышленный металл в Лондоне первоначально выросли на 1%, прежде чем развернуться. Цинк упал на 0,8% до 3861 доллара за тонну по состоянию на 11:40 утра по местному времени, остановив семидневное ралли.

Несмотря на коррекцию, физический рынок цинка остается крайне напряженным.

«Ограничения поставок способствуют росту цен на цинк: с марта цена на цинк выросла на 31% до 3966 долларов, что обусловлено снижением добычи на рудниках, сбоями в работе (пожары, задержки и снижение качества руды) и ограниченным развитием проектов за пределами Китая», — написал во вторник аналитик Jefferies Сагар Саху в своей записке.

Саху добавил: «ILZSG, международная ассоциация производителей цинка и свинца, пересмотрела свой прогноз мирового рынка цинка на 2026 год, снизив дефицит до 19 тыс. тонн по сравнению с ранее прогнозируемым профицитом в 271 тыс. тонн. Мы повышаем наши прогнозы цен на цинк на 2027-2028 финансовые годы до 3615-3700 долларов, что по-прежнему на 7-9% ниже спотовых цен».

Аналитики Guangzhou Futures отдельно отметили: «Доступная физическая ликвидность на Лондонской бирже металлов находится на крайне низком уровне», добавив: «Прежде чем добыча на руднике существенно восстановится, затраты на плавку обеспечат прочный нижний предел для цен на цинк».

В четверг разница между ценой на цинк и ценой покупки через три месяца увеличилась, достигнув уровня бэквордации более 190 долларов за тонну, после того как в среду она приблизилась к 200 долларам за тонну, что является самым высоким показателем с декабря.

По данным Fastmarkets, плата за переработку руды, которую горнодобывающие компании платят плавильным заводам за переработку руды в цинк, упала до минус 110 долларов за тонну. Это происходит на фоне дефицита руды, вынуждающего плавильные заводы конкурировать за концентрат. Постоянное снижение платы может оказать давление на рентабельность плавильных заводов, привести к сокращению производства и усугубить дефицит предложения.

Аналогичным образом, фьючерсы на медь в Лондоне демонстрируют признаки дефицита предложения, включая расширение краткосрочных спредов, низкие запасы и отрицательные цены на переработку. Одним из основных факторов стали потенциальные импортные пошлины США, вынуждающие трейдеров перенаправлять поставки в США и сокращающие доступность меди в других регионах.

На прошлой неделе опытный стратег по сырьевым товарам Джефф Карри в серии постов на X-странице предупредил:

Очнитесь, друзья. Сырьевые рынки вам кое-что говорят, и вчера Министерство финансов это подтвердило.
Дефицит в физическом мире. Репрессии в финансовом. Дефицит поднимает цены. Репрессии сдерживают доходность. Разница между ними — это обесценивание.
Сырьевые товары — единственный класс активов, который выгоден обеим сторонам. Структурные аргументы в пользу сырьевых товаров значительно укрепились.

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

вторник, 18 августа 2026 г.

В Лондоне усиливается дефицит меди на фоне приближения фьючерсных контрактов к рекордным значениям

https://ruh666.livejournal.com/1781674.html

Цены на медь в Лондоне удерживаются выше 14 000 долларов за тонну на протяжении девяти сессий подряд, при этом резкое бэквордирование сигнализирует о том, что краткосрочный спрос превышает доступное предложение. Совокупность бычьих факторов подталкивает цены к рекордным максимумам, а ключевой спред между ценой наличного товара и трехмесячным контрактом расширился до самого высокого уровня с момента рыночного спада 2021 года.

На Лондонской бирже металлов спотовая цена торговалась на уровне 543,50 долларов за тонну выше, чем по трехмесячным контрактам, что является признаком резкой бэквордации, сигнализирующей о том, что в краткосрочной перспективе спрос превышает доступное предложение. Кривая цен на медь на Лондонской бирже металлов (LME) сигнализирует о глубокой бэквордации:

В понедельник трехмесячные фьючерсы выросли на 1,7% до 14 396 долларов за тонну, приблизившись к январскому рекорду в 14 527,50 долларов.

Ричард Гарчиторена, аналитик по исследованию акций Barclays из Нью-Йорка, специализирующийся на североамериканских металлургических и горнодобывающих компаниях, написал в понедельник утром, что акции горнодобывающих компаний готовы к дальнейшему росту, поскольку предложение меди продолжает сокращаться.

Гарчиторена заявил, что поставки меди остаются ограниченными по ряду причин: производство в Чили сократилось на 6,7% в годовом исчислении по состоянию на июнь, что побудило компанию Cochilco снизить свой прогноз на 2026 год до 5,27 млн ​​тонн, что на 2,6% меньше, чем в предыдущем году. Компания Antofagasta отдельно снизила свой годовой прогноз примерно на 5% после того, как неблагоприятные погодные условия нарушили работу ее рудника Los Pelambres. Перебои в работе индонезийского плавильного завода Gresik также задержали отгрузки, дата возобновления работы пока не установлена.

Он добавил, что запасы меди на Лондонской бирже металлов (LME) сократились на 32% по сравнению с предыдущим месяцем и составили 205 000 тонн , в то время как запасы на Комиссионной бирже (Comex) выросли на 8% до 735 000 тонн, поскольку трейдеры ожидают возможного введения в США пошлины на рафинированную медь. Он также отметил, что чистые длинные спекулятивные позиции увеличились до 77 123 контрактов, что на 20% больше, чем в июле.

Среди акций горнодобывающих компаний, за которыми, по мнению Гарчиторены, стоит следить, — Freeport-McMoRan, First Quantum Minerals, Hudbay Minerals, Newmont и Agnico Eagle.

Global X Copper Miners ETF (COPX)

Отдельно Дэвид Уилсон, руководитель отдела стратегии по металлам в BNP Paribas SA, заявил клиентам: «Похоже, есть импульс для достижения этой цели», имея в виду потенциальную возможность превышения январского рекорда цен на медь на Лондонской бирже металлов (LME). «Сейчас наблюдается перекупленность, но я не знаю, имеет ли это какое-либо значение, учитывая нынешнюю напряженность на рынке».

«Обычно ожидается увеличение поставок из Китая на Лондонскую биржу металлов (LME)», — сказал Уилсон из BNP. «Но дело в том, зачем поставлять металл на LME, если можно эффективно экспортировать его в США?»

Агентство Bloomberg отметило, что дефицит меди возник "в преддверии третьей среды месяца, даты поставки, которая является основным источником ликвидности в контрактах LME. Это может усилить давление на трейдеров, имеющих короткие позиции".

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

четверг, 13 августа 2026 г.

Крупнейший в мире глиноземный завод за пределами Китая сократил объемы вдвое из-за перебоев с газом

https://ruh666.livejournal.com/1777939.html

Завод Alunorte норвежской компании Norsk Hydro в Бразилии, один из крупнейших в мире заводов по переработке глинозема, сократил объемы производства на 50% из-за перебоев с поставками природного газа. Агентство Bloomberg сообщает, что перебои в поставках природного газа на месторождении Алунорте привели к сокращению производства на 50% и подняли цены на алюминий в Лондоне до семинедельного максимума. Компания Hydro заявила, что производство вернется к полной мощности, как только нормализуются поставки газа.

В Лондоне цены на алюминий выросли почти на 2% и составили 3373 доллара за метрическую тонну. Фьючерсы на глинозем подорожали на 1% в Шанхае.

Природный газ имеет решающее значение для компании Alunorte, поскольку для переработки глинозема необходимы высокотемпературный нагрев и пар. Газ обеспечивает работу процесса Байера, в рамках которого осуществляется переработка бокситов: 

Процесс разложения: боксит смешивают с каустической содой и нагревают под давлением для растворения алюминийсодержащих минералов.

Испарение и парогенерация: Большие котлы обеспечивают паром весь нефтеперерабатывающий завод.

Кальцинирование: Гидроксид алюминия нагревают примерно до 1832°F (850°C) для удаления воды и получения глинозема металлургического качества.

Из-за сбоя компания Alunorte не может поддерживать достаточный уровень пара и тепла в печах для работы производственных линий, что вынуждает завод сократить объемы производства. Для сравнения, Alunorte — крупнейший в мире глиноземный завод, расположенный на одной площадке, и крупнейший за пределами Китая. Он находится в городе Баркарена, штат Пара, и имеет годовую мощность 6,3 миллиона метрических тонн.

Запасы алюминия на складах Лондонской биржи металлов упали до 250 000 тонн, самого низкого уровня с ноября 1990 года. Компания Norsk Hydro недавно предупредила, что годовой глобальный дефицит алюминия может превысить 900 000 тонн, если торговля через Ормузский пролив останется нарушенной. Также на рынке промышленных металлов фьючерсы на медь в Лондоне торгуются выше 14 000 долларов за тонну, поскольку приток металла в США продолжается в преддверии ожидаемого введения президентом Трампом тарифов, что фактически приводит к сокращению мировых поставок.

Резкий рост цен на оба промышленных металла лишь еще больше удорожит электрификацию и декарбонизацию. «Медь и алюминий являются важными бенефициарами электрификации и декарбонизации», — заявил стратег UniCredit SpA Томас Стробель. «В то время как инвестиционная привлекательность меди обусловлена ​​структурными ограничениями предложения, алюминий выигрывает от снижения веса, расширения энергосети и переработки. Вместе они обеспечивают взаимодополняющее воздействие на некоторые из наиболее сильных долгосрочных тенденций в мировой экономике».

перевод отсюда

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

вторник, 14 апреля 2026 г.

Экономический ущерб от войны Трампа выходит далеко за рамки высоких цен на бензин

https://ruh666.livejournal.com/1718082.html

В течение последних недель, пока разворачивалась американо-израильская война с Ираном, экономические последствия конфликта привлекали к себе много внимания. И это вполне оправдано.


Экономический ущерб от войны Трампа выходит далеко за рамки высоких цен на бензин
Как хорошо известно любому, кто следил за новостями об этой войне, Ормузский пролив является важным энергетическим узлом. Иранское правительство сделало именно то, что обещало сделать, если Трамп и Нетаньяху отдадут приказ о нападении, и начало блокировать проход судов, каким-либо образом связанных с атакующим их правительством, через пролив. И ни США, ни Израиль, ни любое другое правительство не смогли ничего с этим поделать.

Однако на протяжении всего этого времени большая часть дискуссий об экономических последствиях войны была сосредоточена на росте цен на бензин, с которым сталкиваются водители на заправках. Это неудивительно, поскольку цены на бензин — это одна из первых статей расходов, напрямую влияющих на потребителей.

Однако акцент на финансовых трудностях на заправках грозит сильно занизить экономический ущерб от этой войны. И это способствует созданию ложного впечатления, что, если эта новая попытка прекращения огня увенчается успехом и война закончится достаточно быстро, цены на бензин упадут так же быстро, как и выросли, и тогда удастся избежать всех глобальных экономических потрясений, которых опасается весь мир.

Этого не произойдет. Эта война уже причинила немало экономических страданий. Но чтобы по-настоящему понять их, необходимо помнить о нескольких важных экономических истинах.

Во-первых, основная цель экономики заключается в производстве товаров и услуг, которые потребители ценят настолько, чтобы платить за них. Всё производство, происходящее в любой точке экономики, направлено на достижение этой цели.

В случае с производством потребительских товаров это относительно просто. Например, коммерческий пивоваренный завод выбирает для производства определенные сорта пива, потому что считает, что потребители оценят эти сорта настолько высоко, что заплатят за них больше, чем завод потратил на их производство, что сделает производство прибыльным.

Но это также верно и для всей продукции, которая не связана напрямую с готовым потребительским товаром — а это, по сути, большая часть производства, происходящего в экономике. Предприятия производят капитальные товары, такие как промышленные смесительные резервуары из нержавеющей стали, резиновые шины для тракторов, пластиковая упаковка или ингредиенты для удобрений, потому что на эти товары существует спрос со стороны других предприятий, которые производят товары на более поздних этапах производства и, в конечном итоге, потребительские товары.

Итак, возвращаясь к примеру с пивоварением, весь производственный процесс, в результате которого получается готовая бутылка пива, начинается не с пивовара. Он включает в себя посадку, выращивание, сбор урожая и транспортировку зерна на пивоварню. Также необходимы бродильные емкости, осветлительные чаны, заторные чаны и системы розлива в банки или бутылки — все это должно производиться с использованием других капитальных ресурсов, таких как нержавеющая сталь, для производства которой, в свою очередь, требуются другие капитальные ресурсы, например, железная руда.

Каждый потребительский товар можно рассматривать как конечную точку длинной производственной цепочки, простирающейся от выращивания сырья, такого как железо или древесина, до создания основных компонентов, таких как смолы или пластмассы. Экономисты называют эти базовые капитальные товары, находящиеся в начале цепочки, товарами высшего порядка.

Важно помнить, что товары более высокого порядка, во-первых, почти все они используются во многих различных производственных процессах. Железная руда используется не только для производства пива, но и для изготовления множества товаров, которые, в свою очередь, используются для производства множества других товаров. Это так называемый неспецифический фактор производства. Любое изменение в производстве железной руды имеет далеко идущие последствия для всей экономики.

Во-вторых, производство требует времени. Это справедливо для производства любого товара, но особенно верно, если рассматривать всю производственную цепочку. Товары более высокого порядка, которые производятся в настоящее время, не приведут к созданию готовой потребительской продукции в течение нескольких месяцев или даже лет.

Все это важно понимать и помнить, потому что война с Ираном пока в первую очередь затрагивает производство товаров более высокого порядка. И это касается не только нефти.

Примерно 8 процентов мирового объема алюминия проходит через пролив. Алюминий используется во многих отраслях, включая строительство, производство и технологии. Почти треть мирового запаса гелия поступает из Катара, который является важным компонентом в производстве полупроводников, а также в системах МРТ.

Полиэтилен и другие виды пластмасс и смол также сильно страдают от этого. Более 40 процентов мирового экспорта полиэтилена приходится на Ближний Восток. И он используется на всех этапах производства в самых разных отраслях — упаковка, автозапчасти, медицинское оборудование, бытовая тара, промышленные компоненты, электроника и многое другое.

Существуют и другие, часто игнорируемые, но чрезвычайно важные углеводородные продукты, которые задерживаются на рынке, такие как нафта, имеющая решающее значение для переработки бензина и производства растворителей для чистящих средств и красок. Конденсат природного газа — еще один жидкий углеводород, используемый в нефтепереработке и для разбавления других более плотных углеводородов, чтобы облегчить их транспортировку. Существует также сжиженный нефтяной газ, или СНГ, который в основном состоит из пропана и бутана. Эти компоненты также важны для нефтепереработки, а также для приготовления пищи и отопления в жилых домах во многих частях мира. Большая часть мировых поставок всех этих продуктов производится на Ближнем Востоке и экспортируется через Ормузский пролив.

Еще один часто игнорируемый, но крайне важный товар более высокого порядка — это сера. Примерно половина мирового морского товарооборота серы проходит через этот пролив. Она важна для переработки нефти и таких минералов, как медь, никель и цинк, которые широко используются во всем, от электроники до медицины.

Однако другое важное применение серы — в качестве ингредиента в удобрениях. Резкий спад поставок серы, наряду с сопутствующими сбоями в поставках аммиака и мочевины, других ключевых компонентов удобрений, экспортируемых в основном через Ормузский пролив, создал бомбу замедленного действия на мировых продовольственных рынках...Читать далее...


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь


Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

четверг, 12 марта 2026 г.

Бывший «король сырьевого рынка» Goldman Sachs предупреждает: «Никакие политические меры не смогут развернуть цены на нефть»

https://ruh666.livejournal.com/1698561.html

«Нет никаких политических мер, которые могли бы остановить этот рост цен на нефть в ближайшей перспективе», — предупреждает бывший глава отдела исследований сырьевых товаров Goldman Sachs Джефф Карри.


В интервью Bloomberg TV Керри предупредил, что более масштабный кризис выходит за рамки только нефтяного кризиса: "Это не только проблема нефти; перебои в судоходном проливе затрагивают множество сырьевых товаров и мировую торговлю. Система "просто не может справиться" с таким шоком , что приведет к чрезмерному накоплению запасов, повышению цен и потенциальному инфляционному эффекту".

Нефть

В ближайшей перспективе рост цен на нефть необратим: никакие эффективные меры государственной политики (например, со стороны правительств, сбросы нефтяного резерва или другие вмешательства) не смогут остановить или существенно изменить восходящую траекторию цен на нефть, пока Ормузский пролив остается заблокированным или нарушенным. Он подчеркивает, что в нынешних условиях предложенные политические меры «вряд ли смогут остановить рост цен на нефть». Серьезные риски и сбои в цепочках поставок: Риски для глобальных цепочек поставок энергоносителей достигли беспрецедентно высокого уровня. Длительное закрытие пролива (через который транспортируется 18,5 млн баррелей нефти в сутки, а также газ, удобрения и металлы) приведет к огромным потерям потоков — например, 31 день может означать остановку более 575 миллионов баррелей, что значительно превышает весь стратегический нефтяной резерв США (исторически 411-415 млн баррелей, при этом в последнее время не было подтверждено крупных утечек). Рыночный оптимизм против реальности: Финансовые рынки кажутся «чрезмерно оптимистичными», если делать ставки против длительных перебоев (например, коэффициенты Polymarket, приведенные в соответствующем анализе Carlyle, указывают на высокую вероятность дальнейшего закрытия). Физические ограничения и недостаточное инвестирование в предложение являются «серьезными проблемами», и, несмотря на прошлые прогнозы, реального избытка предложения не наблюдается.

Материальные активы

Керри неоднократно подчеркивал тему «мести старой экономики». В этом контексте материальные активы — в частности, энергоресурсы (нефть, природный газ), металлы (медь, цветные/драгоценные металлы), сельскохозяйственная продукция и другие реальные/физические товары — рассматриваются как входящие в товарный суперцикл или вновь вступающие в него под влиянием следующих факторов:

Хроническое недофинансирование традиционных цепочек поставок (например, в нефтяную и металлургическую отрасли "существенно недофинансируются" уже много лет, и после 2026 года не ожидается значительного увеличения поставок из стран, не входящих в ОПЕК).
Структурные сдвиги спроса (например, потребности центров обработки данных в энергии для ИИ повышают спрос на электроэнергию, электрификация увеличивает использование металлов, таких как медь и серебро, геополитическая фрагментация приводит к повышению «премии за безопасность» на сырьевые товары).
Переток капитала из технологических/финансовых активов (например, компаний с огромной рыночной капитализацией, входящих в MAG7) в реальные активы (более мелкие горнодобывающие/энергетические сектора), что может спровоцировать взрывные колебания цен из-за ограниченного объема акций в свободном обращении и ограничений предложения.
Накопление запасов и стратегическое планирование со стороны таких стран, как Китай/Индия, на фоне рисков усиливают потенциал роста цен на физические сырьевые товары.
Геополитические факторы и факторы безопасности преобладают над факторами эффективности (например, создание запасов «на всякий случай» вместо производства «точно в срок», что приводит к большей цикличности и премиям на энергоносители/металлы).

HALO

В основе концепции портфеля HALO  (Heavy Asset Low Obsolescence – тяжелые активы с низкой степенью устаревания) лежат  материальные, физические компании и секторы «старой экономики» с устойчивой инфраструктурой, способные противостоять быстрому технологическому прогрессу или устареванию. Джефф утверждает, что на фоне геополитических потрясений, таких как перебои в Ормузском проливе, каждый крупный переломный момент за последние 50 лет вызывал переток капитала из секторов с низким уровнем активов (например, технологический сектор, на который сейчас приходится около 53% индекса S&P) в сектора с высоким уровнем активов. Доля энергетического сектора в портфеле сократилась до ~3% (с 25% в 1970-х годах, когда он обеспечивал естественную защиту от инфляции), что делает портфели уязвимыми, поскольку рынки ошибочно оценивают энергетический сектор как падающий, а технологический — как вечный. Инвестиционные активы HALO, включая сырьевые товары, энергоресурсы, металлы, горнодобывающую промышленность, инфраструктуру (например, трубопроводы, железные дороги, коммунальные услуги) и другие реальные активы, позволяют инвесторам пережить ожидаемую и неожиданную инфляцию, риски в цепочках поставок, накопление запасов и суперцикл «возрождения старой экономики», что создает потенциал для взрывного роста за счет недоинвестирования и перераспределения капитала. Это не жёсткий список тикеров, а стратегическое предпочтение устойчивым материальным активам для хеджирования и роста в нынешней нестабильной обстановке.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь


Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал