Показаны сообщения с ярлыком Morgan Stanley. Показать все сообщения

четверг, 8 января 2026 г.

Morgan Stanley повысил прогноз по золоту до 4800 долларов, ссылаясь на снижение ставок ФРС и глобальные риски

https://ruh666.livejournal.com/1662399.html

Кроме того, недавно доля золота в мировых резервах центральных банков впервые с 1996 года превысила долю казначейских облигаций США.
Цены на золото, как ожидается, достигнут новых рекордных максимумов к концу года: по прогнозам Morgan Stanley, к четвертому кварталу 2026 года цена на золото составит 4800 долларов за унцию, поскольку снижение процентных ставок, покупки центральных банков и сохраняющиеся геополитические риски продолжают стимулировать спрос на этот традиционный актив-убежище. В аналитической записке от 5 января банк заявил, что рост цен на драгоценный металл обусловлен сочетанием макроэкономических и политических изменений, включая ожидаемый цикл смягчения денежно-кредитной политики Федеральной резервной системы США, смену руководства в Федеральной резервной системе и продолжающиеся покупки со стороны центральных банков и инвестиционных фондов. Цена на золото уже продемонстрировала исторический рост. 26 декабря 2025 года спотовая цена на золото достигла исторического максимума в 4549,71 доллара за унцию и завершила год с ростом на 64 процента, показав лучшие годовые результаты с 1979 года.

Возобновился спрос на активы-убежища

Цены на золото снова подскочили на этой неделе после захвата венесуэльского лидера Николаса Мадуро американскими военными силами, что усилило геополитическую неопределенность на энергетических и финансовых рынках. Аналитики говорят, что подобные конфликтные ситуации возобновили покупки золота в качестве защитного актива в то время, когда многие инвесторы и без того занимали оборонительную позицию. «Ситуация вокруг Венесуэлы, безусловно, активизировала спрос на активы-убежища, но это происходит на фоне существующих опасений по поводу геополитики, энергоснабжения и денежно-кредитной политики», — сказал Александр Цумпфе, трейдер драгоценных металлов в немецкой компании Heraeus Metals. Инвесторы обычно стремятся приобрести золото в периоды экономической и политической нестабильности, поскольку этот драгоценный металл, как правило, демонстрирует хорошие результаты в условиях низких процентных ставок, когда альтернативные издержки владения не приносящим дохода активом снижаются. В своем аналитическом обзоре Morgan Stanley отметила, что недавние события в Венесуэле, вероятно, укрепят привлекательность золота как средства сохранения стоимости, хотя и не привела эти события в качестве официального фактора, повлиявшего на ее прогноз в 4800 долларов.

Компания JPMorgan Chase также недавно повысила свой прогноз цен на золото, предсказывая, что к четвертому кварталу 2026 года цена металла достигнет 5000 долларов за унцию, а в долгосрочной перспективе — 6000 долларов. «Хотя этот рост цен на золото не был и не будет линейным, мы считаем, что тенденции, приводящие к этому дальнейшему росту цен на золото, еще не исчерпаны», — заявила Наташа Канева, глава отдела глобальной стратегии по сырьевым товарам в JPMorgan, в своем обзоре от 18 декабря, ссылаясь на продолжающуюся диверсификацию в золото со стороны центральных банков и инвесторов, поскольку неопределенность в торговых отношениях и сохраняющиеся геополитические риски подпитывают спрос на золото как на актив-убежище. Аналитики ING также видят потенциал дальнейшего роста цен на золото. В записке от 6 января банк отметил, что покупки золота центральными банками и ожидания дальнейшего снижения процентных ставок ФРС поддерживают цену драгоценного металла.

Ключевые факторы политики ФРС и прогноза доллара

Последний прогноз Morgan Stanley представляет собой существенное улучшение по сравнению с предыдущим. В октябре 2025 года банк повысил свой прогноз по цене золота на 2026 год до 4400 долларов за унцию, сославшись на ожидания снижения процентных ставок в США, ослабления доллара и значительного притока средств от институциональных инвесторов. «Инвесторы следят за золотом не только как за защитой от инфляции, но и как за барометром всего, от политики центральных банков до геополитических рисков», — заявила Эми Гоуэр, стратег Morgan Stanley по металлургическим и горнодобывающим товарам, в октябрьском обзоре. «Мы видим дальнейший потенциал роста цен на золото, обусловленный падением доллара США, активными покупками со стороны ETF, продолжающимися закупками центральных банков и неопределенностью, поддерживающей спрос на этот актив-убежище». Кроме того, недавно золото впервые с 1996 года обогнало казначейские облигации США по доле в мировых резервах центральных банков, и Morgan Stanley охарактеризовал это событие как «мощный сигнал» уверенности инвесторов в долгосрочной ценности этого драгоценного металла. Биржевые инвестиционные фонды, обеспеченные физическим золотом, зафиксировали рекордный приток средств, что свидетельствует об интересе как со стороны институциональных, так и розничных инвесторов. «Даже непрофессиональные покупатели, или розничные инвесторы, присоединяются к ажиотажу вокруг золота», — написали аналитики Morgan Stanley в октябрьской записке, добавив, что спрос на золото дополнительно подкрепляется ожиданиями ослабления доллара и более широким отказом от активов, номинированных в долларах. К концу 2025 года доллар США снизился примерно на 9 процентов, показав худшие результаты с 2017 года.

Серебро и медь также в центре внимания

Хотя золото по-прежнему остается главным товарным активом, рекомендованным Morgan Stanley, банк также отметил устойчивый рост на рынках других металлов. Аналитики заявили, что в 2025 году структурный дефицит предложения достигнет своего пика, а новые требования Китая к экспортным лицензиям усугубят риски роста. В прошлом году цена на серебро выросла на 147 процентов, показав самый сильный годовой прирост за всю историю наблюдений, чему способствовали сочетание промышленного спроса, притока инвестиций и дефицита предложения. «Инвесторский интерес остается высоким, поскольку обеспеченные серебром ETF продолжают привлекать приток средств», — говорится в недавней записке аналитиков ING , которые охарактеризовали прогноз на 2026 год как «конструктивный», подкрепленный устойчивым промышленным спросом на солнечные панели и аккумуляторные технологии, а также стабильными инвестиционными потоками. В сегменте цветных металлов Morgan Stanley отдает предпочтение алюминию и меди, которые сталкиваются с сохраняющимися ограничениями предложения на фоне растущего спроса. Предложение алюминия остается ограниченным за пределами Индонезии, в то время как признаки возобновления закупок со стороны США подтолкнули цены вверх. Цены на медь также резко выросли на Лондонской бирже металлов: на этой неделе трехмесячный контракт на медь достиг рекордной отметки в 13 387,50 долларов за тонну. Morgan Stanley заявил, что спрос на импорт в США и продолжающиеся перебои в работе шахт будут создавать напряженность на мировых рынках в преддверии 2026 года. Никель также показал себя с лучшей стороны, подорожав на 5,8 процента до 17 980 долларов за тонну, достигнув самого высокого уровня с октября 2024 года. Morgan Stanley отметил, что риски перебоев в поставках из Индонезии поддерживают цены, хотя и предупредил, что большая часть этих рисков, возможно, уже учтена в цене.

перевод отсюда


1-часовая лекция Роберта Пректера о волновом принципе. Он сравнивает волны Эллиотта с другими методами, классическими паттернами и теорией Доу - и все это на реальных рыночных примерах. Бесплатно до 14 января


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь


Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

понедельник, 21 июля 2025 г.

Удушающий захват Китая в сфере редкоземельных металлов ослабевает — но пока достаточен, чтобы удержать США на крючке

https://ruh666.livejournal.com/1577346.html

Введенный Китаем контроль над экспортом ключевых редкоземельных элементов (РЗЭ), особенно редкоземельных магнитов, необходимых для электромобилей, смартфонов, истребителей и ракет, спровоцировал резкое падение поставок американским компаниям в начале этого лета, что привело к сбоям в работе производственных линий, в том числе Ford Motor Company. Теперь данные о торговле свидетельствуют о восстановлении китайского экспорта. Тем не менее, учитывая, что Пекин контролирует 90% мировых поставок РЗЭ, Вашингтон осознал острую необходимость создания цепочки поставок, не связанной с Китаем. Согласно последним данным Bloomberg, Китай резко увеличил экспорт редкоземельных магнитов в июне, в том числе в США. Объём поставок вырос с 1238 тонн в мае до 3188 тонн в июне, а импорт в США вырос с 46 тонн до 353 тонн. Несмотря на восстановление, экспорт остаётся низким.


В апреле Пекин ввёл ограничения на поставки семи видов РЗЭ, что привело к нарушению глобальных цепочек поставок и вынудило президента Трампа заключить торговое перемирие. Китай возобновил поставки, но объёмов недостаточно для удовлетворения всего спроса. Администрация Трампа признала, что сильная зависимость Америки от импорта редкоземельных металлов представляет собой растущую угрозу национальной безопасности, и теперь срочно работает над созданием «цепочки поставок за пределами Китая». Ранее в этом месяце команда Morgan Stanley по металлургии и горнодобывающей промышленности рассказала о грядущей революции в сфере редкоземельных металлов и о том, как инвесторы могут извлечь из неё выгоду. Помимо отчёта Morgan Stanley по РЗЭ, текущие тенденции в этой сфере включают приобретение акций MP Materials Пентагоном и Apple . Это часть политики Вашингтона по возвращению РЗЭ на свои рынки. Редкоземельные элементы и постоянные магниты необходимы для важнейших оборонных применений...
Напомним, год назад в нашей заметке за апрель 2024 года под названием «Morgan Stanley раскрыла следующую крупную сделку по добыче полезных ископаемых» мы назвали MP Materials « одной из компаний, которая выиграет » от восстановления цепочки поставок редкоземельных металлов в Америке.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

вторник, 15 июля 2025 г.

Маск заявил, что акционеры Tesla проголосуют за инвестиции в xAI на ноябрьском собрании

https://ruh666.livejournal.com/1572952.html

По данным Fortune, Илон Маск призывает акционеров Tesla одобрить инвестиции в его стартап в сфере искусственного интеллекта xAI, что означает переход его последнего предприятия под эгиду его богатой наличными компании по производству электромобилей.


«Если бы всё зависело от меня, Tesla давно бы инвестировала в xAI», — написал Маск в воскресенье. «Мы проведём голосование акционеров по этому вопросу». Ожидается, что это голосование состоится на давно откладываемом годовом собрании Tesla, которое теперь назначено на ноябрь. Действия Маска совпали с ростом расходов xAI, чтобы конкурировать с OpenAI и Anthropic в гонке за искусственный интеллект общего назначения (ИИО). На прошлой неделе Маск представил четвёртую версию чат-бота xAI, Grok, который теперь интегрируется в автомобили Tesla. Tesla — не первый проект Маска, поддерживающий xAI. На выходных The Wall Street Journal сообщил, что SpaceX, ещё одна компания Маска, инвестировала 2 миллиарда долларов в xAI, несмотря на ограниченную коммерческую синергию. Источники сообщили, что Grok используется только для второстепенных функций поддержки клиентов в Starlink. Маск, похоже, подтвердил эту информацию.

Маск уже несколько месяцев продвигал идею инвестиций Tesla в xAI. В июле, после предыдущего ежегодного собрания акционеров Tesla, он провёл опрос в социальных сетях, посвящённый тому, стоит ли Tesla инвестировать 5 миллиардов долларов, «при условии, что оценка будет установлена несколькими авторитетными внешними инвесторами». Примерно две трети из почти миллиона респондентов согласились. Затем Маск пообещал представить эту идею совету директоров Tesla. Путь xAI к созданию искусственного интеллекта (ИИ) оказывается дорогостоящим. По оценкам Bloomberg, стартап, основанный в 2023 году, может потратить в этом году 13 миллиардов долларов. Маск назвал эту информацию «чепухой», но не стал вдаваться в подробности. Две недели спустя xAI привлекла 10 миллиардов долларов, половину из которых — за счёт заёмных средств, что является редкостью для быстрорастущего технологического стартапа. Сообщается, что Morgan Stanley помог привлечь финансирование, включая инвестиции SpaceX в размере 2 миллиардов долларов. На прошлой неделе компания Grok также спровоцировала скандал, опубликовав антисемитский контент в X, сравнив себя с «механизированной версией Адольфа Гитлера». После негативной реакции генеральный директор X Линда Яккарино ушла в отставку. xAI позже принесла извинения: «Мы глубоко извиняемся за ужасное поведение, с которым столкнулись многие». Последней громкой сделкой Tesla с участием компании Маска стало приобретение SolarCity в 2016 году за 2,6 млрд долларов. Это приобретение подверглось критике как попытка спасти компанию, но в конечном итоге было поддержано судами Делавэра. «Мы считаем, что крупные инвестиции Tesla в xAI — это важный шаг вперед», — написал в понедельник аналитик Wedbush Дэн Айвс.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

Биржа BingX - отличные условия торговли криптовалютой

И не забывайте подписываться на мой телеграм-канал, Boosty и YouTube-канал

вторник, 19 марта 2024 г.

Нефть достигла нового циклического максимума после данных из Китая, атаки на российские НПЗ и сокращения поставок из Ирака

https://ruh666.livejournal.com/1318776.html

Цены на нефть достигли нового четырехмесячного максимума на фоне того, что макроэкономические данные из Китая оказались выше ожиданий, Ирак заявил о сокращении экспорта нефти в ближайшие месяцы, чтобы поглотить избыток предложения в январе и феврале, а украинские атаки на российские НПЗ усилили геополитические риски и сократили объем дистиллированной продукции, производимой в России. В результате WTI за ночь преодолела отметку $82, достигнув пятимесячного максимума, а Brent пробила уровень $86, который казался немыслимым в конце декабря, когда цена находилась в районе низких $70.


Что касается катализаторов, то данные по деловой активности в Китае за январь-февраль оказались выше ожиданий рынка. Рост промышленного производства в январе-феврале увеличился вопреки ожиданиям рынка о замедлении, так как рост компьютерной промышленности и черной металлургии более чем компенсировал снижение темпов роста автомобильной промышленности и производства электрооборудования.
Рост инвестиций в основной капитал также ускорился в январе-феврале благодаря ускорению роста инвестиций в обрабатывающую промышленность и "прочие" (в основном в сферу услуг и сельское хозяйство). Однако в Китае не все было радужно: рост розничных продаж и производства в сфере услуг в январе-феврале замедлился на фоне высоких показателей прошлого года (когда сразу после открытия Китая высвободился отложенный спрос). Кроме того, важнейшая отрасль не показала никаких признаков улучшения: активность в сфере недвижимости в январе-феврале значительно ухудшилась в годовом исчислении, что отражает либо неблагоприятный эффект базы, либо последовательную слабость.
Статистические данные по рынку труда оставались в основном стабильными. Общенациональный уровень безработицы (без сезонной корректировки) немного вырос до 5,3% в январе-феврале с 5,1% в декабре в соответствии с сезонными закономерностями, а показатель по 31 городу остался неизменным на уровне 5,0%. Argaam News сообщает, что объем переработки сырой нефти в Китае в начале этого года достиг самого высокого уровня за всю историю страны на фоне растущего спроса на топливо, согласно правительственным данным, опубликованным сегодня, 18 марта. Объем переработки нефти в январе и феврале вырос на 3% в годовом исчислении и достиг рекордного уровня в 118,76 млн тонн, что эквивалентно 14,51 млн баррелей в день, показали расчеты Bloomberg. Это связано с ростом спроса на топливо в Китае в период празднования Нового года по лунному календарю, который начался в середине февраля. Согласно данным, за первые два месяца текущего года спрос на нефть вырос на 6,1 % до 14,36 млн баррелей в сутки. Все эти факторы в совокупности подтолкнули WTI к новым четырехмесячным максимумам...
"В основном это обусловлено китайскими данными", - сказал Джованни Стауново, сырьевой аналитик UBS Group AG, который отметил, что "китайские макроэкономические данные - в том числе данные о работе нефтеперерабатывающих заводов и видимом спросе на нефть - оказались на позитивной стороне". Тем временем в России в выходные дни беспилотники нанесли удары по нескольким заводам, некоторые из которых находились глубоко на территории страны. Ночью команда Goldman по сырьевым товарам опубликовала "график недели" (доступен для подписчиков в обычном месте), который показал скачок "незапланированного технического обслуживания российских НПЗ" до 0,7 млн баррелей в сутки после атаки беспилотников 13 марта на НПЗ "Роснефти" мощностью 0,4 тыс. баррелей в сутки, который является крупнейшим предприятием по переработке нефти в России.
Как следствие, экспорт российского дизельного топлива падает уже несколько недель после атак беспилотников на российские НПЗ, которые начались в январе. Это подтверждает "структурно бычий" взгляд Goldman на маржу нефтеперерабатывающих заводов, поскольку мы рассматриваем перебои в работе НПЗ как риск роста и инициировали длинную маржинальную сделку по дизельному топливу". Вандана Хари, основатель сингапурской компании Vanda Insights, поддержала оптимизм Goldman: "Удары по российским НПЗ добавили 2-3 доллара за баррель премии за риск для нефти на прошлой неделе, которая сохраняется и в начале этой недели, поскольку в выходные атаки могут усилиться". С ростом цен пингвины Уолл-стрит не отставали, и Morgan Stanley быстро повысил свой прогноз цен на нефть Brent до 90 долларов за баррель к 3 кварталу, ссылаясь на ужесточение баланса спроса и предложения. "В основе роста лежит постоянное постепенное сокращение запасов нефти в США с начала года, а также последний "бычий" отчет МЭА, указывающий на рост потребностей в нефти со стороны ОПЕК и, следовательно, вероятное продолжение глобального дефицита и сокращения запасов", - сказал Бьярне Шилдроп, главный сырьевой аналитик SEB AB. Наконец, Bloomberg сообщает, что в ближайшие дни трейдеры получат много информации о рынке с конференции CERAWeek в Хьюстоне, которая начнется в понедельник. В день открытия конференции выступят главные исполнительные директора Exxon Mobil Corp., Saudi Aramco, Shell Plc и TotalEnergies SE.

перевод отсюда


Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь (если хотите помочь проекту, можете просто зарегистрироваться по ссылке)

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

11-страничный отчет, который познакомит вас с базовыми волновыми моделями Эллиотта и покажет, как определять ключевые рыночные тенденции

понедельник, 13 июня 2022 г.

Как новые санкции ЕС в отношении России потрясут мировую торговлю энергоносителями

https://ruh666.livejournal.com/978065.html
Morgan Stanley ссылается на последствия выпадения российского дизельного топлива; Poten видит «драматическое» влияние танкеров

Война между Украиной и Россией уже потрясла мировые энергетические рынки. Санкции, завершенные в пятницу ЕС, встряхнут их намного больше — не только для танкерной отрасли, но и для американских потребителей дизельного топлива и бензина. ЕС является гораздо более крупным покупателем российской нефти, чем США, которые запретили импорт из России в начале марта. Новые санкции ЕС прекратят импорт по морю российской нефти в Европу к 5 декабря, а нефтепродуктов — к 3 февраля 2023 года. Возможно, что еще более важно, ЕС поэтапно введет запрет на страхование, перестрахование, технические услуги или любые финансовые услуги для танкеров, перевозящих российскую нефть и нефтепродукты в любую страну, включая нынешних покупателей в Индии и Китае, в те же сроки. Великобритания также намерена запретить страхование и перестрахование таких танкеров. Более 90% мировых судов застрахованы в Европе и Великобритании. Запрет на страхование может оказать «драматическое влияние на морскую торговлю российской нефтью и нефтепродуктами», заявила брокерская и консалтинговая компания Poten & Partners. «Потенциальные последствия невозможно переоценить».
Экспорт нефти из России

Какое отношение новый запрет на импорт ЕС имеет к покупателям топлива в США? И как это может повлиять на владельцев танкеров? С тех пор как началась война, Россия смогла сохранить экспорт сырой нефти. Он заменяет потерянные продажи на Запад продажами в Индию и, в меньшей степени, в Китай. Согласно отчету Morgan Stanley, опубликованному в понедельник, еще до введения запрета ЕС заменил 1 миллион баррелей в сутки при закупках нефти у России. Но «есть ограничения на то, насколько этот «обмен» может распространяться дальше», — говорится в сообщении. В результате этих ограничений, а также контрактов на поставку, срок действия которых истекает, ожидается, что добыча нефти в России снизится на 1 млн баррелей в сутки до конца года. Снижение добычи нефти в России — до тех пор, пока ее не заменит ОПЕК, США и другие страны — является попутным ветром для цен на нефть. Что касается танкерных перевозок, то большее расстояние, которое преодолевают российские грузы после вторжения, привело к повышению спотовых фрахтовых ставок для Aframaxes (танкеры вместимостью 750 000 баррелей) и Suezmaxes (вместимостью 1 миллион баррелей). Эти малые и средние танкеры могут приниматься на российских терминалах. По словам аналитика Evercore ISI Джона Чаппелла, в той мере, в какой российские грузы в конечном итоге будут заменены экспортом с Ближнего Востока, спрос на танкеры сместится в сторону более вместительных VLCC (очень больших танкеров для сырой нефти; танкеры с вместимостью 2 миллиона баррелей). Во вторник BRS выдвинула контраргумент о том, что ЕС будет получать больше сырой нефти из США — грузы в основном перевозятся на судах Suezmax, — что оставляет меньше американской нефти для экспорта в Азию, грузы, которые перемещаются на борту VLCC.

Экспорт дизельного топлива из России

По данным Morgan Stanley, ситуация с российским экспортом в товарном секторе, особенно в отношении дизельного топлива, сильно отличается от ситуации в отношении сырой нефти. Morgan Stanley считает, что с учетом запрета ЕС в дополнение к запрету США российским нефтепродуктам будет гораздо труднее найти достаточного количества альтернативных покупателей. «Если [российские] нефтеперерабатывающие заводы действительно изо всех сил пытаются найти альтернативных покупателей, вполне вероятно, что их собственное производство должно будет сократиться. Вполне вероятно, что как добыча сырой нефти, так и объемы переработки со временем сократятся, что сократит поставки как сырой нефти [и нефтепродуктов], особенно дизельного топлива, в остальной мир». В той мере, в какой потерянные российские потоки не могут быть заменены новыми объемами производства НПЗ в другом месте, это еще более плохие новости для покупателей дизельного топлива. Средняя розничная цена дизельного топлива в США на этой неделе достигла нового рекордного уровня в 5,703 доллара за галлон.
Ограничения ЕС на страхование судоходства

Те, кто не связан с судоходством, возможно, еще не осознали значение запрета ЕС (и, как ожидается, Великобритании) на страхование судов с российской нефтью и нефтепродуктами, направляющихся в страны, не входящие в ЕС. «Это критически важная мера», которая затронет «значительную часть мирового танкерного флота», — подчеркнули в Poten & Partners. «Вероятно, это помешает многим основным владельцам поднимать российские грузы», — говорится в сообщении BRS. Когда США ввели санкции против танкеров, перевозящих иранскую и венесуэльскую нефть, экспорт в конечном итоге продолжался. Грузы загружались на старые танкеры с неизвестным владельцем и без страховых и финансовых связей с Западом. Операции не проводились в долларах США. Владелец танкера Euronav (NYSE: EURN) часто освещает эту проблему на телефонных конференциях, называя ее «незаконной торговлей». По последним подсчетам, Euronav подсчитал, что этот флот стабилизировался на уровне около 55-60 старых VLCC плюс около 30 Suezmax.

«Незаконная» торговля вырастет?

Чтобы сохранить экспортные потоки после вступления в силу санкций ЕС, России и/или ее покупателям грузов придется найти достаточное количество танкеров на замену, либо используя уже находящиеся под санкциями российские суда, либо используя «незаконный» флот. Согласно BRS, «хотя [запрет на страхование] будет препятствовать подъему грузов владельцами основных танкеров, он вряд ли будет препятствовать владельцам нишевых танкеров, чьи суда уже участвуют в перевозке незаконной иранской и венесуэльской нефти». Вопрос в том, достаточно ли танкеров для сырой нефти и нефтепродуктов, чтобы войти в эту юридически серую торговлю к тому времени, когда вступят в силу санкции ЕС, помимо тех, которые уже обслуживают Венесуэлу и Иран? Потен подсчитал, что, «если запрет на страхование исключит из уравнения большую часть международного флота», России потребуется обеспечить обслуживание 20 Aframax (для переброски с корабля на судно), 51 Suezmax и 43-48 VLCC. «Найти эти суда и оформить страховку может быть очень сложно», — предупредил Потен. «Это также может затруднить использование этих судов в регулярных международных нефтяных операциях».

перевод отсюда

Неделя бесплатного доступа к прогнозам Forex на elliottwave com

Часовой курс по свечному анализу от Джеффри Кеннеди (бесплатно по промо-коду RUH666)

28-минутное видео «Мировые риски и возможности с волнами Эллиотта»

Отчет из 5 выдержек из Global Market Perspective за март 2022 года с прогнозами для биткойна, нефти и акций бесплатно

Видеопрезентация Пректера по рынку нефти бесплатно (обычная стоимость 109 долларов США). Регистрация здесь

Вторгнется ли Россия в Украину? См. «Индикатор вторжения» фондового рынка

30-минутное интервью под названием «Дорожная карта инвестиций на 2022 год» с руководителем отдела глобальных исследований EWI Мюрреем Ганном. В нем вы найдете макро-обзор мировых рынков с точки зрения волн Эллиотта, который поможет вам разобраться в сегодняшних финансовых тенденциях, выявить новые возможности и защитить свои существующие инвестиции.

«Перелом на фондовом рынке: 5 исторических критериев, указывающих на ОДНО направление» (Независимо от того, настроены ли вы на повышение или понижение, EWI утверждает, что эти 5 ключевых индикаторов несут одно единственное сообщение для акций. Ознакомьтесь с подробностями в их бесплатном отчете)

Бесплатное видео Asian-Pacific Financial Forecast

5 уроков как предвидеть тенденции и развороты в криптовалюте, акциях, валютах, золоте, нефти

Руководство по выживанию для инвестора в золото: 5 принципов, которые помогут вам опережать повороты цен

Видеоурок от Джеффри Кеннеди: «Как найти идеальный момент для входа»

Руководство по крипто-трейдингу: 5 простых стратегий, чтобы не упустить новую возможность

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»

четверг, 9 июня 2022 г.

Шокирующие цифры по потребительским кредитам предвещают рецессию

https://ruh666.livejournal.com/975697.html

Хотя он традиционно считается экономическим индикатором уровня B, апрельский отчет Федеральной резервной системы о потребительском кредитовании стал еще одним шоком, особенно после ошеломляющего роста задолженности по кредитным картам в прошлом месяце, когда наблюдался самый большой рост возобновляемых кредитов за всю историю, мы считаем, что сегодняшние отчеты G.19 прямо из ФРС будут столь же важны, как и пятничные отчеты об индексе потребительских цен...


... и, конечно же, так оно и было, еще раз подтверждая то, что мы говорили в течение месяца: любые избыточные сбережения, накопленные средним классом США, давно исчезли, и на их месте американцы развязали поток расходов, подпитываемый кредитными картами. Вот шокирующие цифры: в апреле, через месяц после того, как мартовские данные снова оказались выше более чем вдвое по сравнению с ожидаемыми 25 миллиардами долларов - 52,435 миллиарда долларов, в апреле потребительский кредит снова взорвался на дикие 38,1 миллиарда долларов, снова сметая ожидания увеличения на 35 миллиардов долларов. (и ненамного ниже, чем пересмотренные в сторону понижения в прошлом месяце 47,3 миллиарда долларов).
И в то время как невозобновляемые кредиты (студенческие и автомобильные кредиты) выросли на относительно скучные 21,1 миллиарда (что по-прежнему было 6-м по величине за всю историю наблюдений)...
... потрясающий третий месяц подряд был для возобновляемой, или задолженности по кредитным картам, которая оставалась шокирующе высокой, увеличившись на (второе место за всю историю наблюдений) 17,8 миллиарда долларов и снизившись с самого высокого показателя за всю историю наблюдений, пересмотренного в сторону понижения мартовского показателя в 25,6 доллара. млрд (с $31,4 млрд)...
... и отправив общий возобновляемый потребительский кредит обратно к новым историческим максимумам в чуть более 1,1 триллиона долларов, стирая все постковидные сокращения кредитных карт как раз вовремя, когда годовые процентные ставки по этим кредитным картам начали расти намного выше, сначала медленно, а затем очень быстро.
Кстати, и это совсем не удивительно, и автомобильные, и студенческие кредиты достигли нового исторического максимума в конце первого квартала.
Хотя эта беспрецедентная спешка покупать все в кредит в то время, когда не было заметных коммерческих праздников, не должно вызывать особого удивления, в конце концов, мы неоднократно показывали, что для среднего класса любые «лишние сбережения» теперь ушли, давно ушли с нормой личных сбережений, падающей до самого низкого уровня с времён незадолго до Lehman...
... дело в том, что большинство экономистов, например, из Goldman Sachs, ранее предполагали, что продолжение расходования сбережений потребителями будет поддерживать экономику США на подъеме в 2022 году. К сожалению, данные по потребительскому кредиту за последние три месяца слишком ясно демонстрируют, что любые сбережения, которые американские домохозяйства среднего класса могли накопить благодаря стимуляторам, давно ушли в прошлое. Последствия глубоки: любая модель, предполагавшая, что расходы США будут подпитываться «сбережениями», теперь может быть опровергнута. И поскольку это большинство из них, последствия ужасны, поскольку они подтверждают - еще раз - что ФРС сворачивает количественное смягчение, проводит количественное ужесточение и повышает ставку и идет прямо в рецессию, движимую потребителями, которой не было до сих пор именно из-за всех расходов подпитываемых кредитными картами, которая, по данным Deutsche Bank, начнётся в конце 2023 года и которая, по данным Morgan Stanley, может начаться всего через 3 месяца. Сегодняшние данные говорят о том, что Morgan Stanley прав.

перевод отсюда

Часовой курс по свечному анализу от Джеффри Кеннеди (бесплатно по промо-коду RUH666)

28-минутное видео «Мировые риски и возможности с волнами Эллиотта»

Отчет из 5 выдержек из Global Market Perspective за март 2022 года с прогнозами для биткойна, нефти и акций бесплатно

Видеопрезентация Пректера по рынку нефти бесплатно (обычная стоимость 109 долларов США). Регистрация здесь

Вторгнется ли Россия в Украину? См. «Индикатор вторжения» фондового рынка

30-минутное интервью под названием «Дорожная карта инвестиций на 2022 год» с руководителем отдела глобальных исследований EWI Мюрреем Ганном. В нем вы найдете макро-обзор мировых рынков с точки зрения волн Эллиотта, который поможет вам разобраться в сегодняшних финансовых тенденциях, выявить новые возможности и защитить свои существующие инвестиции.

«Перелом на фондовом рынке: 5 исторических критериев, указывающих на ОДНО направление» (Независимо от того, настроены ли вы на повышение или понижение, EWI утверждает, что эти 5 ключевых индикаторов несут одно единственное сообщение для акций. Ознакомьтесь с подробностями в их бесплатном отчете)

Бесплатное видео Asian-Pacific Financial Forecast

5 уроков как предвидеть тенденции и развороты в криптовалюте, акциях, валютах, золоте, нефти

Руководство по выживанию для инвестора в золото: 5 принципов, которые помогут вам опережать повороты цен

Видеоурок от Джеффри Кеннеди: «Как найти идеальный момент для входа»

Руководство по крипто-трейдингу: 5 простых стратегий, чтобы не упустить новую возможность

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»

вторник, 18 января 2022 г.

Morgan Stanley: с началом сокращения баланса ФРС у изъятия ликвидности будут серьезные последствия

https://ruh666.livejournal.com/910018.html

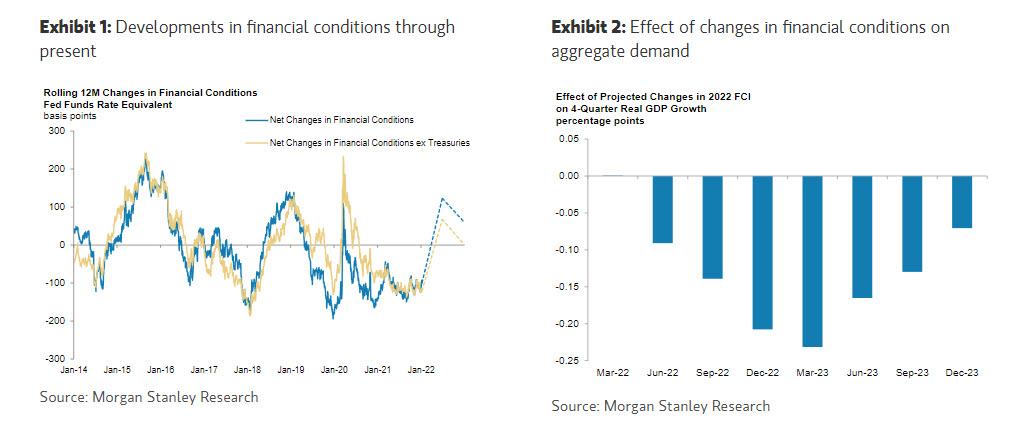
Дьявол кроется в деталях. Первые две недели года подтвердили ключевую идею нашего Стратегического прогноза на 2022 год: колеса формирования политики действительно работают, и быстро! Ястребиный сдвиг в протоколе декабрьского заседания FOMC, подкрепленный риторикой ряда чиновников ФРС, сигнализирует об ужесточении политики за счет новых повышений. Они наступят раньше, чем ожидалось, и временная шкала между первым повышением ставки и началом сокращения баланса будет сжата. Теперь наши экономисты ожидают, что в этом году ФРС проведет четыре повышения на 25 базисных пунктов на своих заседаниях в марте, июне, сентябре и декабре, в дополнение к августовскому началу сокращения баланса, о котором было объявлено в июле прошлого года. Рыночное ценообразование уже отражает этот ястребиный сдвиг: мартовское повышение почти полностью учтено в цене, а также 3-4 повышения в последующие 12 месяцев.


Учитывая размер баланса ФРС (8,2 трлн долларов США, состоящий из 5,6 трлн долларов США в виде казначейских облигаций с различными сроками погашения и 2,6 трлн долларов США в виде агентских MBS), это сокращение имеет важные рыночные последствия. Однако количественная оценка его воздействия далеко не однозначна. Можно было бы взглянуть на расширение баланса в годы после GFC с точки зрения, что если накопление понизило процентные ставки, то отток должен иметь противоположный эффект. Эмпирическое правило (с большим количеством неочевидных утверждений) предполагает изменение 10-летней процентной ставки на 4-6 базисных пунктов по сравнению с изменением баланса на 100 миллиардов долларов США. Однако мы утверждаем, что рыночные эффекты вряд ли будут симметричными, и простая смена знака между накоплением и оттоком игнорирует сложность модальностей. Мы ожидаем разного воздействия на казначейские облигации и MBS, учитывая разные способы их приобретения во время наращивания и долю активов ФРС на соответствующих рынках.

Во время формирования баланса казначейские ценные бумаги преимущественно приобретались в рамках процесса новой эмиссии Казначейства США. Федеральная резервная система сознательно решила, на какой срок выводить бумаги с рынка, выбирая ценные бумаги с разным сроком погашения. В отличие от этого, мы ожидаем, что исчерпание баланса будет реализовано за счет погашения ценных бумаг без реинвестирования. Это означает, что влияние на кривую доходности зависит от того, как Казначейство реагирует на свои возросшие потребности в эмиссии по мере того, как ФРС сокращает свои казначейские активы. По оценкам наших стратегов по процентным ставкам, потребность в эмиссиях казначейства США вырастет примерно на 850 миллиардов долларов США к концу 2023 года и примерно на 1300 миллиардов долларов США к концу 2024 года. Целевые показатели увеличения выпуска будут находиться в 7-летней и 10-летней точках кривой доходности. Следовательно, наши стратеги теперь прогнозируют, что 10-летние ставки достигнут 2,30% к концу 2022 года.

Совсем другая история с MBS. Они были приобретены на вторичном рынке, и мы ожидаем, что их погашение произойдет за счет досрочных погашений и амортизации базовых ипотечных кредитов. Поскольку ФРС была нечувствительным к цене и запрограммированным покупателем, портфель ФРС агентства MBS получил бы ипотечные кредиты с более быстрой досрочной оплатой (самые дешевые с доставкой, на ипотечном языке). Кроме того, авуары ФРС составляют гораздо большую долю рынка MBS, чем рынка казначейских облигаций, поэтому сокращение окажет более негативное влияние на MBS. В 2021 году ФРС купила MBS на 575 миллиардов долларов США против чистой эмиссии на 875 миллиардов долларов США, в результате чего рынок поглотил MBS на 300 миллиардов долларов США. Стратеги нашего агентства MBS прогнозируют, что в 2022 году сокращение удалит 15 миллиардов долларов США с баланса ФРС по сравнению с прогнозируемой чистой эмиссией в размере 550 миллиардов долларов США, подразумевая, что рынку необходимо поглотить 565 миллиардов долларов США в виде ипотечных кредитов, самый большой объем ипотечных кредитов на частном рынке, когда-либо переваренных им. Более того, рынку придется найти более чувствительного к цене покупателя для самых дешевых ипотечных кредитов. Если сложить все это воедино, то отчет о балансе явно окажет большее влияние на MBS, чем на другие классы активов.

Конечно, рынки уже начали учитывать некоторые из этих эффектов, поскольку за последние две недели спреды по ипотечным кредитам расширились примерно на 20 базисных пунктов. Тем не менее, наши стратеги по MBS в течение некоторого времени выступали за то, чтобы ипотечная база была короткой, и они считают, что с этого момента все еще есть возможности для небольшого расширения (~ 10 базисных пунктов) ипотечной базы, при этом ставки по ипотечным кредитам вырастут до 4%. Не стоит недооценивать последствия изъятия ликвидности. Гигантский баланс, который создал ФРС, был ключевым фактором, определяющим ликвидность на рынках. По мере того, как сокращение баланса будет приведен в действие, изъятие ликвидности будет иметь серьезные последствия. Определить, как это происходит, далеко не просто и будет зависеть от множества факторов. Понимание деталей имеет значение. Так что держитесь крепче – впереди волатильность.

перевод отсюда

30-минутное интервью под названием «Дорожная карта инвестиций на 2022 год» с руководителем отдела глобальных исследований EWI Мюрреем Ганном. В нем вы найдете макро-обзор мировых рынков с точки зрения волн Эллиотта, который поможет вам разобраться в сегодняшних финансовых тенденциях, выявить новые возможности и защитить свои существующие инвестиции.

«Перелом на фондовом рынке: 5 исторических критериев, указывающих на ОДНО направление» (Независимо от того, настроены ли вы на повышение или понижение, EWI утверждает, что эти 5 ключевых индикаторов несут одно единственное сообщение для акций. Ознакомьтесь с подробностями в их бесплатном отчете)

Бесплатное видео Asian-Pacific Financial Forecast

5 уроков как предвидеть тенденции и развороты в криптовалюте, акциях, валютах, золоте, нефти

Руководство по выживанию для инвестора в золото: 5 принципов, которые помогут вам опережать повороты цен

Видеоурок от Джеффри Кеннеди: «Как найти идеальный момент для входа»

Три видео о товарных рынках (хлопок, соя, нефть) - бесплатный доступ на elliottwave com

Руководство по крипто-трейдингу: 5 простых стратегий, чтобы не упустить новую возможность

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»

среда, 13 октября 2021 г.

«Коррекция» цен на микросхемы памяти продолжится, предупреждает крупный производитель DRAM

https://ruh666.livejournal.com/870785.html

11 августа Morgan Stanley сообщил клиентам, что «приближается зима» для полупроводников, и снизил рейтинг DRAM и нескольких производителей микросхем, таких как Micron и SK Hynix. В то время банк писал: «Хотя цены все еще растут, скорость изменения приближается к пику, поскольку предложение догоняет спрос». Перенесемся на два месяца вперед, и индикатор цикла банка оказался на высоте, перейдя от «среднего цикла» к «позднему». Сейчас цены на DRAM изменились и корректируются. Банк считает, что рынок DRAM в 2022 году останется в основном переполненным, что усугубится увеличением запасов.


В дополнение к мнению Morgan Stanley, четвертый по величине производитель памяти в мире, тайваньская компания Nanya Technology, недавно предсказала «корректировку» цен на DRAM в конце 2021 года. «Мы ожидаем, что рынок DRAM войдет в краткосрочную небольшую коррекцию в четвертом квартале 21 года», - заявил инвесторам президент Nanya доктор Пей-Инг Ли в прошлую пятницу. Снижение цен на DRAM - хорошая новость для тех, кто находится на рынке серверов, и может сделать модели смартфонов в следующем году немного дешевле или увеличить объем памяти. В то время как цены на DRAM корректируются, цены на NAND, похоже, также достигли пика.
Согласно данным Bloomberg, прогнозы доходов Samsung Electronics, Micron и Intel на 2 месяца резко упали. Бумаги iShares Semiconductor ETF (SOXX) в последние недели снизились на 12%.
Заявления Morgan Stanley и Nanya аналогичны отчетам DRAMeXchange и Gartner, которые также предупреждали о значительном снижении цен на микросхемы памяти из-за избыточного предложения.

перевод отсюда

5 уроков как предвидеть тенденции и развороты в криптовалюте, акциях, валютах, золоте, нефти

Руководство по выживанию для инвестора в золото: 5 принципов, которые помогут вам опережать повороты цен

Видеоурок от Джеффри Кеннеди: «Как найти идеальный момент для входа»

Три видео о товарных рынках (хлопок, соя, нефть) - бесплатный доступ на elliottwave com

Руководство по крипто-трейдингу: 5 простых стратегий, чтобы не упустить новую возможность

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»

понедельник, 30 августа 2021 г.

Morgan Stanley: этой осенью мы ожидаем коррекции S&P 500 более чем на 10%

https://ruh666.livejournal.com/846563.html

Важным компонентом успешного инвестирования является правильная парадигма. Раннее определение правильной парадигмы может привести к отличным результатам, в то время как игнорирование парадигмы или её неправильное представление обычно приводят к противоположному результату. 2021 год может стать прекрасным примером того, как это разыгрывается в реальном времени. В связи с тем, что в этом году индекс S&P 500 вырос еще на 20%+, многим активным менеджерам трудно не отставать, поскольку лидерство на рынке менялось больше, чем обычно.

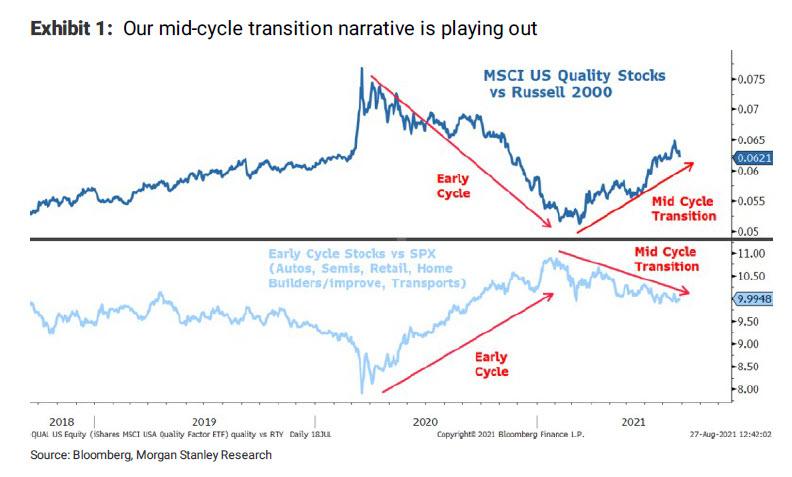
С учетом сказанного, динамика цен на фондовых рынках США в этом году довольно точно следовала сценарию изменения парадигмы. Цикличные и компании малой капитализации возглавили движение в начале года, когда рынок рассматривал распространение вакцин и возобновление экономики в соответствии с нашей историей выздоровления на ранней стадии цикла. В середине марта мы перешли к новой парадигме, назвав её «переходным периодом в середине цикла» - периодом, когда рынки ожидают пиковых темпов изменений в росте и политике. Это также совпало с принятием пакета мер по борьбе с COVID на сумму 1,9 триллиона долларов США, в результате которого потребители получили серьезные денежные средства. В то время мы понизили рейтинги компаний малой капитализации после исторического роста и рекомендовали инвесторам обновить портфели, покупая качество. С тех пор индекс качества MSCI превзошел показатели компаний малой капитализации на 21%, то есть на 50% в годовом исчислении. Но это снизилось с 26% всего несколько недель назад, и возникает вопрос: учитывается ли сейчас переход на середину цикла?


С одной стороны, многие из внутренних ротаций, которые мы ожидали во время переходного периода в середине цикла, завершились. Помимо высоких пределов и опережающих показателей по качеству, с середины марта показатели в секторах раннего цикла, таких как автомобилестроение, транспорт, полупроводники, строительство и благоустройство жилья и потребительские товары, были ниже (Иллюстрация 1). Это говорит о том, что мы сейчас находимся на более поздних этапах этого перехода. Тем не менее, S&P 500 избежал типичной просадки 10%+, поскольку оценки оставались повышенными, в пользу высокой капитализации. Обычно коэффициент P/E для S&P 500 падает примерно на 20% во время переходного периода в середине цикла. Пока в этом году он упал всего на 5%. Сравните это с коэффициентом P/E для индекса малой капитализации Russell 2000, который снизился почти на 20%.
Как уже отмечалось, компании с малой капитализацией начали опережать индекс качества MSCI, а также S&P 500 и Nasdaq 100, два из самых качественных индексов с высокой капитализацией в мире. Мы думаем, что это может быть первым сигналом к тому, что высококачественным компаниям пора, наконец, принять участие в оценке, завершив переход к середине цикла. Понимание того, почему это может произойти, могло бы помочь вложить деньги в правильные акции на оставшуюся часть года. Впереди мы видим два совершенно разных возможных варианта.

С одной стороны, хотя ФРС еще не приступила к сокращению покупок активов, мы считаем, что начало этого неизбежно позднее этой осенью или зимой. В условиях рекордного роста ВВП и доходов, роста инфляции и пикового уровня заражения, вызванного вариантом «Дельта», ФРС будет испытывать большее давление, чтобы отменить то, что по сути является чрезвычайной денежно-кредитной политикой. Мы ожидаем более официального сигнала от ФРС на сентябрьском заседании FOMC, и рынки, вероятно, его дождутся. Это означает более высокие процентные ставки и более низкую оценку капитала. Наши стратеги по процентным ставкам ожидают повышения доходности 10-летних казначейских облигаций до 1,8% к концу года. Если предположить, что премия за риск по акциям будет стабильной на уровне 345 б.п., то коэффициент P/E упадет до 19x, или на 10% ниже. Поскольку качественные акции сейчас дороги по сравнению с рынком и, возможно, сегодня более переполнены, возможно, настала их очередь испытать "переходящую" коррекцию. Это также предполагает, что мы вернемся играм на цикличных компаниях и открытии экономики. В этом возможном исходе мы максимально отдаем предпочтение финансовым показателям.

Другая причина, по которой мы, наконец, можем увидеть, что S&P 500 испытает коррекцию переходного периода в середине цикла, заключается в том, что рост разочаровывает. С пиком всего, надвигается замедление, и вероятность того, что оно будет больше, чем ожидалось, возрастает, поскольку прогнозы были экстраполированы на основе неповторимого бума потребления в первом полугодии. В этом случае мы отдаем предпочтение качественным защитным секторам, таким как здравоохранение и товары первой необходимости, которые имеют меньший риск оценки в случае роста ставок.

перевод отсюда

5 уроков как предвидеть тенденции и развороты в криптовалюте, акциях, валютах, золоте, нефти

Руководство по выживанию для инвестора в золото: 5 принципов, которые помогут вам опережать повороты цен

Видеоурок от Джеффри Кеннеди: «Как найти идеальный момент для входа»

Три видео о товарных рынках (хлопок, соя, нефть) - бесплатный доступ на elliottwave com

Руководство по крипто-трейдингу: 5 простых стратегий, чтобы не упустить новую возможность

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»

понедельник, 28 июня 2021 г.

«Пристегнитесь»: Morgan Stanley утверждает, что любые сильные данные могут вызвать хаос

https://ruh666.livejournal.com/822626.html

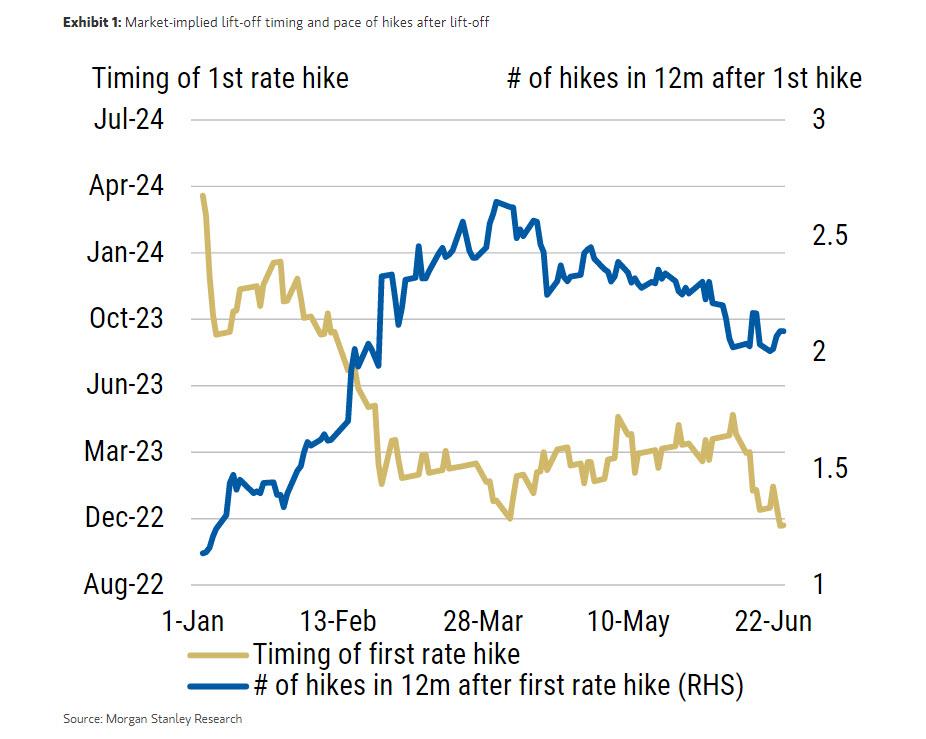
Некоторые заседания ФРС имеют более важное значение, чем другие. Мы бы отнесли последнюю встречу и последующую пресс-конференцию председателя Пауэлла к категории чрезвычайно важных. В то время как резкая распродажа на широких рынках риска после встречи обратилась вспять, неопределенность, которую она породила, не изменилась. Законные вопросы о направлении денежно-кредитной политики и реакции ФРС сейчас находятся в центре внимания участников рынка. В конце концов, воспоминания о истерике 2013 года все еще свежи, и ее шрамы остаются глубокими. Учитывая роль ультра-адаптивной политики ФРС в определении курса рынков с начала кризиса COVID-19, усиление неопределенности политики имеет серьезные последствия. Неудивительно, что рынок казначейства США отражает существенные изменения в ожиданиях экономической политики. Кривая доходности казначейских облигаций резко упала. Трехдневное выравнивание кривой 5s30s после встречи было движением в шесть стандартных отклонений. Уровень безубыточной инфляции снизился, а реальная доходность выросла. Подразумеваемые рынком сроки повышения процентных ставок сместились на три месяца, при этом рынок казначейских облигаций теперь оценивает первое повышение процентной ставки в декабре 2022 года. По иронии судьбы точечный график показывает, что участники FOMC прогнозируют темп повышения в 3-4 раза за год после этого первого повышения, хотя рынок в настоящее время ожидает повышения примерно 2,1 раз в первые 12 месяцев после первого повышения.


На ежегодном симпозиуме в Джексон-Хоуле в августе 2020 года ФРС объявила о важных изменениях в рамках своей денежно-кредитной политики. Во-первых, ФРС указала, что больше не будет упреждающе повышать ставки только на основании низких показателей безработицы, а прогресс в реализованной инфляции станет основным критерием для устранения аккомодационноц политики. Во-вторых, ФРС официально приняла гибкую систему таргетирования средней инфляции (FAIT), которая направлена ​​на достижение инфляции, которая со временем составляет в среднем 2%, и позволит инфляции выйти за пределы после периода недостижения, более твердо закрепив инфляцию на уровне 2%. Начиная с прошлогоднего Джексон Хоула, ФРС неоднократно подчеркивала реальный прогресс, а не прогнозируемый. Также стоит отметить, что по мере того, как экономика США восстанавливалась после пандемического спада, председатель Пауэлл обращал внимание на более широкие показатели на рынке труда, помимо общей безработицы, чтобы определить, когда пришло время повысить процентные ставки в соответствии с новой структурой, которая переопределяет цель, максимальную занятость, как «широкую и инклюзивную».

На этом фоне последняя встреча сигнализировала о неожиданно ястребиных расхождениях. Наш стратег по процентным ставкам в США Гунит Дхингра обозначил два разворота, которые снизили доверие рынка к FAIT. Во-первых, в отличие от акцента на фактическом прогрессе, превышающем прогноз, ФРС оптимистично оценила перспективы восстановления рынка труда, даже несмотря на то, что недавние данные не оправдали ожиданий, а прогресс в отношении более широких показателей рынка труда остается невыразительным. Например, безработица афроамериканцев на уровне 9,1% остается значительно выше общего уровня безработицы на уровне 5,8%. Во-вторых, председатель признал риски роста инфляции после того, как в последние месяцы постоянно называл инфляцию преходящей. Этот акцент на прогнозируемом (а не фактическом) росте инфляции и данных о рынке труда привел к построению точечной диаграммы, которая показывает более высокие ставки в 2022 и 2023 годах, что привело к нашему выводу, что это была явно ястребиная встреча.

Хотя наши экономисты не изменили своих взглядов на политику ФРС (они ожидают, что FOMC обсудит сокращение QE в июле, чтобы дать дальнейшие рекомендации на сентябрьском заседании, с официальным объявлением о сокращении в марте 2022 года и первом повышении ставки в 3К23) и продолжают полагая, что ФРС избежит очередной истерики, мы рассматриваем темпы сокращения и прогнозируемые темпы повышения ставок как самые большие риски для нашей точки зрения. Связанные с этим вопросы, в том числе состав сокращения с точки зрения казначейских облигаций по сравнению с ипотечными кредитами агентств, а также интервалы между предварительным уведомлением и началом сокращения, а также между сокращением и стартом, являются дополнительными рисками, которые стоит отметить. Учитывая, что наши ожидания и ожидания рынка в отношении курса политики в значительной степени основаны на одном наблюдении - сценарии из последнего цикла - любое реальное или предполагаемое изменение политики может усилить неопределенность на рынке. В этой среде влияние поступающих данных по занятости и инфляции (как реализованную, так и ожидаемую) на рынках будет усилено. Более сильные экономические данные могут усилить ястребиный уклон. Так что пристегнитесь.

перевод отсюда

Руководство по выживанию для инвестора в золото: 5 принципов, которые помогут вам опережать повороты цен

Апрельский Elliott Wave Theorist Боба Пректера (3 рынка - акции, товары и процентные ставки) (бесплатно по промо-коду RUH666)

Видеоурок от Джеффри Кеннеди: «Как найти идеальный момент для входа»

Наш редактор Crypto Pro Service показывает, что волны Эллиотта предсказывают для Dogecoin после его роста на 9250% с начала года.

Три видео о товарных рынках (хлопок, соя, нефть) - бесплатный доступ на elliottwave com

Руководство по крипто-трейдингу: 5 простых стратегий, чтобы не упустить новую возможность

Теперь настольную книгу волновиков "Волновой принцип Эллиотта" можно найти в бесплатном доступе здесь

И не забывайте подписываться на мой телеграм-канал и YouTube-канал

Бесплатное руководство «Как найти возможности для торговли с высокой вероятностью с помощью скользящих средних»